

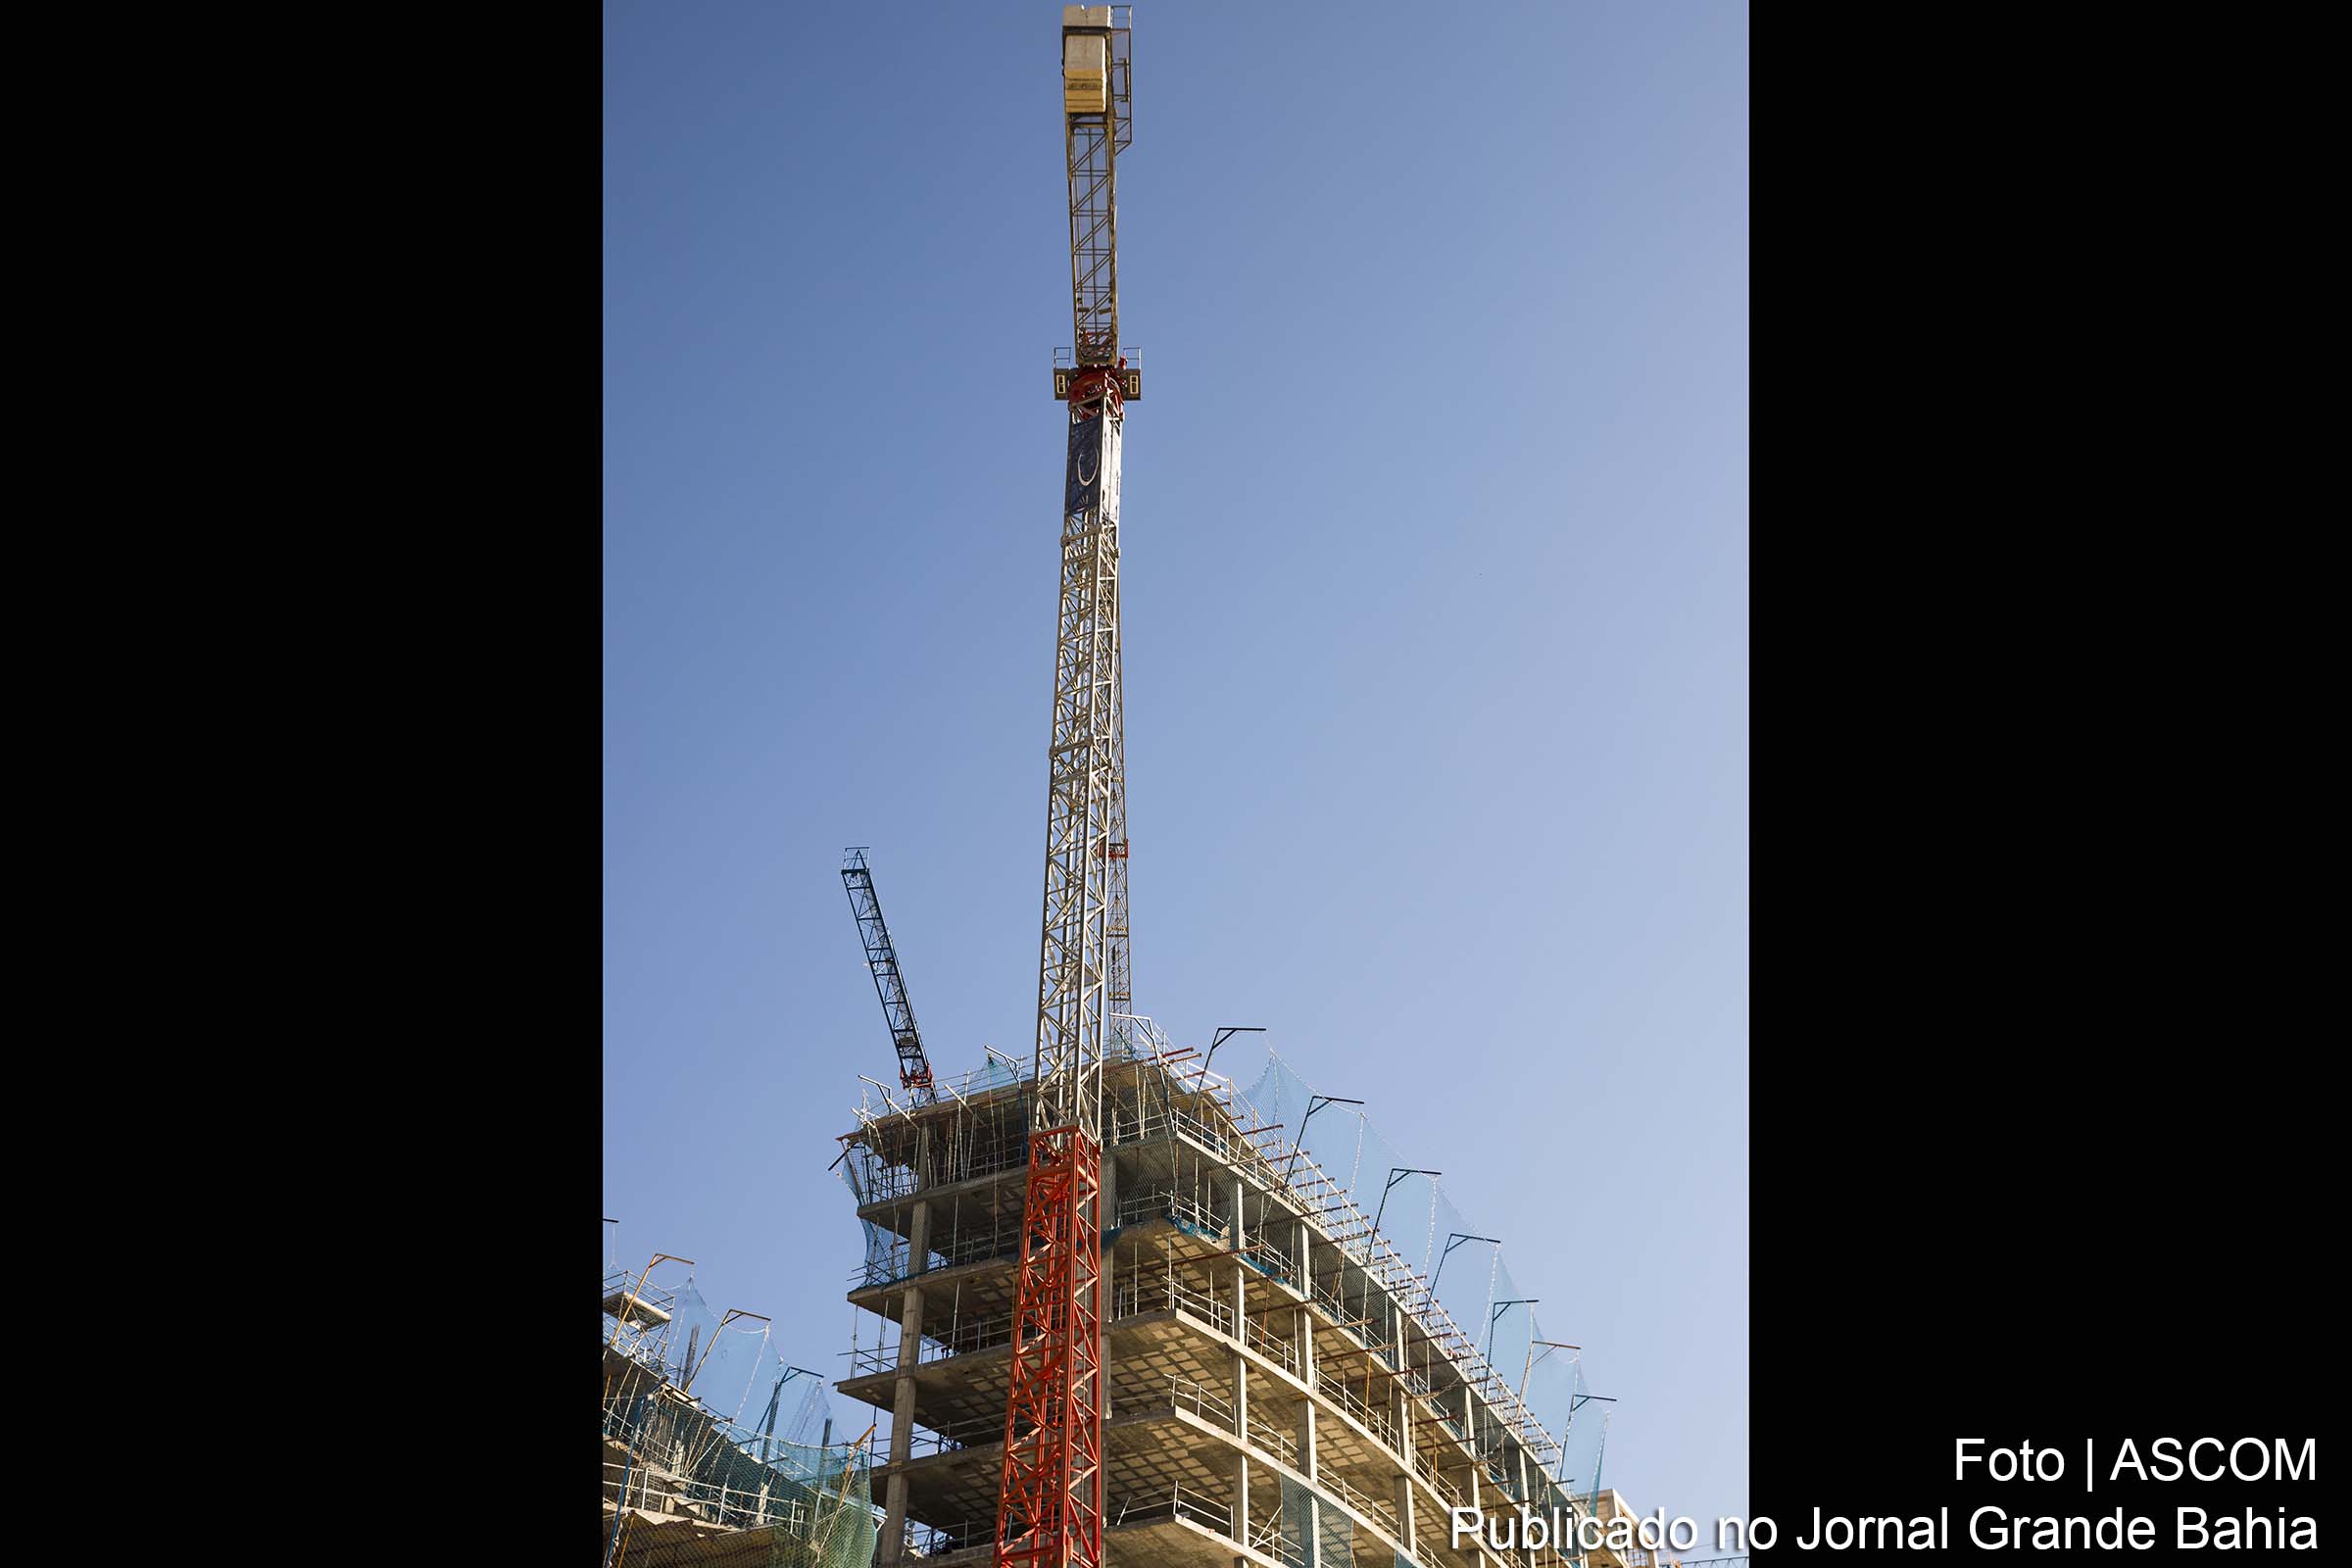
No cenário de desafios enfrentados pela infraestrutura brasileira, os investimentos públicos em 2023 totalizaram R$ 47,7 bilhões, conforme apontado pela Associação Brasileira da Infraestrutura e Indústrias de Base (Abdib). Essa cifra, no entanto, representa apenas 10,5% dos aportes necessários para sanar os gargalos atuais, conforme estimado pela Confederação Nacional da Indústria (CNI), equivalendo a 4,5% do Produto Interno Bruto (PIB). A recém-sancionada lei que institui as debêntures de infraestrutura surge como uma estratégia para diversificar as fontes de financiamento, priorizando o investimento privado, que atualmente lidera as fontes de recursos do setor.
Rodrigo Petrasso, especialista em projetos privados e sócio do escritório Toledo Marchetti Advogados, destaca as debêntures de infraestrutura e o Novo PAC como iniciativas promissoras para aproximar o país do patamar necessário de investimento. No entanto, ele ressalta que o desafio persiste, considerando a distância significativa entre os investimentos atuais e as demandas do setor. O deputado federal Arnaldo Jardim (Cidadania-SP), autor da nova legislação, enfatiza que a norma visa atrair investidores institucionais, como fundos de pensão e previdência privada, para impulsionar o financiamento em infraestrutura.
O sucesso das debêntures incentivadas, modalidade voltada à captação de recursos para infraestrutura, reside na isenção de Imposto de Renda sobre o lucro das pessoas físicas que financiam projetos, tornando-as atrativas para esse público. Contudo, fundos de pensão, já beneficiados fiscalmente, não as veem com o mesmo interesse. A nova lei busca atrair esses investidores direcionando os benefícios fiscais para as empresas de infraestrutura que emitem as debêntures. A legislação permite que as companhias deduzam até 30% dos juros pagos aos investidores da base de cálculo do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL), visando impulsionar a rentabilidade oferecida aos investidores pela redução da carga tributária.



Deixe um comentário