

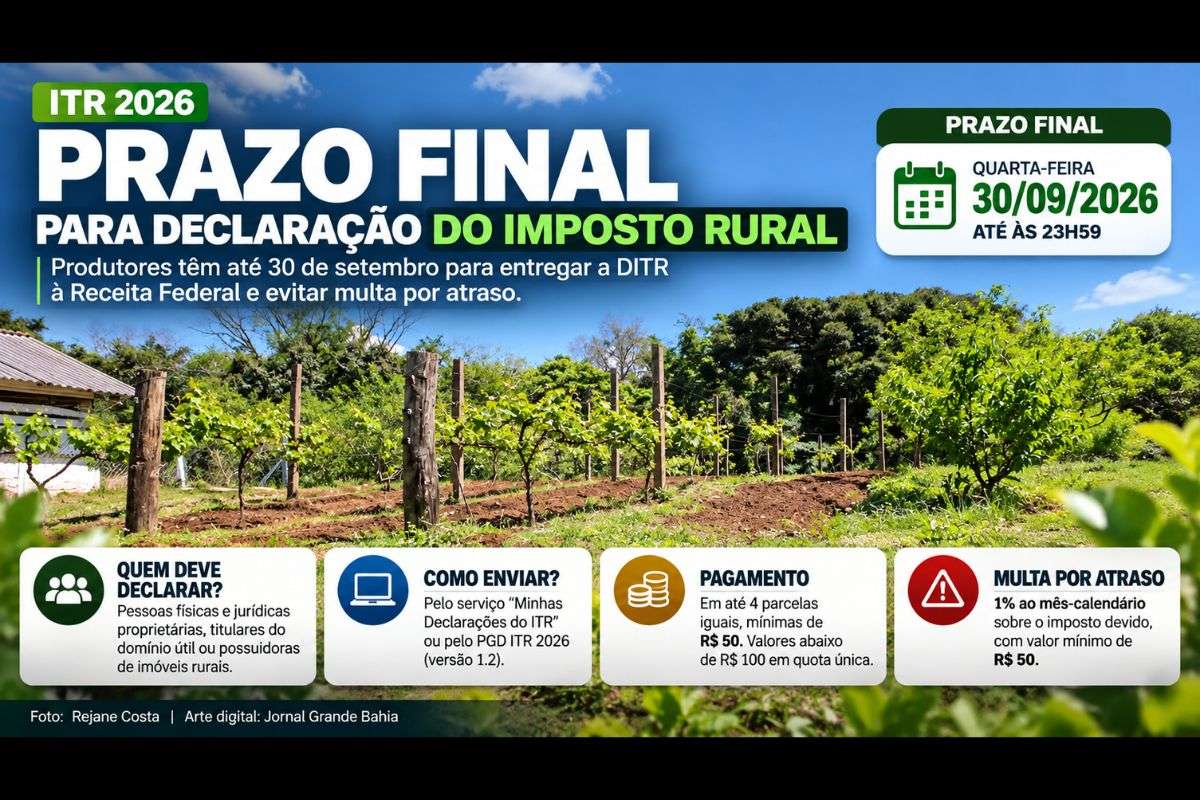
Produtores rurais têm até as 23h59 da quarta-feira (30/09/2026) para apresentar à Receita Federal a Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) referente ao exercício de 2026. O prazo começou em 10 de agosto e as regras estão estabelecidas na Instrução Normativa RFB nº 2.330, de 22 de junho de 2026.
A obrigação alcança pessoas físicas e jurídicas proprietárias, titulares do domínio útil ou possuidoras de imóveis rurais, exceto nos casos de imunidade ou isenção previstos na legislação. A declaração deve ser apresentada dentro do prazo para evitar a aplicação de penalidades por atraso.
Uma das alterações destacadas para 2026 é a disponibilização do serviço “Minhas Declarações do ITR”, no Portal de Serviços da Receita Federal. Segundo Giuliano Vendruscolo, sócio-proprietário da Guapo Consultoria – Sucessão de Negócios Familiares, a ferramenta permite preencher, transmitir, retificar e consultar a declaração pela internet.
Receita amplia opções para entrega da DITR
O acesso ao serviço online ocorre por meio de conta gov.br nos níveis Prata ou Ouro. Inicialmente, as regras estabeleciam a obrigatoriedade do sistema web para pessoas físicas proprietárias de imóveis rurais com mais de 100 hectares e para pessoas jurídicas.
Para proprietários pessoas físicas de imóveis com até 100 hectares, a regulamentação original permitia a utilização do Programa Gerador da Declaração do ITR (PGD ITR 2026). A Receita Federal, entretanto, alterou essa regra em 21/09/2026, ampliando as possibilidades de entrega.
Desde essa atualização, todos os contribuintes podem utilizar tanto o serviço “Minhas Declarações do ITR” quanto o PGD ITR 2026, versão 1.2. O programa gerador passou, portanto, a receber declarações relativas a todos os imóveis rurais.
A mudança permite que o contribuinte escolha entre as duas modalidades disponíveis para cumprir a obrigação. A utilização de cada ferramenta depende das condições de acesso e das informações necessárias para o preenchimento da declaração.
Imposto pode ser dividido em até quatro parcelas
O imposto apurado na declaração pode ser pago em até quatro quotas iguais, mensais e sucessivas, desde que o valor de cada parcela seja de pelo menos R$ 50.
Quando o imposto calculado for inferior a R$ 100, o pagamento deve ser realizado em quota única. A primeira parcela ou a quota única tem vencimento em 30/09/2026, mesma data estabelecida para o encerramento do prazo de entrega da DITR.
De acordo com Giuliano Vendruscolo, a entrega após o prazo está sujeita a multa de 1% ao mês-calendário ou fração de atraso, calculada sobre o imposto devido. A penalidade tem valor mínimo de R$ 50.
Espólio possui regras específicas de representação
A declaração também contempla situações em que o imóvel rural pertence a espólio. Nesses casos, a representação perante a Receita Federal deve observar as regras aplicáveis aos contribuintes falecidos e à tramitação do inventário.
O inventariante pode representar o espólio perante o órgão federal, desde que apresente a documentação que comprove sua condição, além da respectiva certidão de óbito.
Existem ainda procedimentos específicos para representação por sucessores ou outros representantes, conforme a situação do inventário. A documentação exigida varia de acordo com a condição do espólio e a forma de representação perante a Receita Federal.
Prazo termina em 30 de setembro
Com o encerramento do prazo previsto para 30/09/2026, proprietários e possuidores de imóveis rurais devem verificar previamente a situação cadastral dos imóveis e reunir as informações necessárias para o preenchimento da DITR.
A orientação apresentada por Giuliano Vendruscolo é que os contribuintes façam a transmissão com antecedência, de modo a reduzir o risco de problemas durante o envio da declaração e evitar a incidência de multa por atraso.
A DITR 2026 deve ser apresentada por quem se enquadra nas condições estabelecidas pela legislação, observadas as hipóteses de imunidade ou isenção. Após a transmissão, o contribuinte deve acompanhar eventuais pendências e cumprir os prazos relativos ao pagamento do imposto apurado.



Deixe um comentário