
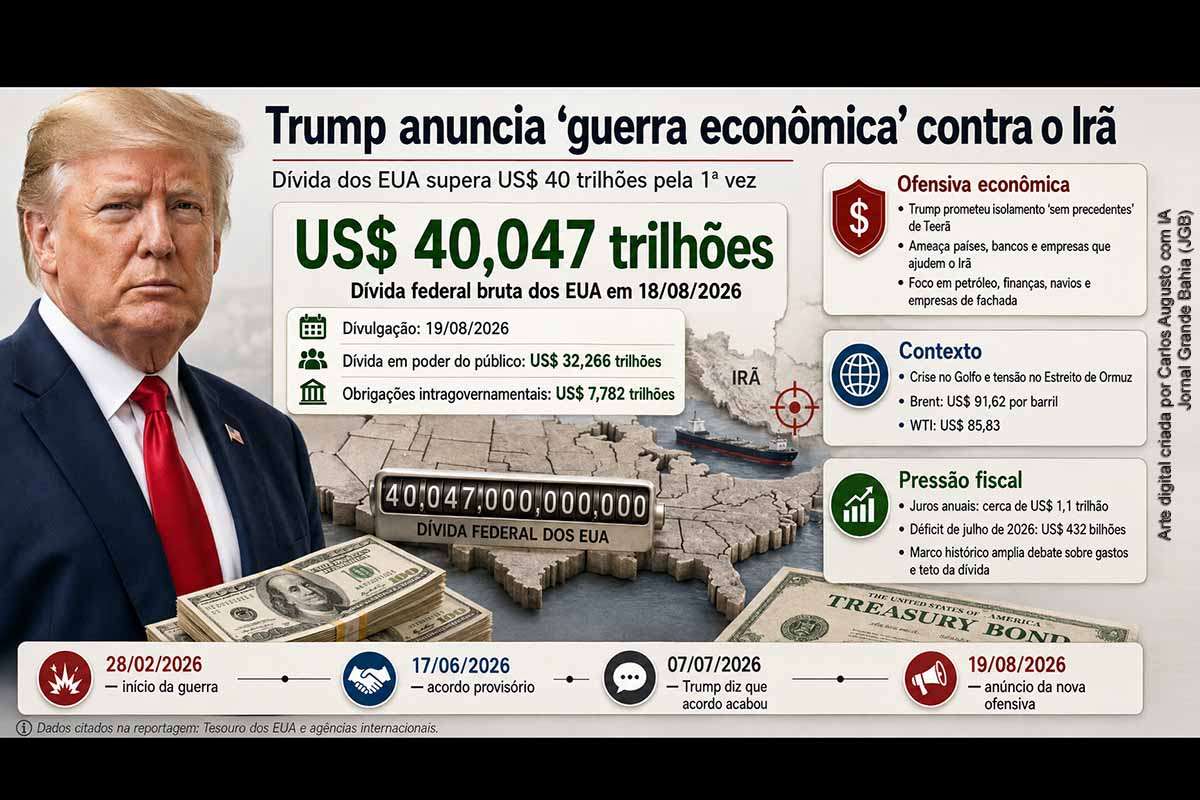
Na quarta-feira (19/08/2026), o presidente dos Estados Unidos, Donald Trump, anunciou uma nova etapa da ofensiva econômica contra o Irã, prometendo ampliar o isolamento de Teerã e ameaçando com consequências econômicas países, empresas e instituições financeiras que mantenham comércio ou ofereçam suporte ao governo iraniano. No mesmo dia, dados divulgados pelo Departamento do Tesouro dos Estados Unidos mostraram que a dívida federal bruta norte-americana havia alcançado US$ 40,047 trilhões em 18/08/2026, ultrapassando pela primeira vez a marca de US$ 40 trilhões. Os dois acontecimentos, embora não possuam relação causal direta, colocam lado a lado a escalada da política externa norte-americana no Golfo e a crescente restrição fiscal enfrentada pela maior economia do mundo.
Trump promete ampliar isolamento econômico do Irã
Trump anunciou a nova iniciativa por meio de publicação na plataforma Truth Social. Segundo o presidente, Teerã não teria aproveitado as oportunidades oferecidas para alcançar um acordo e passaria a enfrentar “guerra econômica e isolamento em escala sem precedentes”.
O republicano classificou a ofensiva como a “mais esmagadora operação econômica” já dirigida contra um país e afirmou que qualquer nação que permita que bancos, empresas, aeroportos ou entidades governamentais ofereçam suporte econômico ao Irã poderá sofrer consequências impostas por Washington.
A mensagem citou, entre as atividades que os Estados Unidos pretendem combater, mecanismos utilizados para manter receitas e transações iranianas apesar das sanções, incluindo contrabando de petróleo, transferências financeiras, casas de câmbio, registros de navios e empresas de fachada. Trump utilizou ainda a expressão “Economic D-Day” para caracterizar a ofensiva e solicitou apoio dos aliados norte-americanos ao esforço de isolamento.
O anúncio representa uma ampliação da estratégia de pressão econômica dos Estados Unidos, mas, até a divulgação inicial, não havia detalhamento completo sobre todas as novas sanções, os países que seriam diretamente atingidos, os critérios para aplicação de medidas secundárias ou o cronograma de implementação. A dimensão concreta da iniciativa dependerá, portanto, dos atos administrativos e regulatórios adotados por Washington.
Estados Unidos ameaçam parceiros comerciais de Teerã
A ameaça de Trump amplia o risco de aplicação das chamadas sanções secundárias, instrumentos pelos quais Washington pode penalizar empresas, bancos ou governos estrangeiros que mantenham determinadas relações comerciais com entidades já submetidas a restrições norte-americanas.
O alcance potencial da política ultrapassa, dessa forma, as relações bilaterais entre Estados Unidos e Irã. Países que compram petróleo iraniano ou funcionam como centros financeiros, comerciais e logísticos para as transações de Teerã podem ser pressionados a escolher entre preservar essas operações e manter acesso ao sistema financeiro e ao mercado norte-americanos.
Especialistas ouvidos pela Al Jazeera identificaram China, Iraque e Turquia entre os parceiros iranianos que podem se tornar relevantes para a estratégia de Washington. Essa avaliação, entretanto, constitui análise prospectiva e não significa que medidas específicas contra esses países tenham sido formalmente anunciadas.
A China assume importância particular por sua participação no mercado de petróleo iraniano. Uma tentativa de ampliar sanções contra empresas ou instituições chinesas envolvidas nessas transações poderia acrescentar uma nova frente de tensão à relação entre Washington e Pequim.
Tesouro já preparava nova fase de pressão econômica
O anúncio presidencial foi precedido por declarações do secretário do Tesouro norte-americano, Scott Bessent. Em 14/08/2026, ele havia indicado que o governo preparava medidas capazes de produzir um nível de isolamento econômico que, segundo sua descrição, ainda não teria sido aplicado contra outro país.
Bessent afirmou que a estratégia combinaria pressão financeira com medidas destinadas a restringir a atividade econômica e comercial iraniana. Especialistas consultados pela Radio Free Europe/Radio Liberty avaliaram que uma política realmente mais abrangente poderia avançar sobre bancos estrangeiros, pagamentos em moedas diferentes do dólar, companhias de navegação, seguradoras, refinarias e intermediários utilizados para manter o comércio de petróleo iraniano.
Essas possibilidades permanecem dependentes das decisões formais do governo norte-americano. A declaração presidencial estabelece a direção política da ofensiva, mas a extensão das restrições deverá ser medida pelas sanções efetivamente publicadas pelo Departamento do Tesouro, pelo Departamento de Estado e por outras autoridades competentes.
Irã acusa Washington de “terrorismo econômico”
O governo iraniano rejeitou as ameaças. O ministro das Relações Exteriores do Irã, Abbas Araghchi, classificou a estratégia norte-americana como uma forma de “terrorismo econômico” e afirmou que Washington estaria ampliando uma política já utilizada anteriormente contra a República Islâmica.
Araghchi também associou a ofensiva à situação fiscal norte-americana, mencionando a expansão da dívida e dos custos com juros nos Estados Unidos. A referência ocorreu justamente quando o Tesouro divulgava o novo recorde do endividamento federal.
Veículos vinculados ou próximos ao governo iraniano argumentaram que as restrições econômicas não constituem uma novidade e sustentaram que Teerã desenvolveu mecanismos para contornar parte das sanções internacionais. Essas afirmações representam a posição iraniana e não demonstram, por si mesmas, a eficácia futura da nova estratégia anunciada por Trump.
Guerra começou em fevereiro e acordo de junho entrou em colapso
A intensificação da pressão econômica ocorre dentro de uma crise militar e diplomática iniciada em 28/02/2026, quando Estados Unidos e Israel realizaram ataques contra o Irã. Teerã respondeu militarmente, e o conflito passou a afetar países e instalações no Golfo, além do fluxo internacional de petróleo.
Em junho, Washington e Teerã chegaram a um entendimento provisório destinado a interromper as operações militares e criar condições para uma negociação permanente. O memorando previa, entre outros pontos, discussões sobre o programa nuclear iraniano, a retirada de determinadas restrições e a normalização da navegação pelo Estreito de Ormuz.
O acordo, porém, deteriorou-se rapidamente. As duas partes passaram a acusar uma à outra de descumprir compromissos. Em 07/07/2026, Trump declarou que o entendimento estava encerrado. Uma semana depois, o Ministério das Relações Exteriores iraniano informou que o acordo estava suspenso.
Em 18/08/2026, o negociador iraniano Mohammad Baqer Qalibaf afirmou que Teerã condicionava a normalização do tráfego no Estreito de Ormuz ao cumprimento, pelos Estados Unidos, de exigências relacionadas ao bloqueio de portos iranianos, às sanções sobre petróleo, aos ativos congelados e às operações militares. Washington e Teerã mantêm versões divergentes sobre as obrigações previstas no acordo.
Estreito de Ormuz mantém petróleo e comércio mundial sob pressão
A disputa pelo Estreito de Ormuz transformou-se em um dos principais elementos econômicos do conflito. Antes da guerra, aproximadamente um quinto do petróleo e do gás natural liquefeito comercializados mundialmente passava pela região, segundo dados citados pela Reuters.
A redução do tráfego marítimo e o risco de novos ataques elevaram custos logísticos, seguros e prêmios de risco no mercado internacional de energia.
Em 19/08/2026, o petróleo Brent encerrou a sessão a US$ 91,62 por barril, enquanto o West Texas Intermediate, referência norte-americana, fechou em US$ 85,83. Os preços alcançaram os maiores níveis em aproximadamente quatro semanas diante das incertezas envolvendo o Golfo e o fluxo de navios pelo estreito.
A tentativa norte-americana de sufocar economicamente Teerã, portanto, ocorre em um ambiente no qual qualquer ampliação das tensões pode produzir efeitos fora do território iraniano, especialmente sobre petróleo, combustíveis, transporte marítimo, inflação e cadeias internacionais de abastecimento.
Dívida dos Estados Unidos alcança US$ 40,047 trilhões
Paralelamente à ofensiva contra o Irã, os Estados Unidos registraram um marco fiscal histórico.
O balanço diário do Tesouro divulgado em 19/08/2026, referente à posição de 18/08, mostrou US$ 40,047 trilhões em dívida federal bruta. Desse total, US$ 32,266 trilhões correspondiam à dívida mantida por investidores e outras entidades fora do governo federal, enquanto US$ 7,782 trilhões estavam registrados como obrigações intragovernamentais.
A metodologia do próprio Tesouro define a dívida total como a soma da dívida mantida pelo público com os títulos mantidos por fundos e contas governamentais. O banco de dados oficial Debt to the Penny acompanha diariamente essa evolução.
O avanço para além de US$ 40 trilhões ocorreu menos de cinco meses depois de a dívida superar US$ 39 trilhões, em março de 2026. A marca de US$ 38 trilhões havia sido alcançada em outubro de 2025.
Dívida mais que dobrou desde janeiro de 2017
Quando Trump assumiu seu primeiro mandato presidencial, em janeiro de 2017, a dívida federal estava em aproximadamente US$ 19,95 trilhões. Em menos de uma década, portanto, o estoque nominal mais que dobrou.
Segundo levantamento da Reuters baseado nos dados oficiais, a dívida aumentou aproximadamente US$ 7,8 trilhões durante o primeiro mandato de Trump. Desde o início do segundo mandato, em janeiro de 2025, o crescimento acumulado é de cerca de US$ 3,8 trilhões, elevando para aproximadamente US$ 11,6 trilhões a expansão registrada durante os dois períodos de Trump na Casa Branca até agosto de 2026.
Durante os quatro anos do governo Joe Biden, o aumento foi de aproximadamente US$ 8,4 trilhões. Uma parcela significativa da expansão ocorrida nas duas administrações esteve relacionada aos programas excepcionais adotados durante e depois da pandemia de Covid-19.
Esses números exigem contextualização: a evolução da dívida não decorre exclusivamente das decisões de um presidente. O estoque resulta da acumulação de déficits, leis aprovadas pelo Congresso, despesas obrigatórias, políticas tributárias, juros, programas emergenciais e compromissos assumidos ao longo de sucessivas administrações.
Juros passam a consumir parcela crescente do orçamento
O problema fiscal norte-americano não está limitado ao tamanho nominal da dívida. A combinação entre elevado estoque de títulos e taxas de juros mais altas aumenta rapidamente os recursos necessários para financiar o próprio endividamento.
Segundo os dados citados pela Reuters, aproximadamente US$ 1,1 trilhão do orçamento federal anual já é destinado ao pagamento de juros. No exercício fiscal de 2025, o serviço da dívida ultrapassou, pela primeira vez, os gastos do Pentágono.
Nos primeiros dez meses do exercício fiscal de 2026, as despesas com juros superaram também os desembolsos com Medicare e tornaram-se a segunda maior rubrica do orçamento federal, atrás apenas da Previdência Social norte-americana.
A pressão é agravada por programas obrigatórios como Social Security, Medicare, Medicaid e benefícios destinados a veteranos, que correspondem a parcela expressiva das despesas federais.
Ao mesmo tempo, a persistência de déficits obriga o Tesouro a continuar emitindo títulos para financiar a diferença entre receitas e despesas.
Déficit de julho chegou a US$ 432 bilhões
O Tesouro registrou déficit mensal de US$ 432 bilhões em julho de 2026, o quarto maior déficit mensal da história norte-americana segundo a Reuters.
Nos primeiros dez meses do ano fiscal de 2026, o déficit acumulado já havia ultrapassado o resultado negativo registrado durante todo o exercício fiscal anterior, apesar de ainda restarem dois meses até o encerramento do período orçamentário em 30/09/2026.
O quadro amplia a necessidade de financiamento federal justamente quando investidores passaram a exigir retornos maiores para adquirir títulos de longo prazo.
Na semana em que a dívida se aproximava dos US$ 40 trilhões, os rendimentos dos Treasuries de longo prazo atingiram os maiores níveis em quase duas décadas. Em resposta às condições do mercado, o secretário Scott Bessent anunciou a ampliação das recompras de títulos com vencimentos entre dez e 30 anos.
Juros mais elevados sobre títulos públicos também podem repercutir sobre hipotecas, financiamento de automóveis, crédito empresarial e demais operações financeiras nos Estados Unidos.
Guerra com o Irã ocorre em ambiente de menor espaço fiscal
A coincidência entre a escalada econômica contra o Irã e a marca dos US$ 40 trilhões evidencia uma questão estratégica para Washington: sustentar compromissos militares e geopolíticos internacionais enquanto despesas obrigatórias e juros consomem fatias crescentes do orçamento.
A Associated Press apontou os gastos de defesa ligados ao conflito com o Irã entre as pressões atualmente existentes sobre as contas federais. Isso, porém, não permite atribuir à guerra a ultrapassagem da marca dos US$ 40 trilhões. O atual estoque foi construído ao longo de décadas e resulta de decisões fiscais acumuladas por governos e congressos de diferentes orientações políticas.
A distinção é essencial. O conflito adiciona despesas e riscos ao cenário fiscal, mas não constitui a origem estrutural do endividamento norte-americano.
O desafio de longo prazo envolve a diferença persistente entre gastos e arrecadação, os custos dos programas sociais, o envelhecimento demográfico, políticas tributárias, despesas de defesa e a própria conta crescente dos juros.
Teto da dívida deverá voltar ao Congresso
Além do estoque total, Washington deverá enfrentar novamente a discussão sobre o limite legal de endividamento federal.
A Associated Press informou que o Bipartisan Policy Center estima que os Estados Unidos podem alcançar o teto legal de aproximadamente US$ 41,1 trilhões entre o fim do inverno e meados de 2027. Caso isso ocorra, o Congresso precisará novamente decidir sobre elevação ou suspensão do limite.
O debate sobre o teto não determina diretamente quanto o governo gasta. Ele estabelece a capacidade do Tesouro de captar recursos necessários para cumprir obrigações já autorizadas pelo Congresso.
A proximidade entre a dívida efetivamente registrada e o limite legal acrescenta, entretanto, uma nova variável política ao cenário econômico norte-americano.
Linha do tempo dos principais acontecimentos
- 28/02/2026 — Início da guerra: Estados Unidos e Israel realizam ataques contra o Irã; Teerã responde militarmente e o conflito passa a afetar o Golfo e a navegação no Estreito de Ormuz.
- Março de 2026 — Dívida supera US$ 39 trilhões: o endividamento federal dos Estados Unidos ultrapassa um novo marco histórico, cinco meses depois de ter alcançado US$ 38 trilhões.
- 17/06/2026 — Entendimento provisório: Washington e Teerã formalizam um acordo destinado a interromper as operações militares e iniciar negociações sobre questões como o Estreito de Ormuz e o programa nuclear iraniano.
- 07/07/2026 — Trump considera acordo encerrado: o presidente norte-americano afirma que o entendimento firmado em junho estava “over”, após divergências sobre sua implementação.
- Julho de 2026 — Irã suspende entendimento: o Ministério das Relações Exteriores iraniano anuncia a suspensão do acordo provisório após a deterioração das negociações.
- 14/08/2026 — Bessent antecipa nova ofensiva: o secretário do Tesouro, Scott Bessent, anuncia que Washington prepara medidas de isolamento econômico contra o Irã que, segundo ele, teriam alcance sem precedentes.
- 18/08/2026 — Hormuz continua no centro do impasse: autoridades iranianas condicionam a normalização do estreito ao atendimento de exigências relacionadas a sanções, bloqueio de portos, ativos e operações militares norte-americanas. No mesmo dia, a dívida federal bruta chega a US$ 40,047 trilhões.
- 19/08/2026 — Trump anuncia “guerra econômica”: o presidente promete ampliar o isolamento do Irã e ameaça países, empresas e instituições que mantenham operações consideradas uma “linha de vida” econômica para Teerã.
- 19/08/2026 — Tesouro divulga marco histórico: os dados referentes ao dia anterior confirmam que a dívida federal norte-americana ultrapassou pela primeira vez US$ 40 trilhões.
A nova ofensiva de Donald Trump transfere parte do centro de gravidade do conflito com o Irã das operações militares para a coerção econômica internacional. O ponto decisivo não será a retórica utilizada pelo presidente, mas a capacidade de Washington de transformar a ameaça em instrumentos capazes de interromper fluxos de petróleo, financiamento, transporte e comércio sem provocar efeitos econômicos excessivamente elevados sobre parceiros, mercados de energia e cadeias globais. A ausência inicial de detalhamento completo sobre as novas medidas impede aferir, neste momento, até onde a estratégia avançará além das sanções já existentes.
A tentativa de impor custos também a terceiros aumenta a dimensão internacional da disputa. Se Washington avançar sobre bancos, empresas e intermediários situados em grandes parceiros comerciais do Irã, a política poderá envolver interesses de países como China, Turquia e Iraque. O resultado dependerá não apenas da capacidade jurídica e financeira dos Estados Unidos de aplicar sanções, mas também da reação dos governos atingidos e da possibilidade de Teerã continuar utilizando redes alternativas de comércio e pagamentos.
A ultrapassagem dos US$ 40 trilhões acrescenta outra dimensão à análise. Não há respaldo factual para apresentar a guerra com o Irã como causa do atual volume da dívida: o endividamento resulta de décadas de déficits, programas obrigatórios, cortes e alterações tributárias, crises econômicas, pandemia, despesas militares e aumento dos juros. O conflito, entretanto, surge justamente quando o custo da dívida já restringe progressivamente a flexibilidade fiscal dos Estados Unidos. Juros superiores a US$ 1 trilhão por ano, déficits persistentes e a aproximação de um novo debate sobre o teto legal indicam que decisões de política externa passam a coexistir com limitações orçamentárias cada vez mais relevantes.
O núcleo factual combina, portanto, dois acontecimentos de elevada relevância pública: Washington procura aumentar o custo econômico imposto ao Irã e aos parceiros de Teerã enquanto administra o maior estoque nominal de dívida de sua história. Os próximos passos dependerão das sanções efetivamente publicadas pelo Departamento do Tesouro e pelo governo Trump, da reação do Irã, do comportamento de seus parceiros comerciais, da evolução do Estreito de Ormuz e do mercado internacional de petróleo e, no plano interno, das decisões do Congresso dos Estados Unidos sobre déficit, gastos, receitas e limite da dívida.



Deixe um comentário