

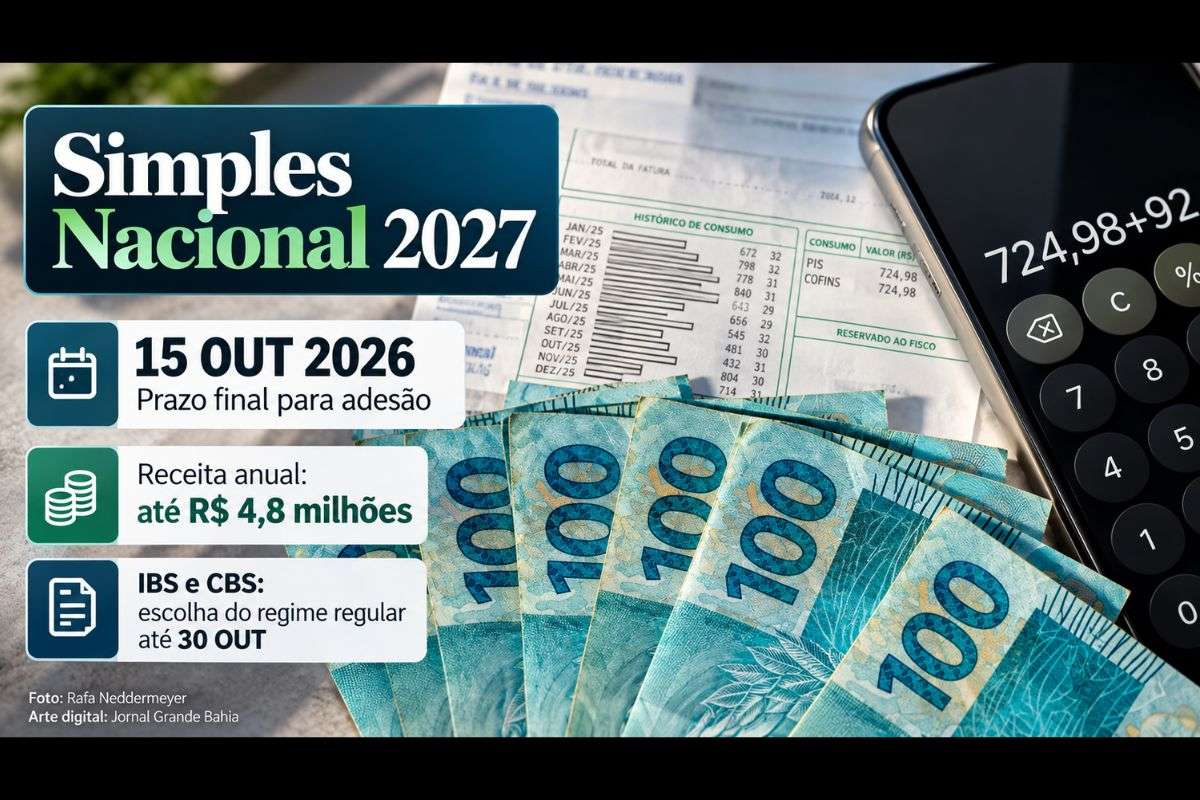
Micro e pequenas empresas interessadas em ingressar no Simples Nacional a partir de janeiro de 2027 têm até esta quinta-feira (15/10/2026) para solicitar a adesão ao regime tributário. A mudança no calendário está relacionada à implementação da reforma tributária sobre o consumo, que prevê a incorporação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) ao sistema tributário brasileiro.
O Simples Nacional é destinado, em regra, a microempresas e empresas de pequeno porte com receita bruta anual de até R$ 4,8 milhões, desde que atendam às demais condições legais. O prazo para a opção referente a 2027 começou em 1º de setembro de 2026, antecipando o procedimento que tradicionalmente ocorria em janeiro.
Inicialmente, o período de adesão terminaria em 30 de setembro. Após interlocução com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), o Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo até 15 de outubro de 2026. A alteração busca permitir que as empresas organizem a escolha tributária antes do início do próximo ano-calendário.
Simples Nacional: quais são os prazos para 2027
O novo calendário estabelece datas distintas para a adesão ao Simples Nacional, a escolha da forma de recolhimento do IBS e da CBS e a regularização de pendências fiscais. Essas etapas devem ser observadas pelas empresas que pretendem ingressar no regime em 2027.
O período de 1º de setembro a 15 de outubro de 2026 corresponde à solicitação de opção pelo Simples Nacional. Já a escolha pelo recolhimento do IBS e da CBS no regime regular, para o primeiro semestre de 2027, tem prazo até 30 de outubro de 2026, conforme as regras apresentadas.
A regularização de pendências que impeçam a opção também deve observar os procedimentos e os prazos específicos aplicáveis ao pedido. O calendário informado prevê ainda um período para desistências entre 3 de novembro e 20 de dezembro de 2026, enquanto os efeitos da opção pelo Simples estão previstos para começar em 1º de janeiro de 2027.
Principais datas do calendário tributário:
- 15/10/2026: prazo final para solicitar adesão ao Simples Nacional para 2027.
- 30/10/2026: prazo para escolher o regime regular de IBS e CBS para o primeiro semestre de 2027.
- 30/10/2026: data indicada para regularização de pendências que impeçam a opção, conforme o calendário informado.
- 03/11 a 20/12/2026: período de desistência previsto no calendário apresentado, sujeito às regras aplicáveis.
- 01/01/2027: início dos efeitos da opção pelo Simples Nacional.
- 01 a 31/03/2027: período previsto para escolher o recolhimento regular de IBS e CBS no segundo semestre de 2027.
As datas devem ser conferidas conforme a regulamentação vigente e a situação de cada empresa, especialmente nos casos de pendências fiscais, abertura recente ou necessidade de desistência.
Reforma tributária altera a escolha entre Simples e regime regular
A reforma tributária introduz mudanças na tributação do consumo e cria uma possibilidade de escolha específica para as empresas do Simples Nacional. A partir das novas regras, a empresa poderá continuar enquadrada no regime simplificado e, ao mesmo tempo, optar pelo recolhimento do IBS e da CBS pelo regime regular.
A escolha não significa, necessariamente, abandonar o Simples Nacional. Ela diz respeito à forma de apuração e recolhimento desses dois tributos, conforme as condições previstas na regulamentação.
Para o primeiro semestre de 2027, a opção pelo regime regular deverá ser formalizada até 30 de outubro de 2026. Quem não fizer essa escolha permanecerá, nesse período, com IBS e CBS recolhidos dentro da sistemática do Simples Nacional, conforme as regras aplicáveis.
Como avaliar a opção pelo IBS e pela CBS
A decisão sobre a forma de recolhimento dos novos tributos exige uma análise das operações da empresa. Não basta comparar alíquotas: o resultado pode variar conforme o tipo de atividade, o perfil dos clientes, a cadeia de fornecedores e a possibilidade de aproveitamento de créditos tributários.
Empresas que vendem para outras pessoas jurídicas podem ter interesse especial em avaliar o regime regular, pois a sistemática de créditos pode influenciar a competitividade comercial. A escolha, entretanto, depende das características de cada operação e das regras legais aplicáveis.
Antes de formalizar a decisão, é recomendável simular os dois cenários e avaliar os efeitos sobre preços, custos, margens e fluxo de caixa. A opção tributária deve considerar o impacto financeiro total, e não apenas o percentual nominal dos tributos.
Empresas que já estão no Simples precisam fazer nova adesão?
As empresas que já são optantes pelo Simples Nacional, em regra, não precisam solicitar novamente a permanência no regime. Ainda assim, é importante verificar a situação fiscal e identificar eventuais pendências que possam impedir a continuidade do enquadramento em 2027.
Quem pretende permanecer no Simples e não deseja recolher o IBS e a CBS pelo regime regular também não precisa realizar uma nova opção por essa modalidade. A escolha pelo recolhimento regular, por sua vez, deve ser formalizada dentro do prazo estabelecido.
A verificação antecipada da situação cadastral e fiscal permite identificar problemas que possam comprometer o enquadramento. Caso haja impedimentos, a empresa deve observar as orientações e os procedimentos de regularização previstos na regulamentação.
Regras específicas para empresas abertas no fim de 2026
Empresas abertas entre 1º de outubro e 31 de dezembro de 2026 terão tratamento específico. Nesses casos, a opção pelo Simples Nacional feita no momento da inscrição do Cadastro Nacional da Pessoa Jurídica (CNPJ) poderá produzir efeitos tanto para o período restante de 2026 quanto para todo o ano de 2027, conforme as condições aplicáveis.
A escolha pelo recolhimento regular do IBS e da CBS também poderá ser realizada durante a abertura da empresa, com efeitos previstos a partir de janeiro de 2027.
Caso o empresário não queira permanecer no Simples Nacional em 2027, deverá observar o procedimento de exclusão e o prazo aplicável. A análise deve considerar a situação cadastral, a data de abertura e as regras específicas para empresas em início de atividade.
Desistência da opção exige atenção às regras
A antecipação do calendário prevê a possibilidade de desistência do pedido de adesão. O material fornecido informa que solicitações feitas em setembro poderiam ser canceladas até 30 de novembro de 2026, enquanto o calendário posteriormente apresentado indica um período de desistência entre 3 de novembro e 20 de dezembro.
Como há divergência entre essas datas no material de referência, o prazo efetivamente aplicável deve ser confirmado na regulamentação oficial vigente antes de qualquer cancelamento.
A desistência pode ter consequências para o planejamento tributário da empresa. Conforme as regras descritas, o cancelamento poderá ser irretratável, impedindo uma nova opção com efeitos para 2027. Por esse motivo, a decisão deve ser tomada após análise da situação fiscal e das alternativas disponíveis.
A antecipação do procedimento também permite que as empresas identifiquem pendências antes do início do ano-calendário. Quando o pedido for indeferido por um problema passível de regularização, será necessário observar as condições e os prazos previstos para corrigir a situação.
Microempreendedores individuais seguem calendário próprio
A mudança no calendário do Simples Nacional não altera o período de opção pelo Sistema de Recolhimento em Valores Fixos Mensais dos Tributos do Simples Nacional (Simei), aplicável ao microempreendedor individual (MEI).
Para os MEIs, a opção pelo Simei continua sendo realizada em janeiro, até o último dia útil do mês, conforme as regras específicas dessa modalidade.
Por isso, o prazo de 15 de outubro não deve ser confundido com o calendário aplicável ao enquadramento do microempreendedor individual. Cada contribuinte precisa verificar qual regime se aplica à sua atividade e à sua situação cadastral.
Emissão da Nota Fiscal de Serviço eletrônica tem prazo alterado
Outra mudança anunciada pelo Comitê Gestor do Simples Nacional envolve a emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional. A obrigatoriedade para empresas optantes pelo regime simplificado foi adiada de 1º de setembro para 1º de novembro de 2026, segundo as informações fornecidas.
O adiamento busca ampliar o período disponível para que empresas e municípios realizem adaptações tecnológicas e operacionais necessárias à utilização do sistema nacional.
Entre as medidas recomendadas estão testar a emissão das notas fiscais, verificar a integração com sistemas de gestão, conferir os dados fiscais cadastrados e preparar os procedimentos internos antes do início da obrigatoriedade.
A preparação antecipada pode reduzir problemas operacionais na emissão dos documentos e na organização das informações tributárias. Empresas que utilizam sistemas próprios ou plataformas de terceiros devem verificar se os recursos estão preparados para as exigências aplicáveis.
Declaração socioeconômica será integrada ao sistema do Simples
As mudanças também alcançam a prestação de informações fiscais e socioeconômicas das empresas. Conforme o material apresentado, a Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada como documento separado, e suas informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D).
A entrega será anual, no período de janeiro a março, de acordo com a regra descrita. A alteração integra o processo de adaptação do regime simplificado à nova estrutura tributária.
A mudança exige atenção dos responsáveis pela contabilidade e pela gestão fiscal, especialmente no controle de dados, na conciliação das informações e no cumprimento das obrigações acessórias. A empresa deverá acompanhar as instruções oficiais para evitar falhas no preenchimento ou na transmissão dos dados.
Planejamento tributário para 2027 exige análise antecipada
A concentração de decisões tributárias no segundo semestre de 2026 exige organização por parte das micro e pequenas empresas. A adesão ao Simples Nacional, a avaliação do recolhimento de IBS e CBS e as adaptações para a emissão de notas fiscais devem integrar o planejamento para o próximo ano.
A análise precisa considerar o enquadramento tributário, a regularidade fiscal, a estrutura de custos, o perfil dos clientes e dos fornecedores e a capacidade de geração e aproveitamento de créditos. Também é necessário avaliar os efeitos das mudanças sobre a formação de preços e o fluxo financeiro.
Empresas e contadores devem conferir os prazos vigentes, simular as alternativas de tributação e revisar os sistemas fiscais antes de formalizar as escolhas para 2027. A decisão adequada depende das características de cada negócio e do cumprimento das exigências legais.
*Com informações da Agência Brasil.


Deixe um comentário