
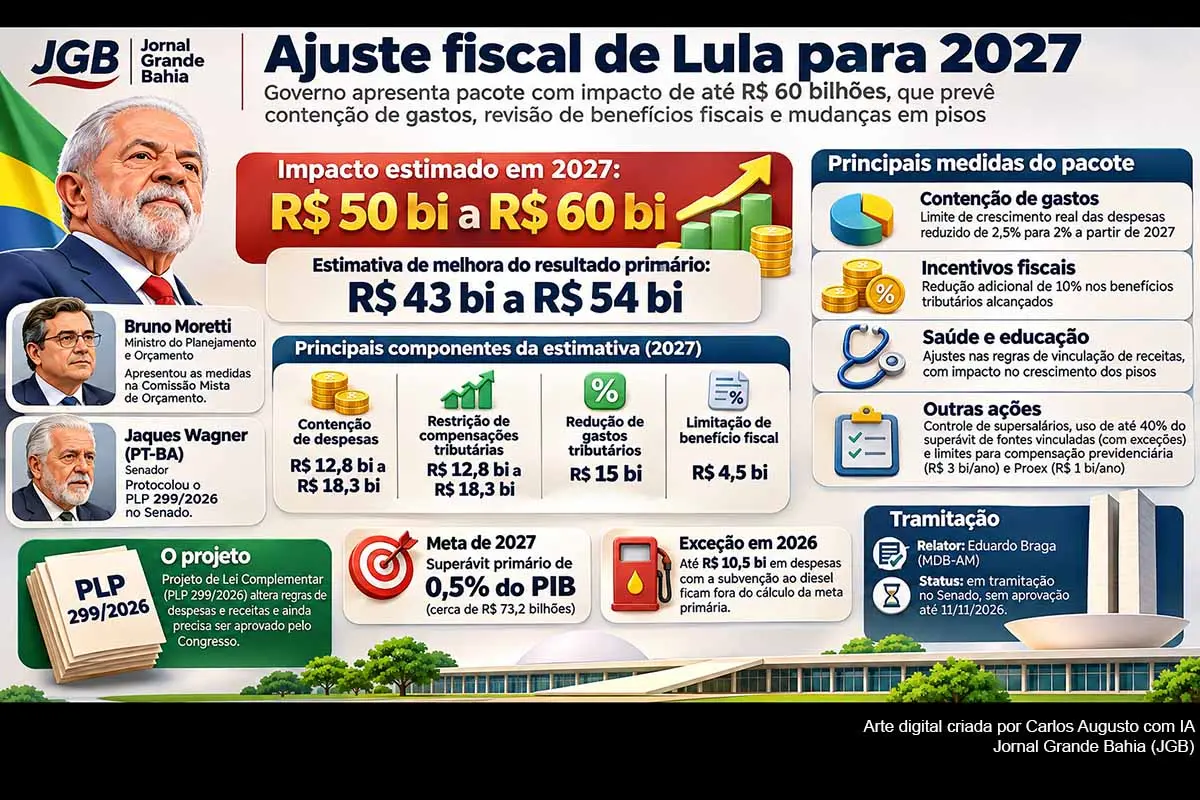
O governo do presidente Luiz Inácio Lula da Silva apresentou nesta quarta-feira (11/11/2026), em Brasília, um conjunto de medidas fiscais com impacto anunciado de R$ 50 bilhões a R$ 60 bilhões em 2027. Após a exposição do ministro do Planejamento e Orçamento, Bruno Moretti, à Comissão Mista de Orçamento (CMO), o senador Jaques Wagner (PT-BA) protocolou o Projeto de Lei Complementar (PLP) 299/2026 no Senado. A proposta combina maior contenção de despesas, revisão de benefícios tributários, restrições a compensações fiscais e mudanças em regras de vinculação de receitas, com o objetivo declarado de sustentar as metas orçamentárias e a trajetória da dívida pública. O projeto foi apresentado, mas ainda depende de aprovação legislativa; nenhuma economia anunciada está realizada.
O texto começou a tramitar com Eduardo Braga (MDB-AM) designado relator de plenário. O parlamentar apresentou parecer favorável, acompanhado de substitutivo, enquanto lideranças discutiam o calendário de votação. O cadastro oficial da proposição, consultado nesta quarta-feira, ainda não registrava aprovação. A existência de uma proposta formal permite verificar medidas que, até então, eram descritas apenas nas negociações entre Executivo e Congresso.
O que significam os R$ 60 bilhões anunciados pelo governo
A estimativa pública apresentada por Moretti reúne efeitos potenciais de contenção de gastos e reforço de receitas ao longo de 2027. Entretanto, o parecer de Eduardo Braga distingue esse anúncio de outro cálculo: segundo informações do Executivo incorporadas ao relatório, a melhora projetada do resultado primário seria de R$ 43 bilhões a R$ 54 bilhões. Não se trata, portanto, de uma economia líquida de R$ 60 bilhões já demonstrada na execução do Orçamento.
O parecer discrimina quatro mecanismos previstos para melhorar o resultado de 2027:
- R$ 12,8 bilhões a R$ 18,3 bilhões em contenção de despesas, mediante contingenciamento orientado ao centro da meta fiscal;
- R$ 12,8 bilhões a R$ 18,3 bilhões em possível reforço de arrecadação, com a restrição de compensações entre créditos e débitos tributários;
- R$ 15 bilhões em receitas adicionais estimadas pela redução de gastos tributários;
- R$ 4,5 bilhões em arrecadação estimada pela limitação de determinado benefício fiscal ao valor registrado no Demonstrativo de Gastos Tributários de 2026, atualizado pela inflação.
A soma aritmética dos valores individualizados varia de R$ 45,1 bilhões a R$ 56,1 bilhões, faixa que não coincide exatamente com o intervalo agregado de R$ 43 bilhões a R$ 54 bilhões informado no mesmo parecer. A divergência não autoriza concluir que o cálculo do governo esteja errado, porque podem existir hipóteses de interação ou ajustes entre medidas. Ela indica, contudo, a necessidade de memória de cálculo pública e conciliada, capaz de esclarecer quanto cada mecanismo efetivamente acrescentaria ao resultado fiscal.
O relatório também menciona R$ 100 bilhões de melhora na margem da chamada regra de ouro, associada ao uso de saldos financeiros vinculados para reduzir a necessidade de emissão de títulos. Esse número não equivale a R$ 100 bilhões de economia primária e não deve ser somado aos efeitos das medidas sobre receitas e despesas. A regra de ouro estabelece limites constitucionais à contratação de operações de crédito em relação às despesas de capital, com exceções previstas na própria Constituição.
Nova contenção de gastos poderá limitar o crescimento real a 2%
A principal alteração incide sobre o arcabouço fiscal instituído pela Lei Complementar 200, de 30 de agosto de 2023. Pela sistemática vigente, o crescimento real das despesas sujeitas ao limite pode alcançar 2,5% ao ano, conforme os parâmetros legais. O novo PLP prevê que, nos exercícios a partir de 2027 em que forem acionados mecanismos de contenção, o crescimento real não ultrapasse 2%. A diferença potencial para o próximo Orçamento foi estimada em cerca de R$ 12,8 bilhões.
A redução não é um corte automático e universal de 0,5% de todas as dotações. Trata-se de um limite condicionado ao acionamento das regras fiscais, operacionalizado por contenção orçamentária. O projeto amplia a possibilidade de o Executivo limitar empenhos e movimentação financeira para perseguir não apenas o piso da faixa de tolerância da meta, mas seu valor central. Isso permite um esforço fiscal adicional mesmo quando o resultado projetado ainda estiver dentro do intervalo legalmente tolerado.
Também está prevista a possibilidade de restringir despesas primárias sujeitas à disponibilidade de recursos ou a tetos definidos em lei, resguardadas as obrigações constitucionais. A redução do limite no exercício não passa automaticamente a integrar a base de cálculo dos anos seguintes; por outro lado, o texto impede que a contenção correspondente seja simplesmente desfeita mediante recomposição da dotação no próprio ano. A distinção é importante: a medida busca conferir persistência ao bloqueio durante o exercício, sem produzir, por essa via, um corte permanente da base orçamentária futura.
Incentivos fiscais e compensações tributárias entram no ajuste
Outra frente é a revisão dos chamados gastos tributários: receitas das quais o poder público deixa de dispor em razão de isenções, créditos presumidos, bases de cálculo reduzidas ou regimes especiais. A equipe econômica anunciou uma redução adicional de 10% nos benefícios alcançados. No texto apresentado, determinados dispositivos passam a trabalhar com 20% da alíquota-padrão nos casos de isenção ou alíquota zero, ou com 80% do benefício original em situações como créditos tributários e reduções de base de cálculo. Os percentuais precisam ser interpretados segundo cada modalidade e em relação às regras anteriormente vigentes; não significam aumento uniforme de 20% de todos os impostos.
O objetivo fiscal é elevar a arrecadação e reduzir tratamentos diferenciados que, na avaliação da equipe econômica, não gerariam benefícios proporcionais para a sociedade. A repercussão econômica, contudo, dependerá dos setores abrangidos, das exceções legais, da possibilidade de repasse de custos e do prazo de adaptação. Empresas que organizaram investimentos com base em incentivos existentes poderão buscar regras de transição e previsibilidade jurídica.
O PLP também autoriza, em circunstâncias delimitadas, restrições ao uso de créditos tributários para compensar débitos com a Receita Federal. A compensação permite ao contribuinte utilizar créditos reconhecidos nas condições da legislação para quitar obrigações fiscais. Sua limitação pode antecipar ingresso de recursos no caixa federal, mas não equivale necessariamente à eliminação do direito material ao crédito. Para avaliar o impacto, será indispensável conhecer as regras de aplicação, os tipos de créditos atingidos e os efeitos sobre o fluxo de caixa das empresas.
Receitas do petróleo e pisos de saúde e educação exigem análise distinta
A discussão sobre recursos vinculados a políticas sociais ocupa posição sensível no pacote. O governo pretende impedir que determinadas receitas extraordinárias relacionadas ao petróleo provoquem expansão automática de obrigações de gasto. Parte dessa disciplina já havia sido introduzida pela Lei Complementar 235, de 27 de agosto de 2026; o novo projeto estende ou complementa mecanismos e acrescenta referência à receita do imposto sobre a exportação de petróleo bruto e minerais betuminosos.
O efeito deve ser descrito com precisão. Na saúde, o piso federal está associado à receita corrente líquida, de modo que uma base de cálculo menor pode reduzir o crescimento do mínimo exigido, sem significar, por si só, cancelamento de valores já executados. Na educação, a exigência constitucional se relaciona à receita de impostos, com disciplina própria. Portanto, não é correto afirmar que as duas áreas terão necessariamente a mesma redução ou que todos os recursos petrolíferos deixariam indistintamente de financiar ambas.
No Projeto de Lei Orçamentária de 2027 (PLN 24/2026), o Executivo reservou R$ 272,2 bilhões para a saúde, valor correspondente ao piso projetado, e R$ 141,2 bilhões para a educação, acima do mínimo estimado de R$ 138,8 bilhões. Esses valores pertencem ao projeto orçamentário e ainda estão sujeitos à deliberação do Congresso e à execução futura. A avaliação da proposta fiscal exige comparar suas fórmulas com as bases de cálculo constitucionais e demonstrar, de maneira separada, o impacto efetivo em cada política pública.
Supersalários, fundos vinculados e outras despesas
O texto amplia a agenda de controle sobre os chamados supersalários no serviço público, especialmente parcelas remuneratórias e indenizatórias que suscitam discussões sobre o teto constitucional. O artigo 12 prevê que o Congresso aprecie, em até 120 dias após eventual publicação da lei complementar, o projeto destinado a disciplinar o § 11 do artigo 37 da Constituição. Isso não representa redução imediata e automática de todas as remunerações: a efetividade dependerá de nova legislação, da definição das verbas abrangidas e da fiscalização de sua aplicação.
Outra disposição autoriza desvincular até 40% do superávit financeiro do exercício anterior de determinadas fontes com destinação legal, para custear obrigações constitucionais. A autorização tem exceções expressas, inclusive para recursos constitucionalmente vinculados e verbas destinadas à seguridade social, saúde, educação e segurança pública. O alcance dessa flexibilização sobre fundos, saldos acumulados e disponibilidade de caixa deverá ser examinado durante a tramitação.
A proposta fixa ainda parâmetros para despesas de compensação previdenciária, até R$ 3 bilhões anuais entre 2027 e 2030, conforme critério de correção previsto no texto, e para operações de equalização no Programa de Financiamento às Exportações (Proex), limitadas a R$ 1 bilhão por ano até 2030. Essas disposições poderão repercutir sobre a gestão de compromissos existentes, razão pela qual exigem exame de sua compatibilidade com obrigações legais e contratuais.
Projeto inclui exceção de até R$ 10,5 bilhões para o diesel em 2026
Embora apresentado como pacote de consolidação fiscal para 2027, o PLP 299/2026 também contém uma alteração com efeitos sobre 2026. Seu artigo 15 autoriza, em caráter excepcional, retirar do cálculo de cumprimento da meta de resultado primário até R$ 10,5 bilhões em despesas vinculadas à subvenção econômica para produtores e importadores de óleo diesel, prevista na Medida Provisória 1.391, de 11 de setembro de 2026.
A justificativa da proposta relaciona a medida aos efeitos do conflito no Oriente Médio sobre os preços internacionais dos combustíveis. A questão fiscal é específica: desconsiderar uma despesa para a verificação da meta não faz a despesa desaparecer, nem representa economia de caixa ou redução do endividamento no mesmo montante. A exceção altera o parâmetro utilizado para julgar o cumprimento do objetivo fiscal. Esse dispositivo poderá concentrar parte importante das críticas à transparência das metas, justamente porque integra um projeto destinado a fortalecer seu cumprimento.
O texto também prorroga condições de cancelamento de determinados restos a pagar relativos a contratos, convênios e ajustes plurianuais vigentes em novembro de 2026, deslocando o marco para depois de 31 de dezembro de 2027. A providência mantém a possibilidade de execução de compromissos anteriores, mas exige acompanhamento para que a postergação não reduza a visibilidade sobre obrigações pendentes.
Meta de 2027, resultado primário e trajetória da dívida
O ajuste está ligado à meta de superávit primário de 0,5% do PIB em 2027, equivalente a aproximadamente R$ 73,2 bilhões, estabelecida no projeto de diretrizes orçamentárias. Há um intervalo de tolerância, cujo limite inferior foi estimado em cerca de R$ 36,6 bilhões e o superior em R$ 109,8 bilhões. O novo mecanismo procura ampliar a capacidade do governo de perseguir o centro da meta, não apenas evitar seu descumprimento pelo limite inferior.
Os números divulgados sobre o Orçamento não são intercambiáveis. O PLOA 2027 apresenta R$ 18,6 bilhões de superávit primário sem os descontos legalmente admitidos e R$ 83,4 bilhões de resultado ajustado para fins de aferição da meta. A diferença decorre das deduções fiscais consideradas no projeto e é essencial para compreender por que o resultado fiscal anunciado pode ser maior do que o saldo primário sem abatimentos. A melhora pretendida pelo novo pacote depende de aprovação das medidas, efetiva implementação e comportamento das receitas e despesas.
A equipe econômica projeta que a dívida bruta do governo geral alcance aproximadamente 87,8% do PIB em 2029, antes de iniciar redução nos cenários oficiais. O dado é projeção, não resultado observado. Mesmo um superávit primário positivo não garante, isoladamente, recuo imediato da dívida: os juros nominais, o crescimento do PIB, a inflação e outros fatores também determinam a relação entre endividamento e atividade econômica.
Tramitação do projeto revela divergências políticas
A escolha do Senado como Casa iniciadora insere o ajuste em uma negociação política que envolve o ministro da Fazenda, Dario Durigan, o ministro Bruno Moretti, o presidente da Casa, Davi Alcolumbre (União-AP), e parlamentares da base governista e da oposição. O senador Eduardo Braga, além de relatar o pacote, atua como relator do Orçamento de 2027, circunstância que aproxima o debate sobre as novas regras da discussão das dotações do próximo exercício.
Na audiência da CMO, Moretti defendeu a preservação dos direitos sociais, enquanto o deputado Mauro Benevides Filho (União-CE) cobrou atenção também ao custo da dívida pública. O deputado Lindbergh Farias (PT-RJ) manifestou insatisfação com parte do ajuste. No Senado, parlamentares da oposição, entre eles Tereza Cristina (PP-MS) e Magno Malta (PL-ES), defenderam mais tempo para examinar a proposta. As manifestações indicam que o desenho final poderá envolver negociações sobre prazos, abrangência dos bloqueios, benefícios fiscais e exceções.
Até o registro legislativo consultado na noite de 11/11/2026, o projeto seguia em tramitação, com parecer e substitutivo apresentados, mas sem aprovação final demonstrada no sistema oficial. Por ser uma lei complementar, a matéria depende de deliberação das duas Casas, segundo os quóruns constitucionais aplicáveis, antes de eventual sanção e entrada em vigor.
Linha do tempo dos principais acontecimentos
- 30/08/2023: é sancionada a Lei Complementar 200, que estabelece o novo regime fiscal federal e os limites de crescimento real das despesas.
- 26/12/2025: a Lei Complementar 224 disciplina aspectos da redução de benefícios tributários, posteriormente retomados no pacote de 2026.
- 15/04/2026: o Executivo encaminha o projeto de diretrizes orçamentárias de 2027, com meta central de superávit de 0,5% do PIB.
- 27/08/2026: a Lei Complementar 235 introduz disposições sobre receitas extraordinárias e programação de determinadas despesas vinculadas.
- 31/08/2026: o governo apresenta o PLOA 2027, com resultado primário ajustado projetado de R$ 83,4 bilhões.
- 10/11/2026: o presidente do Senado, Davi Alcolumbre, confirma negociações com a equipe econômica e lideranças parlamentares sobre um projeto de ajuste.
- 11/11/2026: Bruno Moretti anuncia medidas de impacto estimado de até R$ 60 bilhões; Jaques Wagner protocola o PLP 299/2026; Eduardo Braga apresenta parecer com substitutivo.
O projeto combina instrumentos de consolidação fiscal com alterações de gestão orçamentária, mas seu alcance precisa ser avaliado por resultados efetivos, e não pelo valor máximo anunciado. O parecer parlamentar oferece uma primeira decomposição das estimativas e, ao mesmo tempo, expõe diferenças entre os números agregados, as parcelas indicadas e os efeitos sobre a regra de ouro. A publicação de uma memória de cálculo consistente, com identificação de hipóteses e riscos, é condição necessária para que o Congresso e a sociedade possam fiscalizar a execução prometida.
Também há uma tensão institucional entre contenção de despesas, proteção de serviços públicos e previsibilidade tributária. A mudança na base de receitas que influencia pisos e vinculações pode reduzir pressões automáticas sobre o Orçamento, mas requer demonstrar quanto afetará a capacidade de financiamento de políticas essenciais. Em paralelo, restrições a compensações e incentivos tributários exigem avaliar segurança jurídica, efeitos setoriais e eventual transferência de custos aos consumidores. O combate a parcelas remuneratórias incompatíveis com limites constitucionais dependerá de regulamentação efetiva, não apenas de anúncio político.
A autorização para excluir até R$ 10,5 bilhões em subsídios ao diesel da aferição da meta de 2026 reforça a necessidade de separar ajuste econômico real de alteração contábil das regras de apuração. Na sequência da tramitação do PLP 299/2026, os pontos decisivos serão o texto aprovado pelas duas Casas, o impacto demonstrável sobre o resultado primário, a manutenção de serviços essenciais e a trajetória da dívida. São esses indicadores, e não a cifra isolada de R$ 60 bilhões, que permitirão aferir a consistência e o custo público do pacote.




Deixe um comentário