
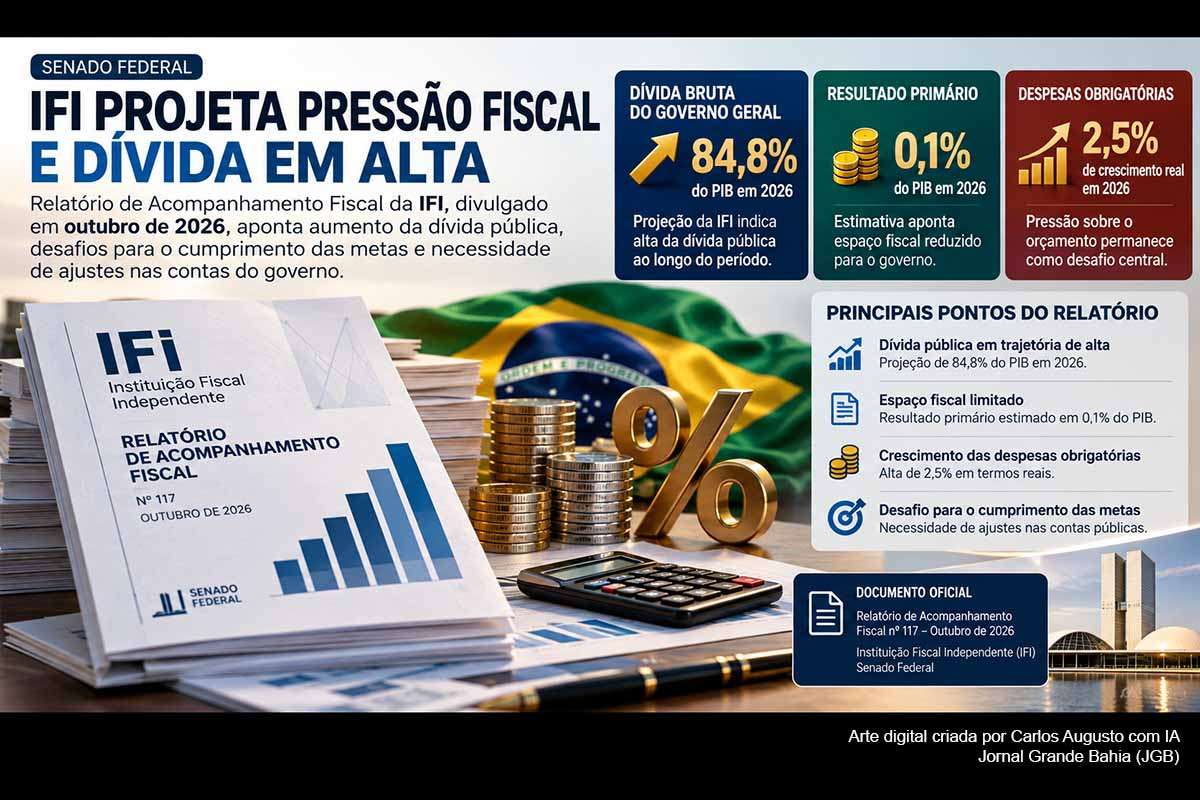
A Instituição Fiscal Independente (IFI), órgão vinculado ao Senado Federal, elevou o grau de preocupação com a sustentabilidade das contas públicas brasileiras ao concluir que a incerteza em torno da taxa real de juros neutra aumenta para 81,6% a probabilidade de a Dívida Bruta do Governo Geral (DBGG) superar 90% do PIB até 2030. Nesta sexta-feira (30/10/2026), a análise do Relatório de Acompanhamento Fiscal (RAF) nº 117, divulgado na quinta-feira (29), mostra ainda que a saída líquida do Tesouro com operações de crédito que não entram na apuração do resultado primário chegou a R$ 180,5 bilhões em 2026, até outubro, enquanto despesas obrigatórias, benefícios previdenciários e assistenciais ampliam a pressão sobre o PLOA 2027. O alerta ganha dimensão adicional porque dados divulgados pelo Banco Central apontam que a dívida bruta já alcançou 82,9% do PIB, ou R$ 11,1 trilhões, em setembro.
IFI identifica combinação de déficit, juros elevados e crescimento da dívida
O RAF 117 apresenta uma avaliação que vai além do cumprimento formal das metas fiscais. A instituição sustenta que parte crescente da atuação do Governo Central ocorre por instrumentos que não são integralmente captados pelo resultado primário, embora produzam efeitos patrimoniais e contribuam para a evolução da dívida pública.
A preocupação se soma a uma trajetória fiscal já pressionada. Para 2026, a IFI projeta crescimento real do PIB de 2,0%, inflação medida pelo IPCA de 5,0%, Selic de 14,0% ao ano no fim do período, déficit primário do setor público consolidado equivalente a 0,5% do PIB, déficit nominal de 9,0% do PIB e dívida bruta de 82,5% do PIB. Para 2027, estima crescimento de 1,8%, inflação de 4,0%, Selic de 12,0%, déficit primário de 0,7% do PIB, déficit nominal de 9,2% e dívida bruta de 86,4% do PIB.
As projeções de curto prazo foram revistasidas em relação ao RAF de setembro. A expectativa para o crescimento de 2026 subiu de 1,7% para 2,0%, mas a estimativa para o IPCA passou de 3,9% para 5,0% e a previsão da Selic no encerramento do ano aumentou de 12% para 14%. Para 2027, a previsão de crescimento caiu de 2,0% para 1,8%, ao mesmo tempo em que a projeção de inflação subiu de 3,5% para 4,0%.
Banco Central mostra dívida em 82,9% do PIB e juros próximos de 9% do PIB
Os números fiscais mais recentes divulgados pelo Banco Central, referentes a setembro de 2026, mostram que a DBGG atingiu R$ 11,1 trilhões, equivalentes a 82,9% do PIB. Desde o início do ano, houve elevação de 4,3 pontos percentuais do PIB, movimento explicado principalmente pela incorporação de juros nominais, parcialmente compensada pelo crescimento do PIB nominal.
Os juros nominais acumulados em 12 meses alcançaram R$ 1,205 trilhão, equivalentes a 8,99% do PIB, contra 7,86% do PIB no período de 12 meses encerrado em setembro de 2025. Incluindo juros e resultado primário, o déficit nominal acumulado chegou a R$ 1,275 trilhão, ou 9,51% do PIB.
O dado observado de 82,9% do PIB em setembro merece acompanhamento porque supera a projeção de 82,5% para o encerramento de 2026 apresentada na tabela de curto prazo do RAF 117. Isso não significa, isoladamente, que a projeção esteja inviabilizada, pois a relação dívida/PIB oscila mensalmente conforme emissões, resgates, juros, câmbio e crescimento do PIB nominal, mas aumenta a importância das próximas atualizações da IFI e do Banco Central.
Resultado de setembro melhora, mas não elimina desequilíbrio estrutural
No fluxo mensal, os dados mais recentes do Tesouro apontam melhora. O Governo Central registrou superávit primário de R$ 4,839 bilhões em setembro, diante de déficit de R$ 14,4 bilhões no mesmo mês de 2025. O resultado foi favorecido, entre outros fatores, pela devolução de R$ 12,8 bilhões decorrente do cancelamento, pelo Poder Judiciário, de precatórios de exercícios anteriores.
Entre janeiro e setembro, porém, o Governo Central acumulou déficit de R$ 90,2 bilhões. Em 12 meses, o saldo negativo chegou a R$ 49,5 bilhões, equivalente a 0,38% do PIB. A melhora mensal, portanto, não altera por si só o problema central examinado pela IFI: a compatibilidade entre resultado primário, custo dos juros, crescimento econômico e trajetória do endividamento.
R$ 180,5 bilhões saíram do Tesouro por operações de crédito fora do resultado primário
Uma das principais contribuições do RAF 117 é a tentativa de medir mecanismos fiscais que não aparecem integralmente no indicador tradicional de resultado primário.
Desde a entrada em vigor do Regime Fiscal Sustentável, criado pela Lei Complementar nº 200/2023, a IFI identifica três canais principais: concessão de crédito com recursos orçamentários classificada como despesa financeira; utilização de fundos de natureza privada capitalizados pela União; e emprego de recursos de terceiros, como FGTS e Conta de Desenvolvimento Energético (CDE).
O regime limita o crescimento real das despesas primárias e estabelece uma meta para o resultado primário, mas essas restrições não abrangem da mesma forma determinadas operações financeiras. Ao mesmo tempo, pisos constitucionais, benefícios vinculados ao salário mínimo e outras despesas obrigatórias comprimem o espaço disponível para gastos discricionários.
As despesas analisadas pela IFI relacionadas a crédito e fundos passaram de R$ 71,7 bilhões em 2023 para R$ 220,3 bilhões em 2026, até outubro. Dentro desse total, as linhas criadas ou ampliadas a partir de 2024 responderam por R$ 149,9 bilhões neste ano, ante R$ 75,3 bilhões em todo o exercício de 2025.
Quando os retornos ao Tesouro são descontados, a saída líquida atingiu R$ 147,7 bilhões em 2025, equivalente a 1,2% do PIB, e R$ 180,5 bilhões entre janeiro e outubro de 2026. A IFI ressalta que esses valores se referem especificamente ao canal de crédito e não devem ser simplesmente somados a outros mecanismos extraorçamentários, porque cada modalidade possui tratamento contábil e impacto fiscal distintos.
Subsídio implícito pode chegar a R$ 15,9 bilhões
O fato de um empréstimo ser registrado como operação financeira não elimina seu custo econômico. Segundo a IFI, o subsídio implícito das linhas contratadas em 2026 é estimado em R$ 10,2 bilhões, podendo chegar a R$ 15,9 bilhões caso seja mantido o atual custo da dívida.
Esse custo não aparece necessariamente como despesa no exercício em que a decisão é tomada. Ele se materializa ao longo da duração do contrato, sobretudo quando o governo capta recursos a taxas superiores às cobradas dos beneficiários. A consequência é pressão posterior sobre a dívida líquida.
Nos fundos garantidores ocorre dinâmica semelhante. Em 2025, a União resgatou R$ 10 bilhões em cotas, registrados como receita primária, enquanto o FGO e o FGI PEAC perderam R$ 8,2 bilhões de patrimônio. Para a IFI, essa diferença temporal e contábil reduz a visibilidade imediata do custo fiscal.
A instituição calculou que a saída líquida ligada às operações de crédito correspondeu a até 14,3% do aumento da dívida bruta em 2025 e a até 15,6% do crescimento observado entre janeiro e agosto de 2026.
Pé-de-Meia e fundos privados entram na discussão sobre transparência
O relatório também examina operações executadas por fundos de natureza privada capitalizados pela União. Segundo a IFI, pagamentos do Pé-de-Meia em 2024 e 2025 utilizaram recursos transferidos do FGEDUC e do FGO, enquanto o aporte diretamente identificado no Orçamento no período foi de R$ 1 bilhão.
A preocupação da instituição não se restringe à legalidade formal dos mecanismos, mas abrange transparência, comparabilidade e capacidade de mensurar o verdadeiro impulso fiscal.
A IFI identifica diferenças em relação a práticas recomendadas pela OCDE e pelo Fundo Monetário Internacional (FMI) e aponta, entre outras lacunas, a ausência do custo em valor presente de parte das linhas de crédito e de um demonstrativo consolidado da execução de determinados fundos privados.
O relatório não atribui motivação específica ao governo para essas escolhas. Ao analisar a literatura econômica internacional sobre regras fiscais, a instituição observa, porém, que sistemas concentrados em determinados agregados podem incentivar a migração da política pública para instrumentos não alcançados diretamente pelos indicadores controlados. A IFI afirma expressamente que sua análise trata dos efeitos sobre a mensuração fiscal e a dívida, e não da intenção dos formuladores das medidas.
Choques econômicos e restrição orçamentária ajudam a explicar expansão do crédito
A instituição identifica quatro elementos que ajudam a compreender o avanço dessas operações: o desenho do regime fiscal, a compressão das despesas discricionárias, a disponibilidade de superávits acumulados em fundos e a menor visibilidade imediata do custo de determinados instrumentos.
Entre 2025 e 2026, superávits de fundos financiaram R$ 110,2 bilhões dos pagamentos das novas linhas. A IFI também estima que, em seu cenário-base anterior, as despesas discricionárias não rígidas se aproximam do equivalente a 0,7% do PIB, patamar considerado necessário ao funcionamento da administração pública, e que o limite de despesas se tornaria insuficiente a partir de 2028.
O relatório acrescenta que parte das políticas foi criada como resposta a choques, incluindo calamidades climáticas, alta do petróleo e tarifas impostas pelos Estados Unidos às exportações brasileiras. Medidas provisórias e créditos extraordinários permitiram respostas rápidas, mas reduziram, segundo a análise, o espaço para que determinadas escolhas fossem discutidas dentro do processo orçamentário ordinário.
Juro neutro de 6,1% torna estabilização da dívida mais difícil
A terceira grande frente do RAF 117 é a estimativa da taxa real de juros neutra, conceito que representa, de forma simplificada, o nível de juros reais compatível, na ausência de choques transitórios, com a economia próxima de seu potencial e a inflação estável.
Como essa taxa não pode ser observada diretamente, a IFI reuniu 25 medidas obtidas por sete abordagens, envolvendo expectativas, preços de mercado, consultas a analistas e modelos econômicos.
A mediana encontrada foi de 6,1% ao ano. Entre as medidas voltadas a horizontes mais longos, a mediana ficou em 5,6%. Somando-se o spread histórico pago pela dívida pública em relação à Selic, o custo real de longo prazo pode chegar a aproximadamente 6,3%.
Essa diferença é decisiva porque o cenário-base anterior da instituição utilizava 5,0% como referência de juro real de longo prazo.
Mantido crescimento real de 2,3% ao ano e a dívida no nível utilizado no exercício, o resultado primário necessário para estabilizar a relação dívida/PIB passa de 2,1% do PIB, com juro real de 5%, para 2,9% do PIB com juro de 6,1%. Se considerado um custo de 6,3%, o esforço sobe para 3,1% do PIB.
O efeito do crescimento econômico é igualmente relevante. Com expansão real de apenas 1,5% ao ano, por exemplo, a IFI calcula que seria necessário superávit primário de 3,5% do PIB caso o juro real permanecesse em 6,1%.
Dívida poderia atingir 124,4% do PIB em exercício de sensibilidade para 2036
Ao substituir a referência de 5% pela taxa central de 6,1%, mantendo as demais variáveis do cenário-base, o exercício da IFI indica DBGG equivalente a 97,8% do PIB em 2030 e 124,4% em 2036.
No cenário-base com juro real de 5%, seriam 95,7% em 2030 e 115,0% em 2036. A diferença acumulada chega, portanto, a 9,4 pontos percentuais do PIB em 2036. A despesa nominal com juros passaria de 8,4% para 10,3% do PIB no fim do horizonte.
A IFI ressalva que esses números não constituem uma previsão determinística. São exercícios de sensibilidade condicionados às hipóteses adotadas, que mantêm outras variáveis constantes e não incorporam eventual reação fiscal do governo ou todos os possíveis efeitos de retroalimentação entre dívida, risco e juros.
Probabilidade de dívida superar 90% do PIB chega a 81,6%
Em uma segunda metodologia, a IFI simulou 1.500 trajetórias para a dívida até 2030, combinando choques históricos de crescimento, inflação, juros e resultado primário.
Sem incorporar a nova distribuição de estimativas do juro neutro, o modelo reproduziu probabilidade de 78,9% de a dívida bruta ultrapassar 90% do PIB até 2030. Incorporada a incerteza relacionada aos juros, o risco passou a 81,6%.
O risco de ultrapassar 100% do PIB em 2030 aumentou de 32,7% para 38,5%, enquanto a mediana das simulações para a dívida naquele ano passou de 95,7% para 97,0% do PIB.
A instituição adverte novamente que esses resultados representam cenários condicionais. Mudanças no crescimento potencial, no resultado primário ou na política fiscal podem alterar significativamente a trajetória.
PLOA 2027 enfrenta divergência superior a R$ 100 bilhões entre governo e IFI
O quadro se conecta diretamente ao debate sobre o Projeto de Lei Orçamentária Anual de 2027.
O governo encaminhou o PLOA ao Congresso em 31/08/2026, prevendo superávit primário cheio de R$ 18,6 bilhões para o Governo Central. Após os ajustes legalmente permitidos para efeito de cumprimento da meta, o resultado considerado pelo Executivo chega a R$ 83,4 bilhões, acima do centro da meta fiscal.
A IFI, por outro lado, trabalha com déficit do Governo Central equivalente a 0,6% do PIB em 2027, correspondente a cerca de R$ 86,1 bilhões em sua projeção anterior. A diferença em relação ao superávit cheio apresentado no PLOA ultrapassa R$ 100 bilhões.
Essa divergência já havia sido identificada pelas consultorias de Orçamento do Senado e da Câmara, que chamaram atenção para diferenças entre as hipóteses utilizadas pelo Executivo e projeções alternativas para PIB, juros, inflação, receitas, despesas sociais e evolução do endividamento.
RGPS e BPC ampliam incerteza sobre Orçamento de 2027
O RAF dedica uma seção específica às despesas do Regime Geral de Previdência Social (RGPS) e do Benefício de Prestação Continuada (BPC).
No caso previdenciário, a IFI considera que o crescimento vegetativo projetado para 2027 está dentro do intervalo observado entre 2022 e 2025. Há, contudo, um risco não incorporado ao PLOA: o impacto de decisão do Supremo Tribunal Federal sobre aposentadoria especial, calculado pelo Ministério da Previdência Social em aproximadamente R$ 13 bilhões em 2027.
O BPC apresenta uma incerteza diferente. A proposta orçamentária parte da hipótese de que revisões administrativas reduzirão o estoque de beneficiários e ampliarão as cessações.
Para 2027, a memória de cálculo considera média de 6,4 milhões de benefícios, sendo 2,7 milhões destinados a idosos e 3,7 milhões a pessoas com deficiência, além de salário mínimo estimado em R$ 1.741. O governo projeta 782 mil cessações, quase o dobro das registradas nos 12 meses encerrados em julho de 2026.
O problema apontado pela IFI é que os dados disponíveis ainda não confirmavam essa inflexão. Em agosto, o estoque alcançou 6,6 milhões de benefícios, acima inclusive do número projetado pelo modelo governamental para dezembro de 2027.
O histórico recomenda cautela. Em 2024, a despesa efetiva com BPC ficou 7,3% acima da LOA; em 2025, 6,9% acima; e a estimativa para 2026 está 8,2% superior à dotação inicial.
Reeleição de Lula coloca ajuste fiscal no centro do novo mandato
O relatório foi divulgado quatro dias após o segundo turno da eleição presidencial. Em 25/10/2026, Luiz Inácio Lula da Silva (PT) foi reeleito com 64.256.232 votos, ou 51,79% dos válidos, contra 59.826.041 votos, ou 48,21%, obtidos por Flávio Bolsonaro (PL).
Na apresentação do RAF, a direção da IFI avalia que, com a reeleição, não são esperadas mudanças abruptas na política econômica, mas sustenta que o equilíbrio fiscal terá de ocupar posição central no próximo mandato.
O documento registra que propostas discutidas durante o segundo turno — entre elas reajuste do Bolsa Família, mudanças relacionadas às bets e alterações voltadas aos microempreendedores individuais — poderiam representar, segundo estimativa apresentada pela própria IFI, cerca de R$ 40 bilhões de desequilíbrio adicional não previsto no Orçamento, sem incluir outras iniciativas mencionadas na campanha.
Partindo de um potencial déficit primário próximo de 1% do PIB em 2027 e da referência anterior de superávit de 2,1% do PIB necessário à estabilização da dívida, a direção da IFI fala em ajuste da ordem de 3 pontos percentuais do PIB. A nova estimativa para o juro neutro mostra que o esforço necessário poderá ser ainda maior caso as demais condições permaneçam inalteradas.
Divergência entre notícia institucional e relatório técnico exige cautela
Há uma inconsistência documental na própria comunicação da IFI. O texto técnico do RAF 117, atualizado em 29/10/2026, informa que a probabilidade de a dívida superar 90% do PIB até 2030 passa de 78,9% para 81,6%.
Já uma notícia publicada pela instituição no portal do Senado menciona percentuais de 78,5% e 82,1% para o mesmo exercício.
Por conter a descrição metodológica, as tabelas e os resultados detalhados da simulação, esta reportagem adota como referência os números constantes no PDF do RAF 117. A divergência permanece, porém, como questão documental que merece correção ou esclarecimento institucional.
Linha do tempo dos principais acontecimentos
- 2023 — entra em vigor a Lei Complementar nº 200/2023, que institui o Regime Fiscal Sustentável. No mesmo ano, as despesas com crédito e fundos que constituem o núcleo analisado posteriormente pela IFI somavam R$ 71,7 bilhões.
- 2024 e 2025 — recursos transferidos por fundos são utilizados no financiamento do Pé-de-Meia; segundo a IFI, o aporte orçamentário diretamente registrado no período foi de R$ 1 bilhão.
- 2025 — a saída líquida do Tesouro com operações de crédito analisadas pela IFI chega a R$ 147,7 bilhões, ou 1,2% do PIB. FGO e FGI PEAC perdem R$ 8,2 bilhões de patrimônio.
- 31/08/2026 — o Governo Federal apresenta o PLOA 2027, com superávit primário cheio de R$ 18,6 bilhões para o Governo Central.
- Setembro de 2026 — a IFI projeta déficit de R$ 86,1 bilhões em 2027 e dívida bruta de aproximadamente 86,4% do PIB no próximo ano.
- 25/10/2026 — Luiz Inácio Lula da Silva é reeleito presidente da República no segundo turno, com 51,79% dos votos válidos.
- Até outubro de 2026 — despesas com crédito e fundos do núcleo analisado chegam a R$ 220,3 bilhões; a saída líquida das operações de crédito alcança R$ 180,5 bilhões.
- 29/10/2026 — a IFI divulga o RAF nº 117, estima juro real neutro mediano de 6,1% e calcula em 81,6% a probabilidade de a dívida ultrapassar 90% do PIB até 2030.
- 29/10/2026 — Banco Central informa que a dívida bruta atingiu 82,9% do PIB em setembro, enquanto os juros nominais acumulados em 12 meses chegaram a 8,99% do PIB.
- Novembro de 2026 — a IFI prevê publicar documentação metodológica específica sobre as estimativas de juro neutro, etapa que poderá ampliar a avaliação técnica dos resultados apresentados no RAF 117.
O RAF 117 evidencia que a discussão fiscal brasileira já não pode ser reduzida à pergunta sobre o cumprimento formal da meta anual de resultado primário. A expansão de crédito público, o uso de fundos, despesas excluídas dos mecanismos tradicionais de controle e operações que produzem efeitos patrimoniais ao longo do tempo tornam indispensável acompanhar simultaneamente o resultado primário, o déficit nominal, o custo dos juros e a trajetória efetiva da dívida. A própria IFI adverte que diferentes operações possuem efeitos contábeis distintos e não podem ser agregadas indiscriminadamente.
O segundo problema é estrutural. Mesmo sem considerar novos programas, RGPS, BPC, pisos constitucionais, benefícios vinculados ao salário mínimo e outras despesas obrigatórias reduzem progressivamente a margem disponível no Orçamento. A possibilidade de o gasto com BPC superar novamente a dotação, somada ao impacto ainda não incorporado da aposentadoria especial, representa risco concreto para 2027. Ao mesmo tempo, o uso de receitas extraordinárias e operações financeiras pode produzir alívio momentâneo sem necessariamente alterar a posição fiscal subjacente.
A estimativa de juro neutro em torno de 6% adiciona uma restrição de longo prazo. A conclusão econômica não é que a dívida chegará necessariamente a 124,4% do PIB em 2036, mas que, mantidas as demais premissas, juros estruturalmente mais elevados tornam a estabilização do endividamento significativamente mais difícil. Por isso, os 81,6% de probabilidade de a dívida superar 90% do PIB até 2030 devem ser tratados como resultado condicionado de uma simulação, não como destino inevitável. Crescimento mais forte, alteração do perfil dos gastos, aumento sustentável do resultado primário ou redução estrutural do prêmio de risco mudariam o cenário.
O núcleo factual do episódio é, portanto, a convergência de três pressões: dívida já em 82,9% do PIB, custo de juros próximo de 9% do PIB em 12 meses e crescente utilização de mecanismos fiscais cujos impactos não aparecem integralmente na meta primária. A definição da política econômica do novo mandato de Lula, a tramitação do PLOA 2027, a execução das revisões de benefícios, a evolução das linhas de crédito e as próximas decisões do Congresso, do Ministério da Fazenda, do Ministério do Planejamento, do Banco Central e do próprio Governo Federal determinarão se a trajetória será corrigida ou se a relação dívida/PIB continuará avançando nos próximos anos.




Deixe um comentário