
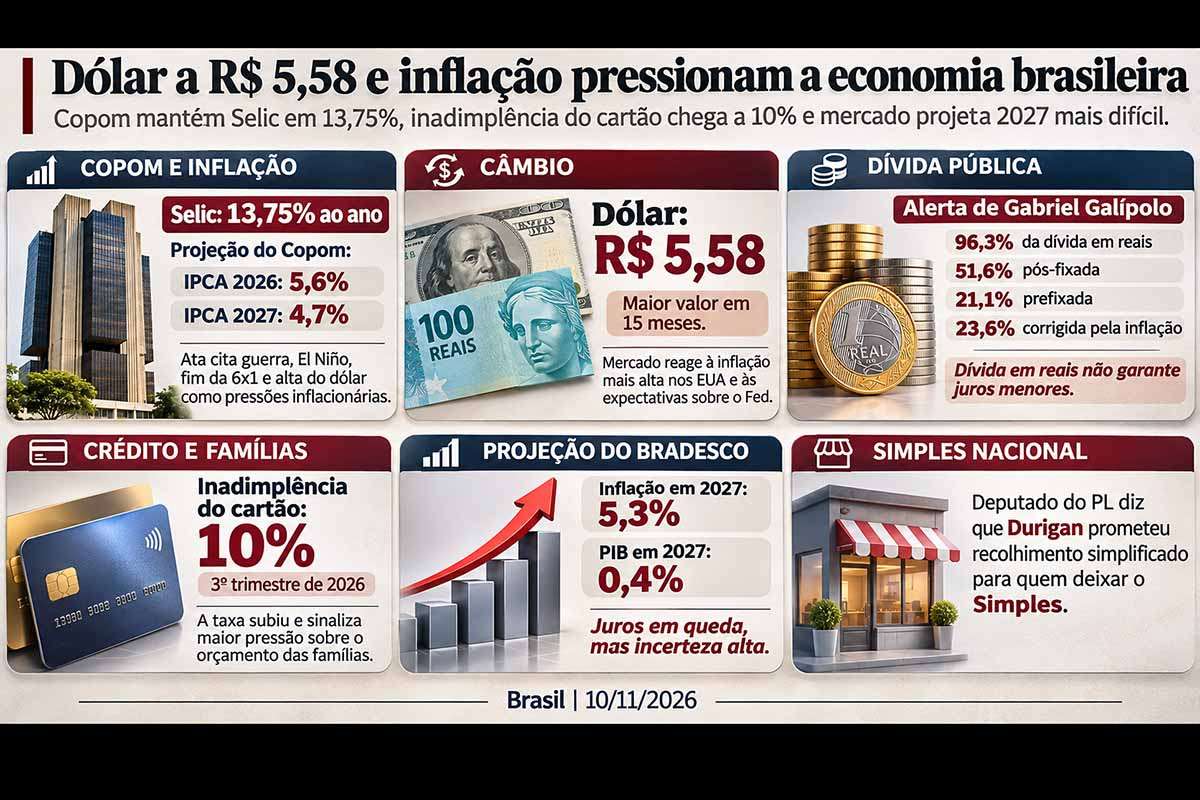
A economia brasileira enfrenta uma combinação de inflação persistente, juros elevados, desvalorização cambial, desaceleração da atividade econômica e crescimento da inadimplência, segundo documentos oficiais e indicadores divulgados nesta terça-feira (10/11/2026). A ata do Comitê de Política Monetária (Copom) confirmou a manutenção da taxa Selic em 13,75% ao ano e elevou as projeções de inflação para 5,6% em 2026 e 4,7% em 2027, ambas acima do limite superior de tolerância da meta. No mesmo dia, o dólar fechou cotado a R$ 5,586, maior valor desde julho de 2025, enquanto o presidente do Banco Central, Gabriel Galípolo, advertiu que a predominância da dívida pública denominada em reais não assegura juros menores para o governo. Os acontecimentos revelam dificuldades simultâneas na condução das políticas monetária e fiscal, com consequências para famílias, empresas, investimentos e contas públicas.
O quadro ganhou outra dimensão com a divulgação de que a inadimplência do cartão de crédito atingiu 10% no terceiro trimestre de 2026, enquanto o Bradesco revisou suas projeções para o próximo ano, prevendo inflação mais elevada e crescimento econômico mais fraco. Paralelamente, as mudanças tributárias previstas para 2027 intensificaram as preocupações de pequenos empresários com os custos de adaptação ao novo sistema de impostos sobre o consumo.
Copom interrompe ciclo de redução dos juros e prevê inflação acima do teto da meta
A ata da 282ª reunião do Copom, realizada em 3 e 4 de novembro e publicada em 10 de novembro de 2026, descreve uma economia na qual as taxas de juros já estão reduzindo o ritmo das atividades dependentes de financiamento, mas ainda não foram suficientes para reconduzir a inflação às metas estabelecidas.
A autoridade monetária manteve a Selic em 13,75% ao ano, interrompendo cinco reduções sucessivas de 0,25 ponto percentual iniciadas em março, quando a taxa estava em 15%. O colegiado não fixou prazo para a retomada dos cortes e ressaltou que as expectativas inflacionárias mais elevadas podem exigir condições monetárias restritivas por período prolongado.
No cenário de referência do Banco Central, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) deverá alcançar 5,6% em 2026, 4,7% em 2027 e 3,5% no segundo trimestre de 2028, horizonte atualmente relevante para a decisão monetária. São projeções, não resultados definitivos da inflação desses períodos. O centro da meta contínua é de 3%, com intervalo de tolerância entre 1,5% e 4,5%.
A mesma ata registra que as expectativas coletadas na pesquisa Focus estavam em 5,2% para 2026 e 4,8% para 2027. A diferença entre essas estimativas e as projeções do próprio Copom decorre de metodologias e premissas distintas; não se trata de números intercambiáveis.
O Banco Central reconheceu sinais de moderação da atividade produtiva, especialmente nos setores mais sensíveis ao crédito, e algum enfraquecimento do mercado de trabalho. Ainda assim, considerou prematuro flexibilizar novamente a política monetária diante do risco de que pressões sobre preços e expectativas se prolonguem.
Guerra no Oriente Médio, El Niño, jornada de trabalho e câmbio pressionam os preços
A ata identificou quatro fatores de oferta que dificultam a estabilização dos preços: elevação do petróleo associada aos conflitos no Oriente Médio; efeitos climáticos do El Niño sobre a produtividade agrícola e os custos de energia; repercussões econômicas do fim da escala de trabalho 6×1; e depreciação do real em um ambiente de incerteza política e econômica.
Os efeitos ocorrem por mecanismos diferentes. Petróleo mais caro pode elevar despesas com combustíveis, fretes e insumos. Eventos climáticos podem afetar safras, distribuição de alimentos e geração de eletricidade. A desvalorização do real encarece produtos importados e componentes cotados em moeda estrangeira, embora a transmissão ao consumidor varie entre os setores.
No caso da jornada de trabalho, o debate envolve a reorganização das escalas, a produtividade e as despesas de contratação. A Emenda Constitucional nº 141/2026, promulgada em 16 de outubro de 2026, estabeleceu a transição para duas folgas semanais e a redução gradual da jornada sem diminuição salarial. Seus efeitos dependem da implementação das regras e das condições de cada atividade econômica; uma estimativa de aumento de custos não equivale à demonstração de que todas as empresas terão o mesmo impacto.
O Copom também ponderou que uma economia mais fraca pode limitar a propagação inicial desses aumentos para outros preços. O desafio consiste em impedir os chamados efeitos secundários, quando uma elevação localizada passa a influenciar reajustes sucessivos, contratos e expectativas de inflação.
Dólar fecha a R$ 5,586 após inflação americana superar expectativas
A cotação do dólar comercial avançou 1,46% nesta terça-feira (10) e encerrou o pregão a R$ 5,586, depois de atingir R$ 5,611 na máxima da sessão. Foi o fechamento mais elevado desde 31 de julho de 2025, segundo informações de mercado divulgadas pela Folha de S.Paulo. O Ibovespa recuou 0,52%, aos 171.336 pontos.
O movimento foi influenciado pela divulgação do Índice de Preços ao Consumidor dos Estados Unidos (CPI). Segundo o Bureau of Labor Statistics, a inflação americana subiu 0,4% em outubro de 2026, em comparação com setembro, acima da expectativa de 0,3% dos economistas consultados pela Reuters. O núcleo do indicador, que exclui alimentos e energia, avançou 0,3%.
A surpresa alimentou expectativas de juros americanos mais altos, o que pode tornar os títulos do Tesouro dos Estados Unidos mais atraentes e aumentar a pressão sobre moedas de países emergentes. As oscilações brasileiras também refletem condições domésticas, inclusive expectativas para a condução das contas públicas depois das eleições presidenciais.
Para a economia real, a cotação do dólar não tem efeito uniforme: pode favorecer receitas em reais de exportadores, mas encarecer insumos, equipamentos e obrigações vinculadas à moeda estrangeira. Seu efeito líquido depende da estrutura de custos, das receitas e do grau de exposição cambial de cada setor.
Galípolo afirma que dívida emitida em reais não elimina prêmio de risco
O presidente do Banco Central, Gabriel Galípolo, contestou nesta terça-feira a interpretação de que a emissão da dívida pública na moeda nacional bastaria para reduzir automaticamente os juros pagos pelo governo. Em declaração reproduzida pela Folha de S.Paulo, afirmou que as taxas dependem da avaliação dos credores sobre riscos e alternativas de aplicação.
Segundo os percentuais apresentados por Galípolo, 96,3% da dívida pública brasileira está denominada em reais. Em relação à composição por indexadores, 51,6% são títulos pós-fixados, 21,1% prefixados e 23,6% corrigidos pela inflação. O dirigente ressaltou que a participação dos pós-fixados cresceu significativamente em aproximadamente uma década, quando representavam cerca de 18%.
A distinção é importante. Uma dívida denominada em reais reduz a exposição direta do Tesouro a obrigações expressas em dólares, mas não elimina o risco de inflação, a necessidade de refinanciamento nem a exigência de remuneração adicional por parte dos investidores. Quem compra títulos brasileiros compara os rendimentos esperados com alternativas disponíveis no país e no exterior.
A elevada participação dos papéis pós-fixados também cria uma relação mais imediata entre a Selic e o custo de parte relevante do estoque da dívida. Quando os juros permanecem altos, os encargos associados a esses títulos tendem a aumentar, com reflexos sobre as despesas financeiras do setor público.
Galípolo associou ainda o prêmio de risco à memória de desvalorizações cambiais e à credibilidade das políticas econômicas. A percepção dos investidores não depende apenas da moeda em que o débito é registrado, mas também das expectativas de estabilidade monetária e sustentabilidade fiscal ao longo do tempo.
Bradesco projeta IPCA de 5,3% e crescimento de apenas 0,4% em 2027
A avaliação apresentada pelo Bradesco na mesma terça-feira reforça a incerteza para 2027. O banco elevou sua estimativa de inflação de 4,1% para 5,3% e reduziu a previsão de crescimento do Produto Interno Bruto (PIB) de 1% para 0,4%.
A instituição passou a projetar a Selic em 13,75% no encerramento de 2026 e em 12,75% no fim de 2027, mediante quatro cortes de 0,25 ponto percentual no segundo semestre do próximo ano. O dólar foi estimado em R$ 5,50 ao término de ambos os períodos, hipótese condicionada à estabilidade internacional e ao cumprimento da meta fiscal.
Segundo a apresentação do economista-chefe Fernando Honorato Barbosa, a estimativa para o IPCA de 2027 incorpora impactos potenciais de 0,3 ponto percentual associados à mudança da jornada de trabalho, 0,3 ponto à reforma tributária, 0,35 ponto ao câmbio e 0,25 ponto à eventual reoneração dos combustíveis. São hipóteses de modelagem do banco, e não impactos já observados ou consensuais.
A previsão utiliza como referência a possibilidade de recuo do petróleo Brent para US$ 75 por barril. Preços persistentemente mais altos poderiam alterar o cenário. A projeção de inflação do Bradesco, de 5,3%, também não deve ser confundida com a estimativa de 4,7% do Copom para 2027, pois são exercícios elaborados por instituições diferentes.
Inadimplência do cartão atinge 10% e expõe fragilidade financeira das famílias
Os efeitos sociais das condições financeiras restritivas aparecem nos dados divulgados pela Associação Brasileira das Empresas de Cartões de Crédito e Serviços (Abecs). A taxa de inadimplência do cartão chegou a 10% no terceiro trimestre de 2026, avanço de 0,9 ponto percentual em relação a setembro de 2025 e patamar superior à média de 8,1% indicada para o crédito às pessoas físicas.
A associação ressalvou que aproximadamente 85% dos consumidores pagam integralmente a fatura no vencimento, conforme pesquisa Abecs-Datafolha, e que 74,8% do saldo da carteira de cartão corresponde a operações sem juros, segundo dados do Banco Central citados pela entidade. As métricas se referem a universos e critérios diferentes: o percentual de inadimplência não significa que um em cada dez brasileiros deixou de pagar a fatura.
A deterioração não ficou restrita aos cartões. Na comparação entre setembro de 2025 e setembro de 2026, a inadimplência informada para cheque especial chegou a 16% e, para crédito pessoal não consignado, a 11,1%, evidenciando dificuldades em outras modalidades de financiamento.
Apesar desse ambiente, o setor de cartões movimentou R$ 1,2 trilhão no terceiro trimestre, crescimento de 6,6% em relação ao mesmo período de 2025. As operações de crédito responderam por R$ 874,2 bilhões, enquanto o total de transações com cartões de crédito, débito e pré-pago chegou a 12,4 bilhões.
A Abecs reduziu sua expectativa de crescimento do setor em 2026: a faixa projetada passou de 9,5% a 11,5% para 7,5% a 9,5%. Os dados sugerem expansão dos pagamentos eletrônicos em paralelo ao enfraquecimento da capacidade de pagamento de parte dos consumidores, sem autorizar a conclusão de que toda utilização do cartão decorra de endividamento problemático.
Reforma tributária amplia dilema das empresas do Simples Nacional
Outra frente de preocupação para 2027 envolve a implementação da tributação sobre o consumo. Em reunião realizada nesta terça-feira, o ministro da Fazenda, Dario Durigan, teria assumido o compromisso de estudar uma forma simplificada de recolhimento para empresas que deixarem o Simples Nacional, segundo relato do deputado federal Joaquim Passarinho (PL-PA). A informação foi publicada pela Folha de S.Paulo e deve ser tratada como declaração atribuída ao parlamentar, não como medida já anunciada ou regulamentada pelo ministério.
O problema exposto pelos pequenos negócios envolve os créditos tributários gerados pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS). Empresas que vendem para outras pessoas jurídicas podem sofrer pressão comercial quando os clientes consideram mais vantajoso contratar fornecedores que possibilitem maior aproveitamento desses créditos.
A legislação, contudo, não extinguiu o Simples Nacional. A reforma abriu a possibilidade de contribuintes permanecerem no regime simplificado para os demais tributos e optarem pelo recolhimento regular de IBS e CBS, alternativa frequentemente chamada de Simples híbrido. Trata-se de situação distinta do abandono completo do regime, referido pelo deputado na conversa com o ministro.
De acordo com orientação da Receita Federal publicada em 29 de setembro de 2026, o prazo para optar pelo regime regular de IBS e CBS no primeiro semestre de 2027 foi de 1º de setembro a 30 de outubro de 2026, e a janela de cancelamento dessas opções foi estabelecida entre 3 de novembro e 20 de dezembro de 2026.
A discussão é particularmente relevante para economias comerciais e de serviços, como a de Feira de Santana, onde o tema foi debatido em julho durante um seminário nacional sobre MEI, Simples Nacional e reforma tributária. Para os empresários, a comparação entre regimes exige considerar a composição das vendas, a possibilidade de aproveitamento de créditos, a carga tributária efetiva e os custos administrativos.
Linha do tempo dos principais acontecimentos
- Março de 2026: o Banco Central inicia um ciclo de redução da Selic, posteriormente composto por cinco cortes de 0,25 ponto percentual, levando a taxa de 15% a 13,75% ao ano.
- 16/10/2026: o Congresso Nacional promulga a Emenda Constitucional nº 141, relativa ao fim da escala 6×1 e à transição para nova organização da jornada de trabalho.
- 30/10/2026: termina o prazo divulgado pela Receita Federal para a opção pelo recolhimento regular de IBS e CBS no primeiro semestre de 2027.
- 03 e 04/11/2026: o Copom realiza sua 282ª reunião e mantém a Selic em 13,75% ao ano.
- 10/11/2026: o Banco Central publica a ata com as projeções de inflação; Galípolo comenta os riscos da dívida pública; o dólar encerra a sessão a R$ 5,586; são divulgados os indicadores da Abecs e as novas projeções do Bradesco; ocorre a reunião de deputados com Dario Durigan sobre o Simples Nacional.
- 08 e 09/12/2026: está prevista a próxima reunião do Copom, na qual o colegiado reavaliará as condições para a política monetária.
Os acontecimentos de 10 de novembro revelam uma tensão central da política econômica brasileira: a necessidade de conter a inflação convive com sinais crescentes de perda de dinamismo da atividade e de dificuldades financeiras de parte das famílias. Os juros elevados restringem o crédito e procuram conter a demanda, mas sua eficácia é mais limitada sobre fatores como choques internacionais do petróleo e perdas de produtividade decorrentes do clima. O próprio Copom reconhece que não deve tentar neutralizar diretamente os efeitos primários desses choques, e sim impedir sua propagação persistente.
A advertência de Galípolo sobre a dívida pública acrescenta uma dimensão estrutural. Emitir dívida em moeda nacional representa uma proteção relevante contra riscos cambiais diretos, mas não substitui a construção de credibilidade fiscal, previsibilidade institucional e confiança na estabilidade monetária. Ao mesmo tempo, a grande presença de títulos pós-fixados torna mais visível o custo de manter a Selic elevada. A relação entre juros, dívida e confiança exige avaliação de prazos, composição dos títulos e condições de refinanciamento, sem reduzi-la a uma explicação única.
A situação das pequenas empresas e a inadimplência das famílias mostram que decisões macroeconômicas têm consequências distributivas distintas. Uma estrutura tributária mais complexa pode elevar despesas de conformidade e afetar a competição entre fornecedores, enquanto o encarecimento do crédito pesa mais intensamente sobre consumidores com menor margem financeira. A divulgação de percentuais agregados não dispensa o acompanhamento de indicadores por renda, atividade econômica, região e modalidade de financiamento.
O acompanhamento dos próximos meses deverá verificar se as expectativas de inflação convergem para a meta, se a cotação do dólar se estabiliza, se o crédito continua se deteriorando e como o governo conduzirá a transição tributária e as contas públicas. As projeções para 2027 permanecem condicionais; o resultado dependerá da evolução da economia internacional, das respostas das empresas e famílias e da consistência das políticas adotadas. O interesse público exige que essas decisões sejam avaliadas por seus efeitos mensuráveis sobre os preços, o emprego, o investimento e o poder de compra da população.




Deixe um comentário