

Na quarta-feira (10/09/2025), o senador Eduardo Braga (MDB-AM) apresentou à Comissão de Constituição e Justiça (CCJ) o relatório do PLP 108/2024, que regulamenta a reforma tributária. O texto prevê a criação do Comitê Gestor do Imposto sobre Bens e Serviços (IBS), a unificação de normas do novo sistema e regras de transição até 2032. A votação está marcada para o dia 17 de setembro.
Estrutura da proposta
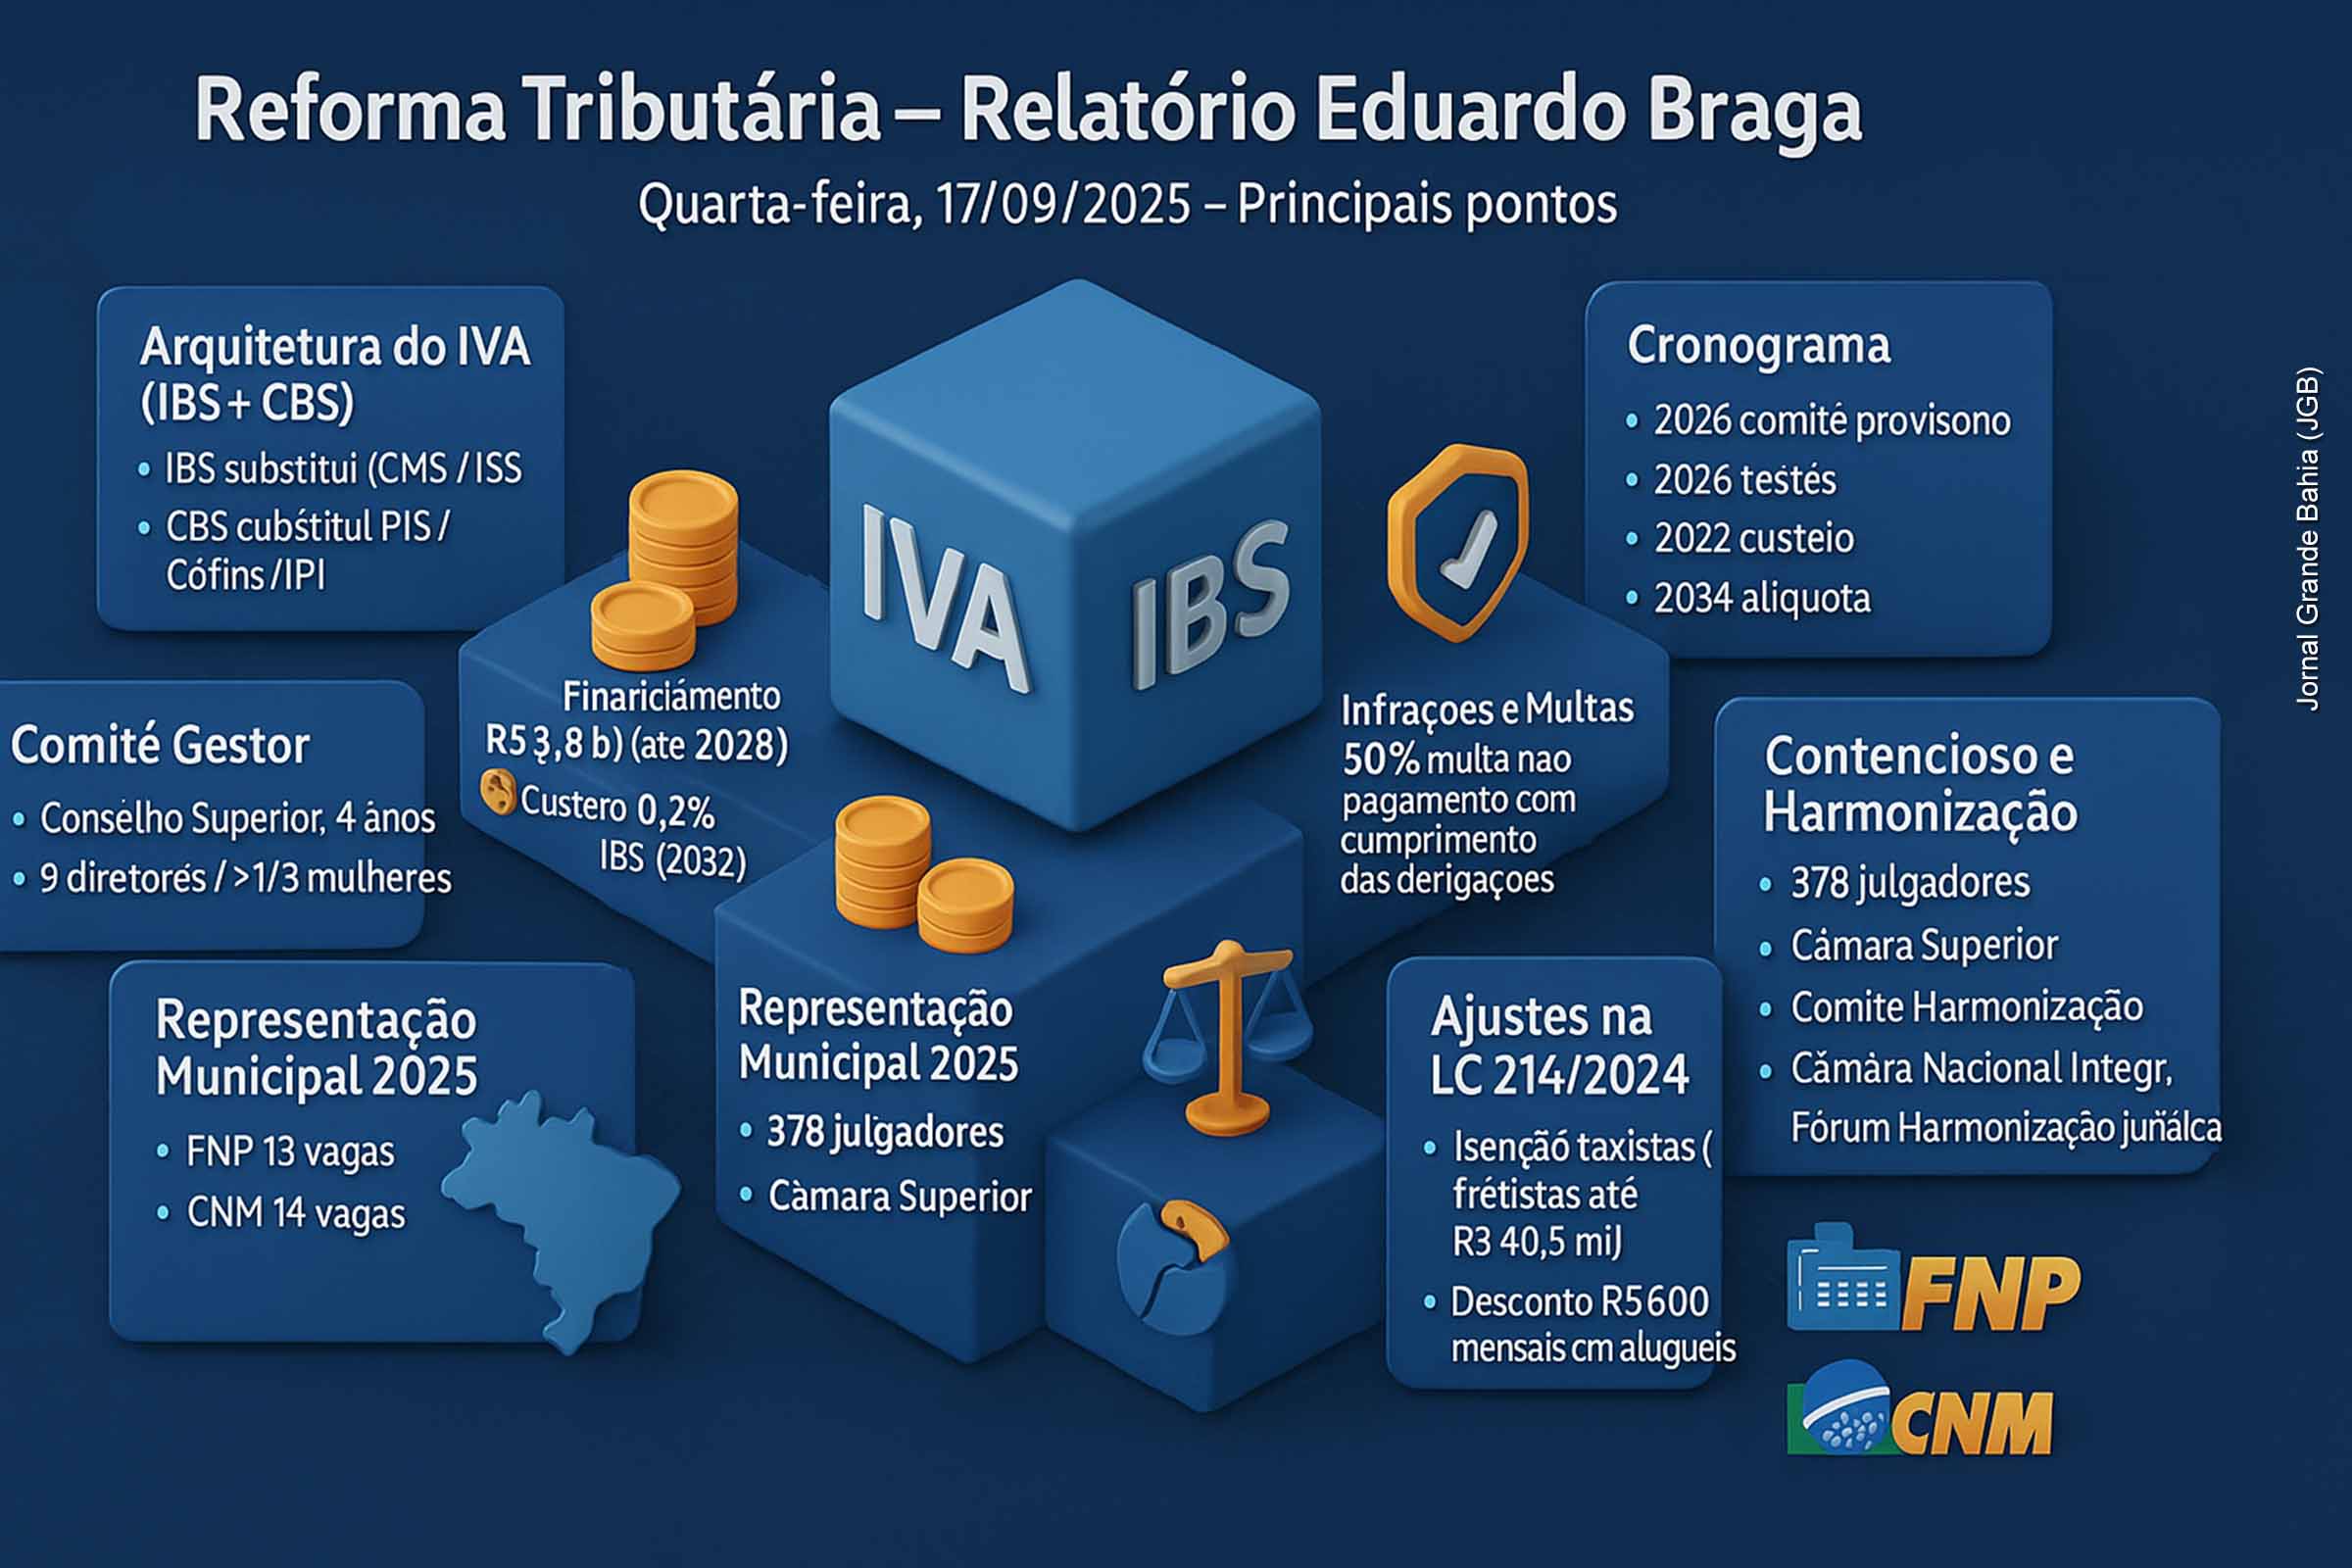
O projeto estabelece os parâmetros para o IBS, que substituirá o ICMS (estadual) e o ISS (municipal), e integra-o à Contribuição sobre Bens e Serviços (CBS), tributo federal que reunirá PIS, Cofins e IPI. Ambos formam um sistema do tipo IVA (Imposto sobre Valor Agregado).
Além disso, o relatório institui:
- Associação pública entre o Comitê Gestor e a Receita Federal, para gestão compartilhada do IBS e da CBS.
- Câmara Nacional de Integração do Contencioso Administrativo, responsável por julgar divergências sobre os dois tributos.
Estrutura e atribuições do Comitê Gestor
O Comitê Gestor será um órgão independente, com Conselho Superior formado por representantes de estados e municípios, com mandato de quatro anos. Entre as mudanças propostas:
- Estabilidade dos conselheiros, evitando substituições políticas frequentes.
- Obrigação de experiência tributária e reputação ilibada para ocupar os cargos.
- Diretoria executiva composta por nove membros, sendo pelo menos um terço de mulheres.
A União financiará inicialmente a estrutura com R$ 3,8 bilhões até 2028, prevendo transição para custeio próprio com até 0,2% da arrecadação do IBS a partir de 2032.
Representação dos municípios
Braga solucionou o impasse entre a Frente Nacional de Prefeitas e Prefeitos (FNP) e a Confederação Nacional de Municípios (CNM), que havia travado a instalação provisória do Comitê Gestor. Para 2025:
- A FNP indicará 13 representantes;
- A CNM ficará responsável por 14 vagas.
Nas eleições seguintes, cada entidade apresentará chapas distintas, garantindo representação proporcional entre municípios grandes e pequenos.
Infrações, multas e conformidade tributária
O substitutivo uniformiza as regras de infrações e penalidades para IBS e CBS. Entre os pontos principais:
- Multa de 50% para contribuintes que não quitarem integralmente o imposto, mas cumprirem obrigações acessórias.
- Multa de até 200% em casos de fraude ou reincidência de sonegação.
- Programa Nacional de Conformidade Tributária, que permitirá negociação direta de débitos antes de processo administrativo ou judicial.
Solução de divergências e contencioso
O relatório cria uma estrutura de julgamento em múltiplos níveis:
- Câmaras de Julgamento Regionais, com ao menos 378 julgadores.
- Câmara Superior do IBS, para uniformizar entendimentos.
- Comitê de Harmonização das Administrações Tributárias.
- Câmara Nacional de Integração do Contencioso Administrativo.
- Fórum de Harmonização Jurídica das Procuradorias.
Essa rede busca reduzir disputas judiciais e dar maior previsibilidade ao setor produtivo.
Ajustes na primeira fase da reforma
Braga também ajustou pontos da Lei Complementar 214/2024, que regulamentou a primeira etapa da reforma. Entre as alterações destacam-se:
- Isenção para taxistas e fretistas com renda anual inferior a R$ 40,5 mil.
- Desconto de R$ 600 mensais em aluguéis da base de cálculo do imposto.
- Imposto Seletivo sobre bebidas açucaradas, seguindo regras já aplicadas a cigarros e álcool.
- Regras específicas para combustíveis, visando coibir fraudes e lavagem de dinheiro.
- Definição de alíquotas para serviços financeiros, com teto de 12,5% a partir de 2034.
- Obrigação de plataformas digitais de emitir nota fiscal caso vendedores não o façam.
Conciliação entre União, estados e municípios
A proposta de Eduardo Braga representa um esforço de conciliação entre União, estados e municípios, após décadas de disputas sobre a arrecadação. Ao mesmo tempo, concentra poder em um órgão técnico e independente, reduzindo a ingerência política. Porém, a complexidade do sistema de julgamentos e a dependência de consenso entre entidades podem gerar novos focos de conflito. O desafio será garantir harmonização normativa sem multiplicar instâncias burocráticas que atrasem a efetividade da reforma.
Estrutura do Projeto
- PLP 108/2024 regulamenta a reforma tributária.
- Substitui ICMS (estadual) e ISS (municipal) pelo IBS.
- Substitui PIS, Cofins e IPI pela CBS.
- IBS e CBS formam sistema do tipo IVA (Imposto sobre Valor Agregado).
Comitê Gestor
- Órgão independente, sem subordinação hierárquica.
- Conselho Superior com representantes de estados e municípios, mandatos de 4 anos.
- Diretores executivos: 9 membros, sendo 1/3 mulheres.
- Financiamento inicial: R$ 3,8 bilhões da União até 2028.
- A partir de 2032, custeio próprio com até 0,2% da arrecadação do IBS.
Representação dos Municípios
- FNP (Frente Nacional de Prefeitas e Prefeitos): 13 vagas em 2025.
- CNM (Confederação Nacional de Municípios): 14 vagas em 2025.
- Eleições futuras organizadas pelo Comitê Gestor.
- Garantia de proporcionalidade entre municípios grandes e pequenos.
Infrações e Multas
- Multa de 50% para quem não paga integralmente, mas cumpre obrigações acessórias.
- Multa de 200% em casos de fraude ou reincidência.
- Criação do Programa Nacional de Conformidade Tributária para negociação de débitos.
Contencioso e Julgamentos
- 378 Câmaras de Julgamento regionais para disputas do IBS.
- Câmara Superior do IBS para uniformizar decisões.
- Comitê de Harmonização para alinhar normas do IBS e CBS.
- Câmara Nacional de Integração do Contencioso Administrativo.
- Fórum de Harmonização Jurídica das Procuradorias.
Ajustes na Lei Complementar 214/2024
- Isenção para taxistas e fretistas com renda anual até R$ 40,5 mil.
- Desconto de R$ 600 mensais em aluguéis da base de cálculo.
- Imposto Seletivo sobre bebidas açucaradas, além de álcool e cigarros.
- Regras especiais para combustíveis contra fraude e lavagem de dinheiro.
- Definição de alíquota para serviços financeiros: teto de 12,5% a partir de 2034.
- Plataformas digitais obrigadas a emitir nota fiscal se vendedor não o fizer.
Cronograma
- 2025: instalação provisória do Comitê Gestor.
- 2026: início dos testes do novo sistema.
- 2032: custeio próprio do Comitê Gestor.
- 2034: alíquota máxima de 12,5% em serviços financeiros consolidada.



Deixe um comentário