
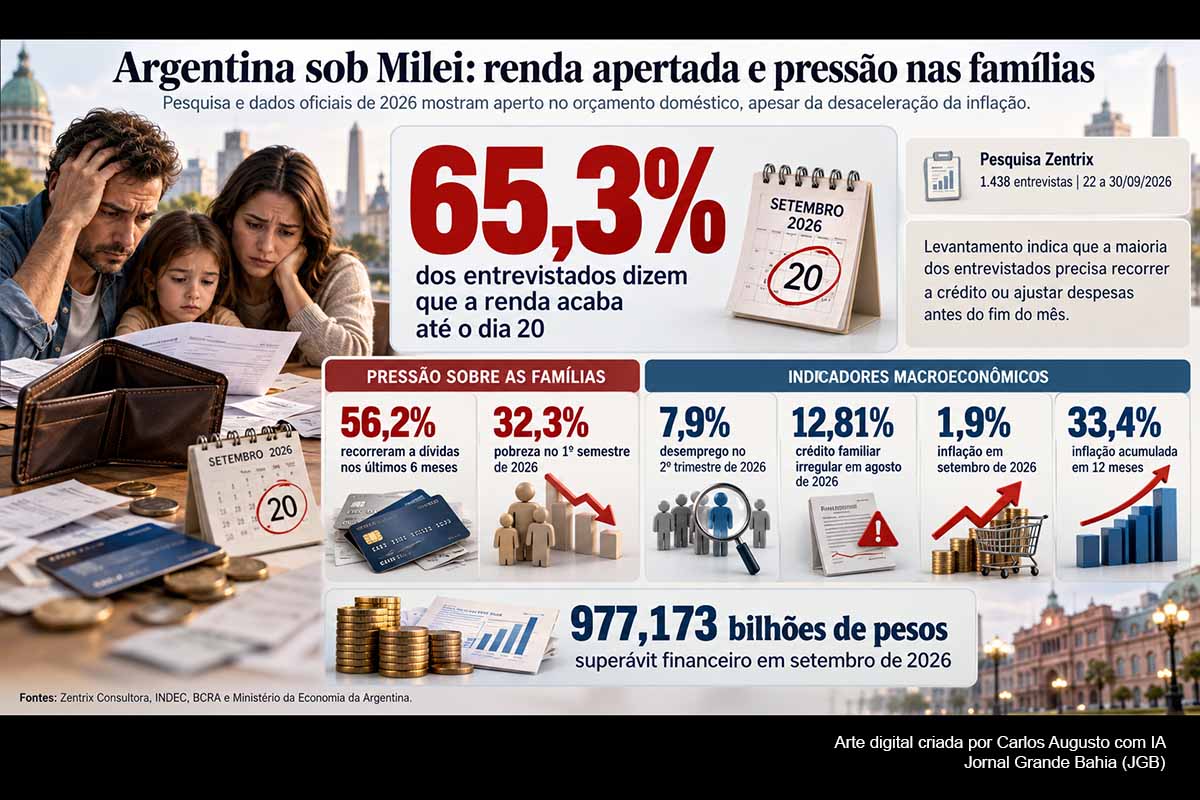
Nesta segunda-feira (26/10/2026), a situação financeira das famílias voltou ao centro do debate econômico na Argentina após pesquisa nacional da Zentrix Consultora indicar que 65,3% dos entrevistados afirmam que seus rendimentos se esgotam, no máximo, até o dia 20 de cada mês. O levantamento, realizado entre 22 e 30/09/2026, também mostra que 56,2% recorreram a alguma dívida nos seis meses anteriores. Os resultados ganharam repercussão depois que o presidente Javier Milei contestou publicamente a ideia de que grande parte da população não chega ao fim do mês. O quadro, porém, não se resume à pesquisa de opinião: dados oficiais mostram inflação bem inferior à registrada no início do governo e manutenção do superávit fiscal, mas também pobreza de 32,3%, desemprego de 7,9%, queda do consumo em supermercados e inadimplência bancária das famílias de 12,81% em agosto.
Pesquisa aponta que renda se esgota antes do fim do mês
O Monitor de Opinião Pública (MOP) da Zentrix ouviu 1.438 pessoas nas 24 jurisdições argentinas. A amostra foi ponderada por região, idade, sexo e voto declarado, e a coleta ocorreu por questionário autoadministrado on-line. A consultoria estima margem teórica de erro de ±2,6 pontos percentuais, com nível de confiança de 95%, e adverte que os resultados não devem ser extrapolados automaticamente para realidades subnacionais.
O levantamento detalha o momento do mês em que os entrevistados dizem esgotar a renda: 6,9% apontaram o dia 5; 13,5%, o dia 10; 18,5%, o dia 15; e 26,4%, o dia 20. Somadas as quatro faixas, chega-se aos 65,3% que declaram não dispor de renda corrente suficiente depois do vigésimo dia. Outros 24,2% disseram conseguir chegar ao fim do mês, mas sem poupar, enquanto 9,8% afirmaram conseguir manter alguma capacidade de economia.
A formulação exige precisão. O dado não significa necessariamente que 65,3% dos habitantes da Argentina permaneçam literalmente sem qualquer recurso, alimentação ou meio de pagamento durante os dias restantes. Trata-se da declaração dos entrevistados sobre até quando seus rendimentos ordinários conseguem sustentar o orçamento. A pesquisa mede percepção e comportamento financeiro declarados, não movimentações bancárias individuais nem a renda efetiva de toda a população.
Jovens e famílias de menor renda concentram maiores dificuldades
As diferenças entre grupos são expressivas. Entre os entrevistados classificados como de classe baixa, 59,6% disseram que o dinheiro não passa do dia 15 e 83,3% afirmaram esgotar os recursos até o dia 20. Apenas 0,9% declarou conseguir poupar.
No segmento de renda mais alta, o cenário se inverte: 61,9% disseram chegar ao final do mês e ainda conseguir economizar. Entre a classe média, 51,4% afirmaram ficar sem rendimentos disponíveis antes do encerramento do mês.
A idade também constitui variável relevante. Entre os menores de 40 anos, 72% disseram esgotar a renda no máximo até o dia 20, apenas 3% afirmaram conseguir poupar e 60,9% relataram ter contraído dívida nos seis meses anteriores.
Crédito passa a financiar alimentos, saúde e contas básicas
A dimensão mais relevante da pesquisa é a relação entre insuficiência de renda e endividamento. Segundo a Zentrix, 56,2% dos participantes haviam tomado alguma dívida ou crédito nos seis meses anteriores. Entre os endividados, 55,1% afirmaram utilizar os recursos para despesas básicas, como alimentação e saúde; 21,3% financiaram tarifas e serviços; e 11,8% destinaram o crédito à compra de bens duráveis.
O uso do financiamento varia conforme a posição econômica. Entre os entrevistados de classe baixa, 68,1% haviam se endividado, e 65,5% dos que recorreram ao crédito o fizeram para necessidades básicas. Na classe alta, 36,5% tomaram dívida e, entre esses, 63,4% usaram o financiamento para comprar bens duráveis.
Na classe média, 47,1% afirmaram ter contraído dívidas. Entre eles, 45,6% destinaram os recursos a gastos básicos e 29% a tarifas e serviços, proporção superior à registrada nos demais estratos pesquisados.
Os números sugerem duas funções econômicas distintas do crédito. Para grupos de renda mais elevada, o financiamento aparece com maior frequência associado à antecipação de consumo ou aquisição patrimonial. Nos segmentos de renda baixa, assume predominantemente a função de complementar recursos necessários ao custeio cotidiano.
Essa diferença é central porque uma dívida utilizada para comprar alimentos, medicamentos ou pagar contas correntes precisa ser quitada com rendimentos futuros que também terão de financiar as despesas do mês seguinte. O mecanismo pode transformar o crédito de emergência em obrigação recorrente.
Milei contesta diagnóstico e atribui discussão ao kirchnerismo
A controvérsia ganhou dimensão política na segunda-feira (19/10/2026), durante discurso de Milei na Argentina Oil & Gas Expo, em Neuquén. A própria Casa Rosada publicou a íntegra da manifestação presidencial.
Ao contestar a afirmação de que dois terços dos argentinos não chegam ao dia 20 com dinheiro, Milei perguntou: “Se ficam sem dinheiro realmente no dia 20, como fazem para viver dez dias sem comer e sem beber?” O presidente classificou o argumento como uma formulação impulsionada pelo kirchnerismo e acusou setores da imprensa de reproduzi-la como parte de uma operação política.
A resposta da consultoria foi que a população recorre justamente a mecanismos que não aparecem como renda corrente. Claudio Montiel, diretor da Zentrix, disse à Deutsche Welle que “as pessoas se endividam” para cobrir despesas básicas. A economista Mercedes D’Alessandro acrescentou que famílias também recorrem a compras fiadas, ajuda de parentes, adiamento de contas e redução da qualidade da alimentação.
O economista Juan Massot, ouvido pela DW, introduziu uma ressalva metodológica relevante: pesquisas desse tipo registram percepções e não devem ser confundidas automaticamente com medições objetivas da renda. Segundo sua avaliação, uma pessoa pode declarar que “o dinheiro acabou” quando, na prática, passou a restringir severamente gastos ou utilizar outras fontes de financiamento. Essa distinção não elimina a dificuldade econômica, mas modifica a interpretação estatística do resultado.
Inflação caiu fortemente, mas estabilização não alcança todos os indicadores sociais
A controvérsia ocorre em um ambiente econômico distinto do encontrado por Milei ao assumir a Presidência, em 10/12/2023. Naquele ano, a inflação argentina havia alcançado 211,4%, e somente em dezembro os preços ao consumidor subiram 25,5%.
O processo de desinflação constitui um dos principais resultados da atual administração. Em setembro de 2026, o Índice de Preços ao Consumidor avançou 1,9% em relação a agosto. A inflação acumulada em 12 meses ficou em 33,4%, enquanto a alta entre janeiro e setembro alcançou 23,6%. São taxas ainda elevadas em comparação internacional, mas muito inferiores às observadas no início do governo.
O ajuste também produziu resultados fiscais. Em setembro, o setor público nacional registrou superávit financeiro de 977,173 bilhões de pesos argentinos e resultado primário positivo de 1,427 trilhão de pesos. No acumulado dos primeiros nove meses de 2026, o Ministério da Economia informou superávit financeiro equivalente a aproximadamente 0,3% do PIB e superávit primário próximo de 1,2% do PIB.
Esses indicadores impedem uma leitura segundo a qual todas as dimensões do programa econômico de Milei tenham apresentado deterioração. A redução da inflação e o equilíbrio fiscal são resultados mensuráveis. O problema central está em determinar em que velocidade e com que distribuição esses avanços macroeconômicos chegam à renda disponível, ao emprego, ao consumo e ao nível de endividamento das famílias.
Salários oficiais e percepção dos trabalhadores não medem a mesma coisa
A Zentrix registrou que 81,8% dos entrevistados consideram que seu salário não supera a inflação. Esse percentual deve ser identificado como percepção declarada, e não como índice oficial de salário real.
O dado mais recente do INDEC mostra que o índice agregado de salários aumentou 35,6% nos 12 meses encerrados em agosto de 2026 e 25,1% desde dezembro de 2025. Apenas em agosto, o avanço nominal foi de 2,7%, composto por altas de 2,8% no setor privado registrado, 2,3% no setor público e 3% no setor privado não registrado.
No mesmo período, a inflação interanual de agosto estava em 33,5%. A comparação mostra que o indicador salarial agregado cresceu nominalmente um pouco acima do índice geral de preços, mas isso não invalida a percepção captada pela pesquisa. Médias salariais não distribuem ganhos de forma uniforme, e despesas com aluguel, serviços, saúde ou outros itens podem evoluir acima do IPC geral. Além disso, renda disponível depende de emprego, horas trabalhadas, composição familiar, impostos e serviço da dívida.
É justamente por isso que os dois indicadores devem ser apresentados conjuntamente, sem transformar um em refutação automática do outro.
Pobreza voltou a crescer após forte queda entre 2024 e 2025
Os dados oficiais de pobreza também revelam uma trajetória não linear. No primeiro semestre de 2024, período do choque inicial de estabilização, a pobreza alcançou 52,9% da população dos 31 aglomerados urbanos medidos pelo INDEC e a indigência chegou a 18,1%.
A partir daí ocorreu forte redução. A pobreza caiu para 38,1% no segundo semestre de 2024, 31,6% no primeiro semestre de 2025 e 28,2% no segundo semestre daquele ano. A indigência recuou para 6,3% no segundo semestre de 2025.
No primeiro semestre de 2026, porém, o movimento se inverteu parcialmente: a pobreza subiu para 32,3%, aumento de 4,1 pontos percentuais em relação aos seis meses anteriores. A indigência chegou a 7,5%. O resultado continua muito abaixo do pico registrado em 2024, mas interrompe a trajetória contínua de melhora observada até o fim de 2025.
A própria metodologia oficial tornou-se parte da discussão. O INDEC informa que a composição utilizada para a cesta básica alimentar deriva da Pesquisa Nacional de Gastos dos Domicílios de 1996/1997, validada pela estrutura de consumo observada em 2004/2005. Os preços dos componentes são atualizados periodicamente, mas o padrão de consumo de referência tem origem nessas pesquisas anteriores.
Essa característica metodológica não torna inválida a série oficial, que continua sendo o parâmetro institucional para acompanhar pobreza e indigência, mas deve ser considerada em discussões sobre mudanças de longo prazo nos hábitos e na estrutura de despesas das famílias.
Desemprego, atividade e consumo ampliam sinais de fragilidade
No mercado de trabalho, o INDEC registrou taxa de desemprego de 7,9% no segundo trimestre de 2026. A taxa de atividade ficou em 48,9%, e a de emprego, em 45%.
Na atividade econômica, o Estimador Mensal de Atividade Econômica mostrou queda de 1,7% em agosto de 2026 na comparação com o mesmo mês de 2025. Em relação a julho, porém, houve pequena alta dessazonalizada de 0,1%, enquanto a tendência-ciclo permaneceu praticamente estável.
O consumo alimentar e doméstico também fornece sinais relevantes. As vendas dos supermercados, medidas a preços constantes, recuaram 3,7% em agosto ante igual mês de 2025. No acumulado entre janeiro e agosto de 2026, a queda real chegou a 2,8%. Nos autosserviços atacadistas, os recuos foram de 3,6% na comparação anual e 2,9% no acumulado do ano.
Esses indicadores não demonstram isoladamente que a perda de renda seja generalizada, mas são compatíveis com um ambiente em que parte dos domicílios reduz consumo, adia compras ou busca crédito para preservar despesas essenciais.
Inadimplência bancária das famílias quase dobra em um ano
O indicador oficial que mais diretamente reforça a discussão sobre endividamento é a qualidade dos créditos às famílias. Segundo o Banco Central da República Argentina (BCRA), a proporção das operações familiares em situação irregular chegou a 12,94% em julho de 2026 e recuou ligeiramente para 12,81% em agosto. Em agosto de 2025, estava em 6,6%.
Em aproximadamente um ano, portanto, o percentual de crédito familiar irregular quase dobrou. O avanço não significa que 12,81% das famílias estejam inadimplentes, porque o indicador mede a parcela das financiações bancárias classificada como irregular, e não o número de pessoas com prestações atrasadas.
O BCRA também registra que a situação não representa, até o momento, uma crise de solvência do sistema financeiro. Em agosto, as provisões bancárias correspondiam a 87% da carteira irregular, e o Banco Central avaliava que o conjunto das instituições mantinha níveis elevados de liquidez e capital.
A distinção é essencial: há deterioração objetiva na capacidade de pagamento das famílias sem que isso implique, automaticamente, fragilidade sistêmica dos bancos.
Debate sobre intervenção do Estado surge no próprio levantamento
A pesquisa da Zentrix também perguntou como o poder público deveria reagir ao crescimento da inadimplência. 67% dos entrevistados defenderam algum tipo de intervenção estatal. Entre esse grupo, 61,3% preferiram regras mais rigorosas para concessão e condições dos créditos; 23,6% defenderam refinanciamento por meio do Banco Central; e apenas 7,5% apoiaram perdão legal das dívidas.
Esses percentuais representam preferências dos entrevistados, não decisões adotadas pelo governo ou pelo Banco Central. Ainda assim, indicam que a discussão social sobre endividamento está concentrada mais na sustentabilidade das condições de crédito do que em uma anistia ampla das obrigações.
O problema econômico se torna particularmente relevante quando empréstimos deixam de antecipar consumo futuro e passam a substituir renda corrente. Nessa situação, prazos, juros e refinanciamentos afetam diretamente o orçamento dos meses seguintes e podem prolongar a dependência de crédito.
Uma economia dividida entre estabilização macroeconômica e restrição doméstica
Os números disponíveis revelam uma Argentina marcada por resultados simultaneamente positivos e negativos. A inflação anual caiu de 211,4% em 2023 para 33,4% nos 12 meses encerrados em setembro de 2026, enquanto o governo mantém superávit fiscal.
Em sentido contrário, a pobreza voltou a aumentar no primeiro semestre de 2026, o desemprego alcançou 7,9%, o consumo real dos supermercados recuou e a inadimplência bancária familiar permanece em nível aproximadamente duas vezes superior ao de um ano antes.
A aparente contradição decorre do fato de que estabilização macroeconômica, renda familiar, pobreza, emprego e consumo medem dimensões diferentes e podem se movimentar em direções distintas durante determinados períodos.
Nesse contexto, a afirmação de que “dois em cada três argentinos não chegam ao fim do mês” deve ser apresentada como resultado de uma pesquisa privada de percepção e comportamento financeiro, enquanto inflação, pobreza, desemprego e inadimplência são indicadores provenientes de séries estatísticas ou administrativas oficiais.
Linha do tempo dos principais acontecimentos
- Dezembro de 2023 — A Argentina encerra o ano com inflação de 211,4%; somente em dezembro, o IPC sobe 25,5%. Javier Milei assume a Presidência em 10/12/2023 em meio à crise inflacionária.
- 1º semestre de 2024 — A pobreza alcança 52,9% e a indigência, 18,1%, marcando o ponto mais grave da série recente durante a fase inicial do ajuste.
- 2º semestre de 2025 — A pobreza recua para 28,2% e a indigência para 6,3%, consolidando forte melhora em relação ao pico de 2024.
- 1º semestre de 2026 — O INDEC registra nova alta da pobreza, para 32,3%, e da indigência, para 7,5%.
- 2º trimestre de 2026 — A taxa de desemprego chega a 7,9%.
- Agosto de 2026 — O índice salarial registra alta interanual de 35,6%; a inadimplência do crédito às famílias fica em 12,81% e as vendas reais dos supermercados caem 3,7% frente a agosto de 2025.
- 22 a 30/09/2026 — A Zentrix coleta 1.438 entrevistas para o Monitor de Opinião Pública, com abrangência nacional e margem teórica de ±2,6 pontos percentuais.
- 13/10/2026 — O INDEC informa inflação de 1,9% em setembro, 33,4% em 12 meses e 23,6% acumulados em 2026.
- 16/10/2026 — O governo argentino informa superávit financeiro de 977,173 bilhões de pesos em setembro; o BCRA publica posteriormente dados de agosto que mostram inadimplência familiar de 12,81%.
- 19/10/2026 — Em Neuquén, Milei contesta publicamente a afirmação de que dois terços dos argentinos ficam sem renda até o dia 20 e atribui o discurso ao kirchnerismo e a setores da imprensa.
- 21/10/2026 — O INDEC informa que a atividade econômica de agosto caiu 1,7% em relação a 2025, embora tenha avançado 0,1% frente a julho na série dessazonalizada.
- 23/10/2026 — A Deutsche Welle publica reportagem reunindo o levantamento da Zentrix, a contestação de Milei e análises de economistas sobre endividamento e dificuldade das famílias para administrar despesas correntes.
Os fatos confirmados sustentam duas conclusões que precisam coexistir. A administração Milei conseguiu uma forte desinflação e preserva resultados fiscais positivos, mas indicadores recentes mostram que parcela significativa da população continua submetida a restrição orçamentária. Pobreza, consumo, desemprego e inadimplência não acompanharam de maneira uniforme a melhora macroeconômica. A pesquisa da Zentrix acrescenta uma dimensão comportamental a esse quadro, mas não substitui estatísticas oficiais de renda.
A reação presidencial expôs uma disputa de interpretação. A pergunta de Milei é válida como advertência contra a leitura literal de uma pesquisa de percepção: quem declara que o salário acabou no dia 20 não necessariamente deixa de consumir durante os dez dias seguintes. A evidência disponível, entretanto, oferece uma resposta objetiva para parte desse aparente paradoxo: famílias podem recorrer a crédito, ajuda de terceiros, atraso de contas e redução do consumo. O crescimento da inadimplência bancária torna inadequado descartar essa dinâmica apenas como retórica política.
Há ainda lacunas importantes. A pesquisa privada não permite calcular com precisão quanto falta no orçamento médio, qual parcela das dívidas corresponde a despesas essenciais ou quanto do fenômeno está associado a juros, tarifas, aluguel, desemprego ou redução de horas trabalhadas. Do outro lado, médias nacionais de salários e inflação podem ocultar diferenças entre grupos sociais. A aferição mais robusta dependerá da continuidade das séries do INDEC, dos dados de crédito do BCRA e de levantamentos domiciliares capazes de acompanhar renda disponível, consumo e endividamento.
O núcleo factual permanece claro: a Argentina de outubro de 2026 apresenta inflação muito menor e contas públicas mais equilibradas do que no início do governo Milei, mas enfrenta pobreza de 32,3%, desemprego de 7,9%, retração do consumo em supermercados e forte elevação da inadimplência das famílias. O principal desafio para o governo e para as autoridades econômicas será transformar a estabilização macroeconômica em melhora sustentada da renda, do emprego e da capacidade de pagamento dos domicílios; ao INDEC e ao Banco Central caberá fornecer os próximos indicadores capazes de demonstrar se a pressão sobre o orçamento familiar está cedendo ou se consolidando como problema estrutural.



Deixe um comentário