

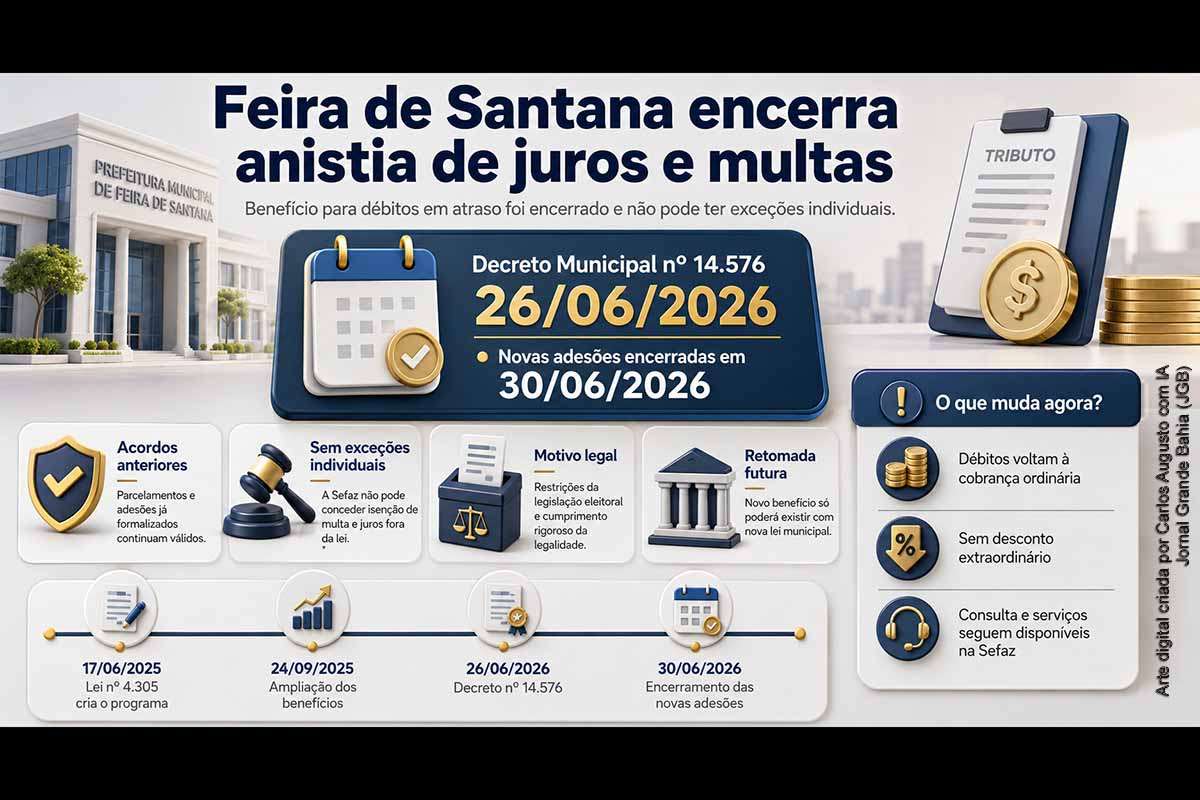
A Prefeitura de Feira de Santana, por meio da Secretaria Municipal da Fazenda — Sefaz —, informou nesta terça-feira, 28/07/2026, que está encerrada a possibilidade de novas adesões ao programa que permitia reduzir ou dispensar juros, multas e outros encargos incidentes sobre débitos municipais. A medida está fundamentada no Decreto Municipal nº 14.576, de 26/06/2026, que encerrou os benefícios instituídos pela Lei Municipal nº 4.305/2025, preservou os acordos anteriormente formalizados e atribuiu à Sefaz a adoção das providências administrativas necessárias ao encerramento operacional do programa.
Programa permitia descontos e parcelamento de débitos
O Programa de Recuperação e Estímulo à Quitação de Débitos Fiscais foi instituído pela Lei Municipal nº 4.305, de 17/06/2025, sancionada pelo prefeito José Ronaldo de Carvalho. A iniciativa abrangia créditos tributários e não tributários, constituídos ou não, inscritos ou não em dívida ativa, ajuizados, protestados, incluídos em cadastros de inadimplentes ou provenientes de parcelamentos anteriores não cumpridos.
A legislação permitia que pessoas físicas e jurídicas regularizassem débitos municipais à vista ou em até 36 parcelas mensais. As reduções incidiam sobre juros de mora, multas, honorários advocatícios e despesas acessórias, conforme as condições escolhidas pelo contribuinte.
Na configuração original, o programa estabelecia os seguintes percentuais:
- Pagamento à vista: redução de 100% dos juros, multas e encargos abrangidos;
- Parcelamento em até 12 vezes: redução de 70%;
- Parcelamento entre 13 e 24 vezes: redução de 50%;
- Parcelamento entre 25 e 36 vezes: redução de 35%.
A primeira parcela deveria corresponder a, no mínimo, 10% do débito consolidado. Os valores mínimos variavam conforme o perfil do contribuinte: R$ 150 para pessoas físicas e microempreendedores individuais, R$ 250 para firmas individuais e microempresas, R$ 350 para empresas de pequeno porte e R$ 600 para as demais pessoas jurídicas.
O parcelamento representava confissão irrevogável e irretratável da dívida, além de exigir a renúncia ou desistência de defesas e recursos relacionados aos valores incluídos na negociação. A falta de pagamento de três parcelas, consecutivas ou alternadas, poderia provocar o cancelamento do acordo e o restabelecimento dos encargos originais, descontados os pagamentos já realizados.
Benefícios foram ampliados e modificados durante 2025
Em setembro de 2025, a Lei Municipal nº 4.335 alterou o programa para estabelecer condições específicas de pagamento de débitos antigos e considerados de difícil recuperação. A norma autorizou, em determinadas situações, a exclusão integral de juros, multas e honorários, além da redução de 30% do valor principal, desde que o débito abrangesse três ou mais exercícios vencidos e fosse quitado à vista.
A alteração legal justificou o tratamento diferenciado pela baixa probabilidade de recuperação desses créditos inscritos em dívida ativa. A estimativa de compensação apresentada pelo Município indicava incremento de aproximadamente R$ 8,22 milhões na arrecadação, decorrente de medidas administrativas e da atualização da base tributária.
Em dezembro de 2025, a Lei Municipal nº 4.378 promoveu novas modificações. Entre as medidas, foi autorizada a quitação do IPTU de 2025 em duas parcelas, com exclusão integral de juros, multas e honorários, conforme os prazos definidos pela legislação. O anexo da norma estimou incremento de R$ 31,4 milhões e relacionou medidas compensatórias destinadas ao cumprimento da Lei de Responsabilidade Fiscal.
Decreto fixou encerramento das novas adesões
O Decreto Municipal nº 14.576 foi assinado em 26/06/2026 e publicado na edição de 27/06/2026 do Diário Oficial do Município. O ato determinou o encerramento, em 30/06/2026, da possibilidade de novas adesões aos benefícios previstos na Lei nº 4.305/2025 e nas alterações posteriores.
O decreto considerou que programas de recuperação fiscal possuem natureza excepcional, temporária e transitória, não gerando direito adquirido à manutenção permanente dos descontos. Também mencionou os princípios da legalidade, moralidade, impessoalidade, eficiência, responsabilidade fiscal e igualdade entre os contribuintes.
A Administração Municipal justificou o encerramento pela necessidade de restabelecer os procedimentos ordinários de cobrança administrativa e judicial dos créditos tributários. O ato também mencionou a preservação do equilíbrio das contas públicas e o risco de que a continuidade indefinida de condições excepcionais prejudicasse a arrecadação regular.
Segundo o texto normativo, permanecem válidos os parcelamentos, as confissões de dívida, as adesões e os benefícios regularmente formalizados antes do encerramento. A Sefaz ficou responsável pelas providências operacionais necessárias para concluir o programa e retomar os procedimentos normais de cobrança.
Comunicado oficial apresentou data diferente do decreto
Antes do encerramento do programa, uma notícia publicada pela Prefeitura em 28/06/2026 informou que os contribuintes teriam até a segunda-feira, 29/06/2026, para aproveitar a anistia. O comunicado destacou que, em alguns casos, o pagamento à vista poderia produzir redução superior a 50% do valor total da dívida. (Prefeitura Municipal de Feira de Santana)
O Decreto nº 14.576, entretanto, estabeleceu expressamente 30/06/2026 como data final para novas adesões. Por se tratar do ato normativo que regulamentou o encerramento, essa é a data formalmente registrada no Diário Oficial do Município.
Há, portanto, diferença de um dia entre a informação divulgada no comunicado institucional e o prazo fixado pelo decreto. A divergência não altera a situação atual, porque ambas as datas já expiraram, mas constitui aspecto relevante para a avaliação da clareza e da segurança das comunicações encaminhadas aos contribuintes.
Sefaz afirma que não pode conceder exceções individuais
No comunicado mais recente, a Secretaria Municipal da Fazenda esclareceu que não possui competência para conceder descontos ou dispensar juros e multas sem autorização legal específica. Mesmo diante de solicitações individuais, os servidores e gestores devem aplicar as normas tributárias de maneira uniforme.
A concessão de exceções sem respaldo em lei poderia violar os princípios da legalidade, impessoalidade e isonomia, além de provocar a responsabilização dos agentes públicos envolvidos. O tratamento diferenciado de contribuintes em situações equivalentes também poderia produzir questionamentos administrativos, fiscais, judiciais e eleitorais.
A Sefaz reconheceu que o encerramento pode provocar dificuldades para pessoas físicas e empresas que não conseguiram aderir ao programa no período autorizado. A administração, entretanto, afirmou que o cumprimento da legislação constitui garantia de tratamento igualitário e não pode ser afastado por decisões individuais.
Com o fim dos benefícios, os débitos municipais continuam sujeitos às formas ordinárias de cobrança e pagamento. O portal eletrônico da Sefaz mantém serviços para emissão de documentos de arrecadação, consulta de débitos, certidões fiscais e acesso a informações relacionadas ao IPTU, TFF, TLL e outros tributos municipais.
Restrições eleitorais fundamentaram decisão preventiva
Entre os fundamentos apresentados pelo Município está o artigo 73 da Lei Federal nº 9.504/1997, conhecida como Lei das Eleições. O parágrafo 10 proíbe, durante o ano eleitoral, a distribuição gratuita de bens, valores ou benefícios pela Administração Pública, ressalvadas as situações de calamidade pública, estado de emergência ou programas sociais autorizados em lei e executados no exercício anterior.
O objetivo da norma é proteger a igualdade de oportunidades entre candidaturas e impedir a utilização de recursos ou benefícios públicos com finalidade eleitoral. A proibição alcança todo o ano da eleição, não apenas os três meses que antecedem a votação.
A jurisprudência eleitoral, contudo, demonstra que a incidência da vedação sobre benefícios tributários depende das circunstâncias concretas. O Tribunal Superior Eleitoral já afastou a aplicação do artigo 73, parágrafo 10, em situações nas quais a recuperação fiscal exigia contrapartidas objetivas do contribuinte e não configurava distribuição inteiramente gratuita. Em outros julgamentos, a Justiça Eleitoral considerou irregular a instituição de benefícios fiscais em ano eleitoral sem justificativas, estimativas ou condições legais suficientes.
No caso de Feira de Santana, a Prefeitura adotou uma interpretação preventiva. O Decreto nº 14.576 menciona expressamente a necessidade de proteger a segurança jurídica dos agentes públicos e da Administração Municipal perante os órgãos de controle.
Eventual retomada dependerá de nova lei
A Secretaria da Fazenda informou que o programa poderá ser analisado novamente caso uma futura legislação autorize benefícios semelhantes. A eventual retomada não poderá ocorrer apenas por decisão administrativa ou por requerimentos individuais apresentados pelos contribuintes.
Será necessária a aprovação de uma nova lei municipal, acompanhada das estimativas de impacto orçamentário, das medidas de compensação fiscal e da avaliação de compatibilidade com a legislação eleitoral vigente no momento da concessão.
Até que isso ocorra, permanecem aplicáveis as regras ordinárias de cobrança. Os contribuintes podem consultar a situação fiscal, emitir documentos de arrecadação ou procurar os canais de atendimento da Sefaz para verificar as modalidades regulares de pagamento disponíveis, sem os descontos extraordinários do programa encerrado.
Linha do tempo da anistia tributária em Feira de Santana
17/06/2025 — Instituição do programa: a Lei Municipal nº 4.305 cria o Programa de Recuperação e Estímulo à Quitação de Débitos Fiscais, com descontos sobre juros, multas, honorários e encargos e possibilidade de parcelamento em até 36 vezes.
18/06/2025 — Publicação da lei: o programa passa a produzir efeitos após a publicação no Diário Oficial do Município.
24/09/2025 — Ampliação dos benefícios: a Lei nº 4.335 estabelece condições especiais para débitos antigos e de difícil recuperação, incluindo redução do valor principal em determinadas quitações à vista.
16/12/2025 — Nova alteração: a Lei nº 4.378 modifica regras do programa e estabelece condições específicas para débitos tributários, inclusive relacionados ao IPTU de 2025.
26/06/2026 — Assinatura do decreto: o prefeito José Ronaldo assina o Decreto nº 14.576, determinando o encerramento das novas adesões.
27/06/2026 — Publicação do decreto: o ato é publicado na edição nº 3.560 do Diário Oficial do Município.
28/06/2026 — Alerta aos contribuintes: a Prefeitura divulga comunicado indicando 29/06/2026 como prazo final para adesão ao benefício.
30/06/2026 — Prazo normativo final: data expressamente fixada pelo Decreto nº 14.576 para o encerramento das novas adesões.
A partir de julho de 2026 — Retomada da cobrança ordinária: novos pedidos deixam de receber os descontos extraordinários, enquanto os acordos anteriormente formalizados permanecem submetidos às condições estabelecidas nos respectivos termos.


Deixe um comentário