

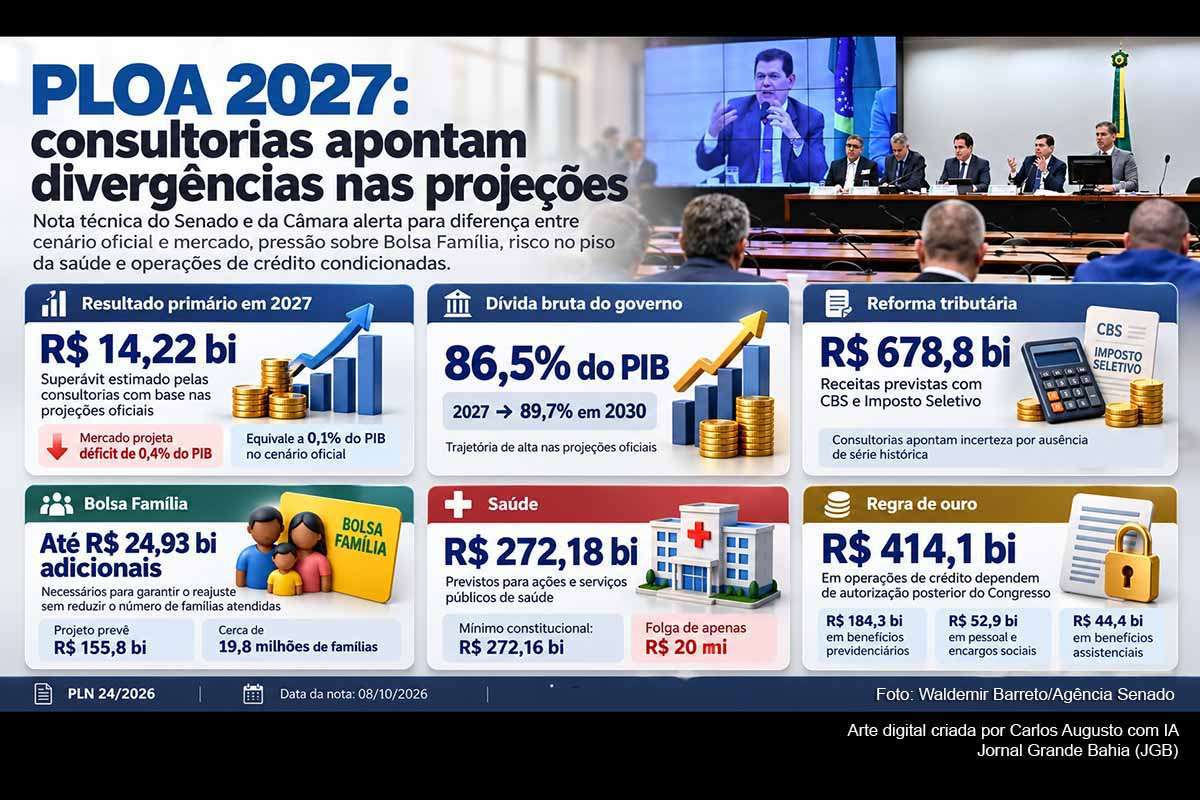
As consultorias de Orçamento do Senado Federal e da Câmara dos Deputados divulgaram nesta quinta-feira (08/10/2026) uma análise do Projeto de Lei Orçamentária Anual (PLOA) de 2027 que recomenda cautela na avaliação das projeções fiscais apresentadas pelo Governo Federal. A Nota Técnica Conjunta nº 4/2026 aponta divergências entre as expectativas oficiais e as projeções de mercado para crescimento econômico, inflação, juros e resultado primário, além de identificar riscos relacionados à trajetória da dívida pública, à arrecadação dos novos tributos da reforma tributária, ao financiamento do Bolsa Família, ao piso constitucional da saúde e a R$ 414,1 bilhões em operações de crédito condicionadas à aprovação posterior do Congresso Nacional.
Elaborado pela Consultoria de Orçamentos, Fiscalização e Controle do Senado Federal (Conorf) e pela Consultoria de Orçamento e Fiscalização Financeira da Câmara dos Deputados (Conof), o documento foi incorporado à tramitação do PLN 24/2026 em 8 de outubro. A proposta orçamentária havia sido encaminhada pela Presidência da República ao Congresso em 31/08/2026 e, até a atualização da tramitação consultada nesta quinta-feira, ainda aguardava despacho para envio à Comissão Mista de Planos, Orçamentos Públicos e Fiscalização (CMO).
Projeção oficial aponta superávit, enquanto mercado espera déficit
Um dos principais pontos da análise é a diferença entre os cenários fiscais utilizados pelo governo e aqueles considerados pelo mercado financeiro.
O PLOA não apresenta diretamente uma projeção consolidada para o resultado primário de todo o setor público. A partir dos números incluídos na proposta, porém, as consultorias calcularam superávit de R$ 14,22 bilhões, equivalente a 0,10% do Produto Interno Bruto (PIB), para 2027.
O cálculo reúne uma projeção de superávit de R$ 18,62 bilhões para o governo central, déficit de R$ 5,60 bilhões para as empresas estatais e superávit indicativo de R$ 1,20 bilhão para estados e municípios.
Esse cenário contrasta com as expectativas de mercado utilizadas pelas consultorias. Segundo o Relatório Focus de 18/09/2026, citado na nota técnica, a projeção era de déficit primário de 0,40% do PIB para o setor público consolidado em 2027.
A diferença é relevante porque o resultado primário — receitas menos despesas, excluídos os juros da dívida — constitui um dos principais indicadores da capacidade do setor público de estabilizar sua dívida.
A nota registra ainda que a previsão apresentada anteriormente no Projeto de Lei de Diretrizes Orçamentárias de 2027 (PLDO 2027) correspondia a superávit de apenas R$ 1,63 bilhão, ou 0,01% do PIB.
Dívida bruta poderá alcançar 89,7% do PIB em 2030
As projeções encaminhadas pelo Executivo também indicam continuidade da expansão da dívida pública.
Segundo a documentação analisada pelas consultorias, a Dívida Bruta do Governo Geral (DBGG) deverá representar 86,5% do PIB em 2027, subir para 88,4% em 2028, alcançar 89,6% em 2029 e chegar a 89,7% do PIB em 2030.
A trajetória mantém no centro do debate orçamentário a compatibilidade entre as metas de resultado primário e a sustentabilidade da dívida pública.
A Lei Complementar nº 200/2023, que instituiu o regime fiscal vigente, exige que as metas fiscais sejam compatíveis com uma trajetória sustentável da dívida. A evolução efetiva dependerá, entretanto, de fatores como crescimento econômico, comportamento das receitas públicas, despesas, juros e cumprimento das metas fiscais.
O risco fiscal já vinha sendo acompanhado por instituições independentes. Em setembro de 2026, o Jornal Grande Bahia publicou análise segundo a qual a Instituição Fiscal Independente (IFI) projetava déficit de R$ 86,1 bilhões em 2027, em cenário distinto daquele incorporado pelo Executivo à proposta orçamentária.
Reforma tributária cria incerteza sobre R$ 678,8 bilhões em receitas
Outra área de atenção é a entrada em funcionamento dos novos tributos instituídos pela reforma tributária.
O PLOA incorpora R$ 678,8 bilhões, correspondentes a aproximadamente 4,6% do PIB, em receitas previstas com a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS).
Os dois tributos substituem receitas anteriormente associadas ao PIS, à Cofins e a parte do Imposto sobre Produtos Industrializados (IPI).
Como CBS e Imposto Seletivo começarão a produzir arrecadação dentro do novo sistema tributário, ainda não existe uma série histórica capaz de permitir comparação direta entre as projeções e arrecadações anteriores desses mesmos tributos.
As consultorias classificam essa ausência de histórico como fonte de incerteza adicional para a estimativa de receitas incluída no PLOA.
A questão possui efeito direto sobre a execução orçamentária. Caso a arrecadação efetiva fique abaixo da estimada, poderá haver necessidade de ajustes nas despesas ou revisão das projeções fiscais ao longo do exercício.
Bolsa Família pode exigir até R$ 24,93 bilhões adicionais
A atualização dos benefícios do Bolsa Família, determinada depois do envio do PLOA ao Congresso, representa outra diferença relevante entre a proposta originalmente encaminhada e as obrigações projetadas para 2027.
O Decreto nº 13.120/2026, publicado em setembro, atualizou os valores do programa. O Governo Federal informou reajuste geral de 15,04%, calculado a partir da variação acumulada do Índice Nacional de Preços ao Consumidor (INPC) entre março de 2023 e agosto de 2026. O valor mínimo por família passou de R$ 600 para R$ 691.
A medida entrou em vigor após o encaminhamento do orçamento ao Congresso.
As consultorias trabalham, na composição dos benefícios prevista para 2027, com uma faixa de reajuste entre 15,17% e 16%. Considerando atendimento projetado de 19.797.353 famílias, estimam que preservar esse quantitativo exigiria acréscimo de R$ 23,64 bilhões a R$ 24,93 bilhões à dotação originalmente prevista.
Utilizando diretamente o INPC de 15,04% adotado no decreto, a própria nota estima necessidade de R$ 23,44 bilhões adicionais.
A diferença entre os percentuais decorre da forma de composição dos benefícios do programa e não altera o diagnóstico central: a proposta orçamentária foi preparada antes da recomposição anunciada em setembro.
As consultorias registram duas alternativas básicas: ampliar os recursos destinados ao programa ou preservar a dotação original mediante ajuste no número de famílias atendidas.
O Jornal Grande Bahia noticiou em setembro a edição do decreto e o impacto esperado da atualização dos benefícios sobre as despesas públicas de 2027.
Saúde fica apenas R$ 20 milhões acima do piso constitucional
O financiamento da saúde pública constitui outro ponto considerado sensível pela análise técnica.
Para 2027, o piso mínimo calculado para Ações e Serviços Públicos de Saúde (ASPS) é de R$ 272,16 bilhões, correspondente a 15% da Receita Corrente Líquida considerada na proposta.
O PLOA classificou R$ 272,18 bilhões como despesas passíveis de contabilização para o cumprimento dessa obrigação constitucional. A diferença é de apenas R$ 20 milhões.
A margem reduzida aumenta a relevância da correta classificação das despesas.
Entre os valores incluídos estão aproximadamente R$ 940 milhões para a Agência Nacional de Vigilância Sanitária (Anvisa) e recursos destinados a sentenças judiciais. A própria nota técnica registra questionamentos sobre a possibilidade de determinados gastos serem integralmente considerados para atendimento do piso constitucional.
A tabela consolidada da nota apresenta R$ 710 milhões em despesas decorrentes de sentenças judiciais dentro das ASPS, enquanto o texto analítico trabalha com agregações ligeiramente distintas em outro trecho do documento. A Agência Senado informou R$ 713 milhões ao resumir a análise. Essa diferença de apresentação não modifica o ponto central: como o orçamento supera o mínimo constitucional em apenas R$ 20 milhões, eventual exclusão de despesas consideradas inadequadas para o cálculo pode colocar a programação abaixo do piso legal.
Regra de ouro deixa R$ 414,1 bilhões condicionados ao Congresso
A chamada regra de ouro das finanças públicas representa um dos maiores valores sob condição no Orçamento de 2027.
O artigo 167, inciso III, da Constituição estabelece limites para a realização de operações de crédito destinadas ao financiamento de despesas correntes.
No PLOA, as receitas provenientes de operações de crédito superam as despesas de capital em R$ 414,1 bilhões. Por esse motivo, receitas e despesas correspondentes foram incluídas de forma condicionada.
Para que esses recursos possam ser utilizados, será necessária a aprovação posterior de um projeto de lei de crédito adicional por maioria absoluta da Câmara dos Deputados e do Senado Federal.
Entre as despesas vinculadas estão:
- R$ 184,3 bilhões em benefícios previdenciários, equivalentes a 44,5% do total condicionado;
- R$ 52,9 bilhões em pessoal e encargos sociais, ou 12,8%;
- R$ 44,4 bilhões destinados a benefícios assistenciais vinculados ao BPC/LOAS e RMV, equivalentes a 10,7%.
O montante de R$ 414,1 bilhões é superior aos R$ 313,5 bilhões que apareciam nessa condição no PLOA de 2026. Durante a tramitação daquele orçamento, o valor foi reduzido e a LOA de 2026 acabou aprovada com R$ 288,1 bilhões condicionados.
A própria nota destaca que o valor de 2027 também poderá diminuir.
Recursos decorrentes de superávit financeiro de exercícios anteriores, eventual excesso de arrecadação ou mudanças realizadas durante a tramitação podem substituir parte das operações de crédito.
Insuficiência da regra de ouro continua projetada para 2028 e 2029
O problema não se limita a 2027.
No cenário de médio prazo apresentado na documentação oficial, a insuficiência projetada da regra de ouro seria de R$ 297,9 bilhões em 2028 e R$ 406,2 bilhões em 2029.
Esses valores não constituem despesas automaticamente realizadas nem antecipam qual será a configuração final dos orçamentos futuros. Representam projeções produzidas com base nas premissas fiscais utilizadas no planejamento atual.
Ainda assim, mostram que a necessidade de financiar despesas correntes com operações sujeitas a autorização especial não aparece como fenômeno restrito ao próximo exercício.
Orçamento total chega a R$ 7,45 trilhões
A documentação técnica indica que o PLOA 2027 totaliza aproximadamente R$ 7,449 trilhões em receitas e despesas, considerando os orçamentos Fiscal, da Seguridade Social e de Investimento das Empresas Estatais.
Desse total, cerca de R$ 2,186 trilhões estão associados ao refinanciamento da dívida pública. Desconsiderado esse componente, receitas e despesas somam aproximadamente R$ 5,263 trilhões.
O orçamento da Seguridade Social permanece deficitário. A nota estima déficit de aproximadamente R$ 264,3 bilhões, compensado pelo superávit do orçamento fiscal. Esse valor é 29,9% inferior ao déficit projetado no PLOA de 2026.
PLOA ainda está no início da tramitação
O PLN 24/2026 foi recebido pelo Congresso Nacional em 31/08/2026, acompanhado da Mensagem Presidencial nº 731/2026.
Nos dias seguintes, foram incorporados documentos técnicos destinados a subsidiar a análise parlamentar. Em 1º de setembro, foi anexado o quadro comparativo entre a LOA de 2026 e o PLOA de 2027; em 4 de setembro, a Câmara apresentou uma primeira edição do Raio-X do Orçamento; e, em 8 de setembro, Senado e Câmara divulgaram informativo conjunto.
Em 18/09/2026, o Executivo encaminhou informações complementares por meio da Mensagem Presidencial nº 755/2026. Uma versão atualizada do Raio-X, incorporando essas informações, foi anexada em 05/10/2026.
A Nota Técnica Conjunta nº 4/2026 foi formalmente recebida pelo Congresso em 08/10/2026.
Até a atualização disponibilizada nesta quinta-feira, etapas como apresentação de emendas, análise da receita, relatório preliminar, relatórios setoriais, relatório geral, votação no Plenário do Congresso e sanção ainda não haviam sido iniciadas.
A proposta, portanto, ainda poderá sofrer alterações significativas antes de se transformar na Lei Orçamentária de 2027.
Linha do tempo dos principais acontecimentos
- 16/04/2026 — Governo Federal apresenta o PLDO 2027, com as diretrizes destinadas a orientar a elaboração e execução do orçamento do próximo exercício.
- 31/08/2026 — Presidência da República encaminha ao Congresso o PLN 24/2026, que estima receitas e fixa despesas da União para 2027. A proposta chega por meio da Mensagem Presidencial nº 731/2026.
- 01/09/2026 — Congresso anexa quadro comparativo entre a LOA 2026 e o PLOA 2027.
- 04/09/2026 — Consultoria de Orçamento e Fiscalização Financeira da Câmara divulga o primeiro Raio-X do Orçamento 2027.
- 08/09/2026 — Consultorias do Senado e da Câmara incorporam à tramitação um informativo conjunto sobre a proposta.
- 17/09/2026 — Governo edita o Decreto nº 13.120/2026, reajustando em 15,04% os valores do Bolsa Família a partir de outubro. A alteração ocorre depois do encaminhamento do PLOA.
- 18/09/2026 — Presidência encaminha ao Congresso a Mensagem nº 755/2026, contendo informações complementares sobre o orçamento. O Relatório Focus da mesma data, utilizado posteriormente pelas consultorias, apontava expectativa de déficit primário de 0,40% do PIB para o setor público consolidado em 2027.
- 05/10/2026 — Nova edição do Raio-X do Orçamento é incorporada ao processo legislativo com as informações complementares enviadas pelo Executivo.
- 08/10/2026 — Congresso recebe formalmente a Nota Técnica Conjunta nº 4/2026, produzida pelas consultorias de Orçamento do Senado e da Câmara, com alertas sobre projeções fiscais, dívida, receitas tributárias, Bolsa Família, saúde e regra de ouro.
A Nota Técnica Conjunta nº 4/2026 não demonstra que o PLOA esteja inexequível nem significa que todas as projeções do Executivo deixarão de se concretizar. O documento identifica, porém, áreas nas quais a execução do orçamento depende de premissas econômicas e fiscais ainda sujeitas a significativa margem de incerteza. A diferença entre o superávit calculado a partir das projeções oficiais e o déficit esperado pelo mercado sintetiza essa questão: pequenas alterações em crescimento, inflação, juros e arrecadação podem produzir efeitos relevantes sobre receitas, despesas e dívida.
Há também riscos de natureza mais concreta. A atualização do Bolsa Família ocorreu depois da elaboração da proposta e poderá demandar dezenas de bilhões de reais adicionais para preservação do número projetado de beneficiários. Na saúde, a distância de apenas R$ 20 milhões entre as despesas classificadas para atendimento do mínimo constitucional e o piso calculado transforma controvérsias sobre a elegibilidade de determinadas rubricas em questão fiscal relevante. Na reforma tributária, os R$ 678,8 bilhões previstos para CBS e Imposto Seletivo estarão sujeitos, pela primeira vez, ao teste da arrecadação efetiva.
A trajetória da dívida e a dimensão das despesas condicionadas pela regra de ouro constituem questões estruturais. Os R$ 414,1 bilhões sujeitos a autorização posterior do Congresso representam recursos relacionados inclusive a Previdência, pessoal e assistência social. O instrumento é constitucionalmente previsto, mas a repetição de insuficiências projetadas também para 2028 e 2029 revela que o debate sobre equilíbrio entre despesas correntes, receitas permanentes, endividamento e crescimento econômico continuará além da votação da LOA de 2027.
O Congresso terá papel central na próxima etapa. Caberá à Comissão Mista de Orçamento, aos deputados e aos senadores examinar as premissas de receita, definir ajustes na programação do Bolsa Família, avaliar a composição do piso da saúde, acompanhar a arrecadação esperada com a reforma tributária e decidir posteriormente sobre os créditos relacionados à regra de ouro. O interesse público do processo está justamente na distância entre uma projeção orçamentária e sua execução: a aprovação do PLN definirá a autorização inicial para receitas e despesas, mas o desempenho da economia, a arrecadação efetiva e as decisões fiscais tomadas ao longo de 2027 determinarão se as premissas que sustentam o orçamento poderão ser cumpridas.



Deixe um comentário