
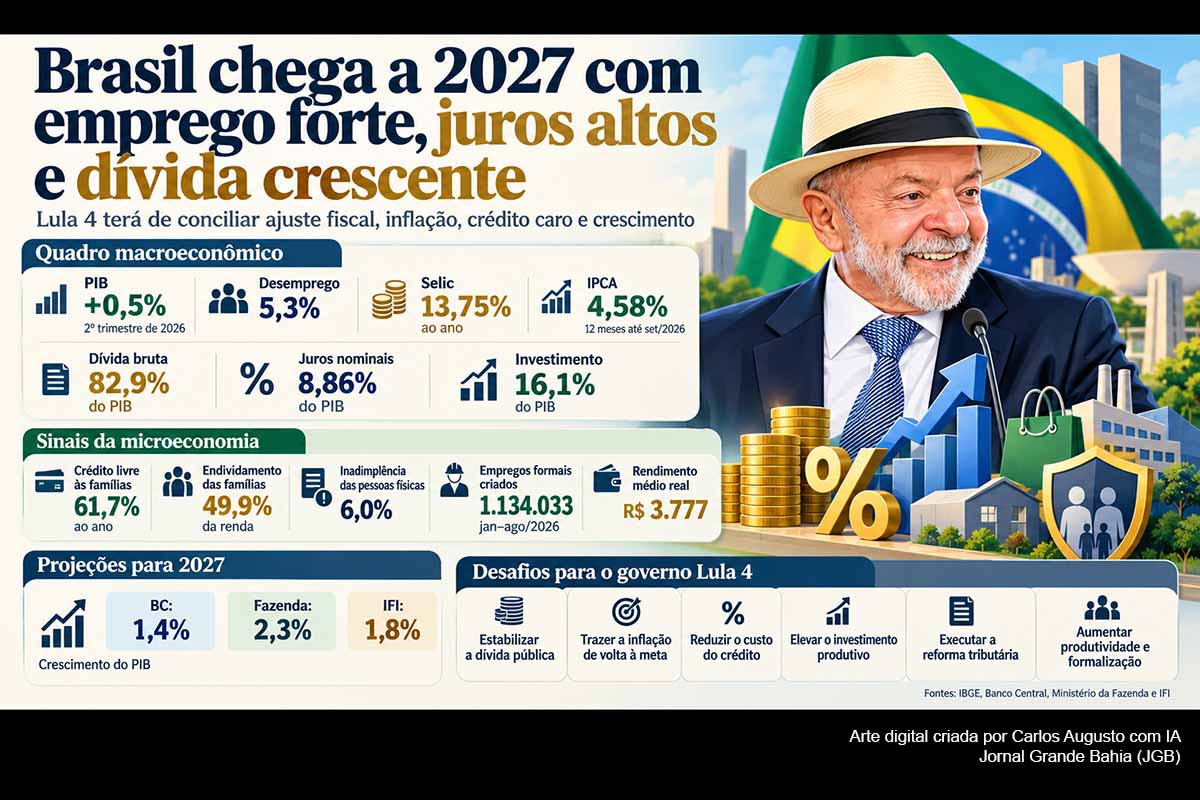
Nesta quarta-feira (28/10/2026), o Brasil aproxima-se de 2027 com uma economia que apresenta sinais aparentemente contraditórios. O desemprego está próximo das mínimas históricas, a renda do trabalho permanece elevada e o emprego formal continua crescendo. Ao mesmo tempo, a atividade econômica perde velocidade, a inflação segue acima da meta de 3%, a taxa básica de juros permanece em 13,75% ao ano, o investimento representa apenas 16,1% do Produto Interno Bruto (PIB) e a dívida pública voltou a avançar de forma acelerada.
O quadro coloca diante do quarto governo de Luiz Inácio Lula da Silva, a partir de 2027, um problema econômico mais complexo do que simplesmente estimular o crescimento. A questão central será combinar responsabilidade fiscal, redução sustentável dos juros, recuperação do investimento, preservação do emprego e implementação da reforma tributária, sem produzir uma nova aceleração inflacionária ou comprometer a confiança na trajetória da dívida pública.
A análise dos indicadores disponíveis mostra também que o Brasil não entra no novo mandato em situação de crise econômica clássica. O país conserva reservas internacionais superiores a US$ 360 bilhões, recebe volume expressivo de investimento estrangeiro direto e registra mercado de trabalho forte. O principal desequilíbrio está concentrado nas contas públicas e no custo de financiamento da economia, dois fatores que se retroalimentam e limitam o crescimento potencial.
PIB cresce, mas economia perde velocidade
O PIB avançou 0,5% no segundo trimestre de 2026 em relação aos três meses anteriores, depois de crescer 1,1% no primeiro trimestre. Na comparação com o segundo trimestre de 2025, a expansão foi de 2%, enquanto o crescimento acumulado no primeiro semestre alcançou 1,9%.
A composição do crescimento, porém, revela fragilidades importantes. No segundo trimestre, o consumo das famílias caiu 0,4% em relação ao período anterior. A taxa de investimento ficou em 16,1% do PIB, abaixo dos 16,6% registrados um ano antes. Em quatro trimestres, a Formação Bruta de Capital Fixo recuou 0,2%.
Também existe forte diferença entre setores. A agropecuária cresceu 6,8% na comparação anual do segundo trimestre e as indústrias extrativas avançaram 12%, impulsionadas principalmente pela produção de petróleo e gás. Já a indústria de transformação caiu 0,9%, revelando uma economia na qual setores vinculados a commodities apresentam desempenho superior ao da produção industrial de maior transformação.
Indústria, comércio e serviços mostram desaceleração
Os indicadores mensais reforçam esse cenário. Em agosto de 2026, a produção industrial caiu 0,6% em relação ao mês anterior. Em 12 meses, sua expansão era de apenas 0,6%. O comércio varejista crescia 1,6% em 12 meses, enquanto os serviços acumulavam expansão de 2,2%.
O Banco Central avalia que a economia entrou em processo de desaceleração gradual. No Relatório de Política Monetária de setembro, a instituição reduziu sua projeção de crescimento para 1,8% em 2026 e apenas 1,4% em 2027.
A Secretaria de Política Econômica do Ministério da Fazenda possui cenário mais favorável. Em setembro, reduziu sua projeção de crescimento de 2026 para 2%, mas prevê expansão de 2,3% em 2027. A diferença entre as projeções oficiais evidencia o grau de incerteza que envolve a entrada do próximo mandato.
Mercado de trabalho é o principal ativo da economia
O mercado de trabalho constitui atualmente um dos pontos mais fortes da economia brasileira. A taxa de desemprego ficou em 5,3% no trimestre móvel encerrado em agosto, uma das menores da série histórica do IBGE. O rendimento médio real dos trabalhadores alcançou R$ 3.777.
O emprego formal também permanece em expansão. Entre janeiro e agosto de 2026, o país criou 1.134.033 empregos com carteira assinada, elevando o estoque de vínculos celetistas para aproximadamente 48,2 milhões. Somente em agosto, foram abertas 165.827 vagas.
Essa situação oferece ao governo uma base importante para o consumo e para a arrecadação previdenciária. Entretanto, cria também um dilema para a política monetária: um mercado de trabalho muito aquecido pode sustentar aumentos salariais e preços de serviços, dificultando a convergência da inflação para a meta caso a demanda seja estimulada excessivamente.
Informalidade continua elevada
A baixa taxa de desemprego não elimina os problemas estruturais do mercado de trabalho. No primeiro trimestre de 2026, 37,3% dos ocupados trabalhavam na informalidade. Em 2025, a média anual havia sido de 38,1%.
A informalidade limita a produtividade, reduz a base de contribuições previdenciárias e deixa milhões de trabalhadores fora das formas tradicionais de proteção trabalhista. Ao mesmo tempo, a elevada proporção de trabalhadores por conta própria demonstra a importância econômica dos pequenos negócios.
A agenda de 2027, portanto, exigirá políticas capazes de transformar crescimento do emprego em ganhos permanentes de produtividade e formalização, evitando que a expansão da renda dependa exclusivamente de consumo, transferências fiscais ou aumento contínuo do gasto público.
Inflação permanece acima da meta e limita queda dos juros
A inflação voltou a ganhar força em setembro. O IPCA subiu 0,82% no mês e acumulou 4,58% em 12 meses, superando o limite superior de 4,5% do intervalo de tolerância em torno da meta de 3%.
A prévia de outubro trouxe alguma melhora. O IPCA-15 avançou 0,32%, abaixo das expectativas de mercado, mas ainda acumulou 4,62% em 12 meses. Alimentação e bebidas subiram 0,88% no mês, mostrando que alimentos continuam sendo uma fonte relevante de pressão sobre o orçamento das famílias.
O Banco Central observa ainda que as expectativas para 2027 permanecem acima da meta. Em setembro, a pesquisa Focus utilizada pelo Copom indicava inflação esperada de aproximadamente 4,3% para 2027. A própria autoridade monetária projeta convergência apenas gradual em direção ao centro da meta.
Selic de 13,75% atinge empresas e famílias
O Copom reduziu a Selic para 13,75% ao ano em setembro, mantendo um ciclo gradual de flexibilização monetária. Ainda assim, os juros reais brasileiros permanecem elevados e afetam diretamente investimentos, consumo e contas públicas.
Em agosto, a taxa média das novas operações de crédito no sistema financeiro chegou a 32,3% ao ano. Nas operações de crédito livre para empresas, a média ficou em 24,2%, enquanto para as famílias alcançou 61,7% ao ano.
Esses números ajudam a explicar por que a economia desacelera mesmo com desemprego baixo. Empresas adiam investimentos porque o retorno esperado precisa superar custos de financiamento muito elevados. Famílias reduzem compras financiadas, enquanto consumidores já endividados destinam parcela crescente da renda ao pagamento de juros.
Endividamento das famílias aumenta
O endividamento das famílias atingiu 49,9% da renda em julho. O comprometimento mensal da renda com o serviço das dívidas chegou a 28,7%, enquanto a inadimplência das pessoas físicas alcançou 6% da carteira de crédito.
No segmento de recursos livres, a inadimplência das famílias chegou a 8%. O crescimento do crédito, portanto, convive com deterioração de parte das carteiras.
Para o próximo governo, a redução consistente do custo do crédito dependerá menos de programas isolados de financiamento e mais de uma combinação estrutural: inflação controlada, menor risco fiscal, competição bancária, melhoria das garantias e queda sustentada da taxa básica de juros.
Dívida pública será o principal desafio macroeconômico
O problema mais relevante para o próximo mandato está nas contas públicas.
Em agosto, a Dívida Bruta do Governo Geral atingiu R$ 11,1 trilhões, equivalentes a 82,9% do PIB. Apenas nos oito primeiros meses de 2026, o indicador aumentou 4,2 pontos percentuais do PIB.
Nos 12 meses encerrados em agosto, os juros nominais pagos pelo setor público alcançaram R$ 1,182 trilhão, ou 8,86% do PIB. O déficit nominal — que combina resultado primário e juros — chegou a R$ 1,264 trilhão, equivalentes a 9,48% do PIB.
Esses valores explicam por que a discussão fiscal ultrapassa o debate contábil sobre cumprimento anual das metas. Mesmo que o governo obtenha resultado primário próximo de zero, o elevado custo dos juros continua aumentando o estoque da dívida.
Orçamento de 2027 contém forte divergência
O Projeto de Lei Orçamentária de 2027 prevê superávit primário efetivo de R$ 18,6 bilhões. Após os ajustes e exclusões autorizados pelo regime fiscal, o resultado considerado para cumprimento da meta chega a R$ 83,4 bilhões, acima do centro da meta de 0,5% do PIB, correspondente a R$ 73,2 bilhões.
O problema está nas premissas. A Instituição Fiscal Independente, vinculada ao Senado, projeta situação substancialmente diferente: déficit primário de R$ 86,1 bilhões em 2027, uma diferença superior a R$ 100 bilhões em relação ao projeto orçamentário. A IFI calcula que poderá ser necessário contingenciar pelo menos R$ 35,7 bilhões para tentar cumprir a meta fiscal.
Além disso, a IFI projeta aumento da dívida bruta para 86,4% do PIB em 2027 e estima crescimento real do PIB de apenas 1,8%.
Rigidez do orçamento limita capacidade de ajuste
O orçamento federal possui pouca flexibilidade.
Segundo o PLOA, 91,7% das despesas primárias previstas para 2027 serão obrigatórias, mesmo após pequena redução em relação aos 92,4% estimados para 2026. O limite total de despesas primárias será de R$ 2,576 trilhões.
Isso significa que cortes fiscais de grande dimensão não podem ser realizados simplesmente reduzindo despesas administrativas. Previdência, benefícios assistenciais, pessoal, pisos constitucionais, transferências e decisões judiciais ocupam a maior parte do orçamento.
A própria IFI calcula que, mantidas as atuais regras e condições econômicas, seria necessário produzir um superávit primário de aproximadamente 2,1% do PIB ao ano para estabilizar a relação entre dívida e PIB. No cenário-base elaborado pela instituição em junho, a dívida poderia ultrapassar 100% do PIB no início da próxima década caso não sejam introduzidas mudanças estruturais.
Ajuste apenas pela receita tem limites
O Brasil elevou a arrecadação nos últimos anos por meio do crescimento econômico, recomposição de tributos, tributação de novas bases e medidas de redução de benefícios fiscais.
Entretanto, uma estratégia baseada apenas no aumento de receitas encontra limites econômicos e políticos. Carga tributária maior sem aumento de produtividade pode reduzir investimento, estimular planejamento tributário e informalidade e deteriorar competitividade.
O ponto central do próximo governo será, portanto, discutir qualidade, composição e dinâmica das despesas obrigatórias, e não apenas buscar novas fontes de arrecadação.
Reforma tributária entra na fase mais delicada
O ano de 2027 também marcará uma das maiores transformações tributárias desde a Constituição de 1988.
A partir do próximo ano, PIS e Cofins serão extintos, a Contribuição sobre Bens e Serviços (CBS) começará a ser cobrada, o IPI terá alíquota zerada para a maior parte dos produtos e entrará em vigor o Imposto Seletivo. O IBS continuará sua transição até substituir integralmente ICMS e ISS em 2033.
No médio prazo, a reforma pode reduzir cumulatividade, litígios tributários e custos administrativos, além de melhorar a alocação de capital e aumentar a produtividade. Banco Mundial e Fundo Monetário Internacional incluem a modernização tributária entre os fatores capazes de elevar o crescimento potencial brasileiro.
Transição poderá elevar custos empresariais no curto prazo
Os benefícios, porém, não serão automáticos.
Empresas precisarão adaptar sistemas contábeis, contratos, preços, créditos tributários, logística, formação de margens e planejamento financeiro ao novo regime. Setores beneficiados historicamente por regimes especiais poderão enfrentar redistribuição da carga.
Para pequenas e médias empresas, essa adaptação ocorrerá justamente em um período de crédito caro e crescimento moderado. O desafio do governo será assegurar previsibilidade regulatória e evitar mudanças sucessivas de regras durante a transição.
Investimento de 16,1% do PIB limita crescimento potencial
Talvez o maior problema estrutural da economia brasileira seja o baixo investimento.
A taxa de investimento de 16,1% do PIB registrada no segundo trimestre é insuficiente para sustentar, durante muitos anos, taxas elevadas de crescimento econômico sem gerar pressões sobre capacidade produtiva, inflação ou importações.
O problema não se limita ao investimento público. O custo do capital privado continua alto, a infraestrutura possui gargalos, o sistema tributário ainda atravessa longa transição e empresas enfrentam insegurança regulatória e jurídica em diferentes setores.
O Banco Mundial identifica baixa produtividade, desequilíbrio fiscal, complexidade tributária, barreiras regulatórias e dificuldades de financiamento de longo prazo entre os obstáculos históricos ao crescimento brasileiro.
Produtividade será decisiva no Lula 4
O Brasil poderá crescer temporariamente utilizando estímulos ao consumo, expansão fiscal ou crédito subsidiado. Mas crescimento permanente exige aumento da produtividade.
Isso envolve melhoria da educação básica e profissional, infraestrutura logística e energética, digitalização, inovação, abertura comercial gradual, modernização regulatória e maior eficiência do Estado.
Sem avanço nesses campos, o crescimento potencial continuará próximo da faixa de 2% a 2,5% ao ano apontada por diferentes organismos internacionais, insuficiente para produzir uma convergência rápida da renda brasileira em relação às economias desenvolvidas.
Cenário externo é uma proteção, mas também representa risco
Ao contrário de outras fases de desequilíbrio macroeconômico da história brasileira, o setor externo não aparece atualmente como a principal vulnerabilidade.
Em agosto, o déficit em transações correntes acumulado em 12 meses equivalia a 2,47% do PIB, enquanto o investimento direto no país atingia 3,39% do PIB. As reservas internacionais estavam em US$ 372,6 bilhões.
Dados divulgados pelo Banco Central nesta segunda-feira (26/10/2026) indicaram nova melhora: o déficit em conta corrente recuou para cerca de US$ 60 bilhões, ou 2,33% do PIB, nos 12 meses encerrados em setembro, enquanto o investimento direto alcançou US$ 88,3 bilhões. As reservas internacionais permaneceram acima de US$ 360 bilhões.
O Brasil dispõe, portanto, de proteção relevante contra crises externas. Entretanto, continua exposto a guerras, preços do petróleo, fertilizantes, desaceleração chinesa, política monetária norte-americana e volatilidade de commodities.
Oito desafios econômicos centrais para Lula 4
O diagnóstico macro e microeconômico permite identificar oito prioridades para o período iniciado em 2027:
- Estabilizar a dívida pública. Sem uma trajetória fiscal crível, o prêmio de risco e os juros de longo prazo permanecerão elevados, restringindo investimento e crescimento.
- Conduzir a inflação de volta à meta de 3%. A queda sustentável da Selic depende da credibilidade da política monetária e das expectativas de inflação, e não apenas de decisões administrativas sobre juros.
- Reformar a estrutura dos gastos obrigatórios. Com mais de 90% das despesas primárias comprometidas, o ajuste exclusivamente discricionário possui alcance limitado.
- Executar corretamente a reforma tributária. O novo sistema poderá melhorar produtividade, mas erros operacionais ou mudanças frequentes podem aumentar custos empresariais durante a transição.
- Reduzir o custo do crédito. Juros superiores a 60% no crédito livre às famílias e superiores a 20% para empresas limitam consumo produtivo, investimento e sobrevivência de negócios.
- Elevar a taxa de investimento. Com apenas 16,1% do PIB destinado ao investimento, o país possui espaço limitado para acelerar de forma permanente sem pressionar a inflação.
- Aumentar produtividade e formalização. O desemprego baixo deve ser convertido em capital humano, inovação, melhores salários e produção de maior valor agregado.
- Preservar as fortalezas externas. Reservas elevadas, câmbio flexível e entrada de investimento direto reduzem riscos, mas não compensam indefinidamente desequilíbrios fiscais internos.
Governo encontrará economia resistente, mas com pouca margem para erros
O Brasil que chegará a 2027 não apresenta o quadro clássico de recessão, desemprego elevado e escassez de reservas que marcou diversas transições presidenciais desde os anos 1980.
O quarto governo Lula encontrará mercado de trabalho forte, reservas internacionais elevadas, setor agropecuário competitivo, produção crescente de petróleo e uma reforma tributária capaz de elevar eficiência econômica no médio prazo.
Ao mesmo tempo, encontrará um Estado com dívida próxima de 83% do PIB, custo anual de juros equivalente a quase 9% do PIB, inflação ainda afastada da meta, orçamento extremamente rígido e investimento insuficiente para sustentar taxas elevadas de expansão econômica.
O maior desafio será romper o círculo entre dívida e juros
O principal risco econômico do próximo mandato está na formação de um círculo vicioso: dívida maior aumenta o risco fiscal; risco maior mantém os juros longos elevados; juros elevados aumentam o custo da dívida; e o custo da dívida dificulta a própria estabilização fiscal.
Romper esse mecanismo exigirá mais do que cumprimento formal de metas anuais. Será necessária uma estratégia de médio prazo capaz de convencer empresas, trabalhadores, Congresso e investidores de que a dívida será estabilizada sem comprometer políticas sociais essenciais nem recorrer continuamente ao aumento da carga tributária.
A tarefa será especialmente difícil porque a economia entra em 2027 desacelerando. Um ajuste fiscal excessivamente concentrado no curto prazo poderia aprofundar essa desaceleração. Um estímulo fiscal amplo, por outro lado, poderia manter inflação e juros elevados e piorar a dívida. O desafio será encontrar uma composição fiscal que preserve investimentos de alto retorno e políticas sociais eficientes enquanto reduz despesas pouco produtivas e corrige mecanismos automáticos de expansão do gasto.
Crescimento sustentável dependerá menos de estímulos e mais de produtividade
O diagnóstico final é que o Brasil possui condições para atravessar 2027 sem uma crise econômica, mas dispõe de margem reduzida para erros de política econômica.
O mercado de trabalho oferece proteção social importante. As reservas internacionais reduzem riscos externos. A reforma tributária cria uma oportunidade histórica de racionalização. A expansão do petróleo, da agricultura e da economia digital pode elevar exportações e produtividade.
Entretanto, sem estabilização fiscal e maior investimento produtivo, o país corre o risco de permanecer em um equilíbrio de crescimento moderado, juros estruturalmente elevados e dívida crescente.
O desafio econômico de Lula 4 será exatamente romper esse equilíbrio. A medida do sucesso do próximo mandato não será apenas quanto o PIB crescerá em 2027, mas se o governo conseguirá criar condições para que o Brasil cresça mais rapidamente durante muitos anos sem depender permanentemente de inflação, endividamento público ou estímulos de curto prazo.
*Carlos Augusto, jornalista, cientista social e editor do Jornal Grande Bahia.



Deixe um comentário