

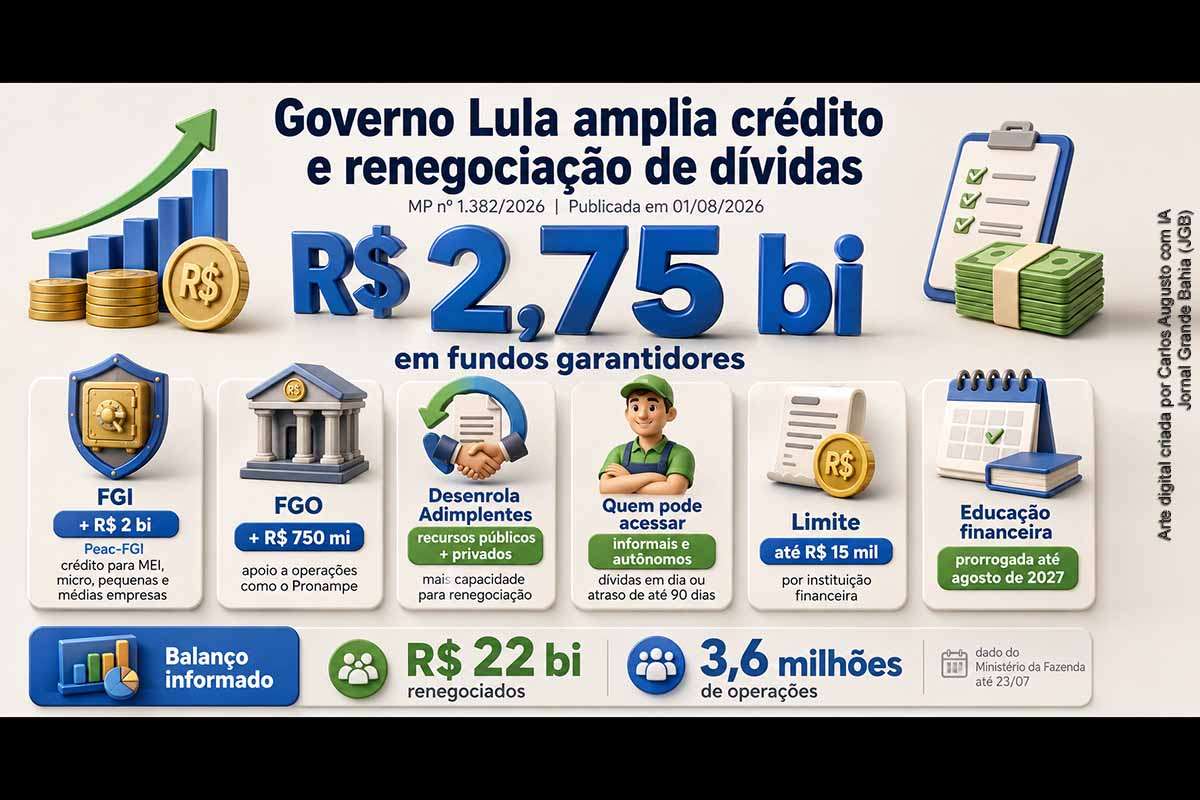
O Governo Federal publicou no sábado (01/08/2026), em edição extraordinária do Diário Oficial da União, a Medida Provisória nº 1.382/2026, que autoriza aportes de até R$ 2,75 bilhões nos fundos garantidores FGI e FGO, amplia as fontes de financiamento do Desenrola Adimplentes, prorroga ações de educação financeira do Novo Desenrola Brasil e modifica regras do programa Minha Casa, Minha Vida. Editada pelo presidente Luiz Inácio Lula da Silva, a medida entrou em vigor imediatamente e será analisada pelo Congresso Nacional.
MP reforça garantias para ampliar oferta de crédito
O principal eixo econômico da medida provisória é o fortalecimento dos fundos que assumem parte do risco das operações realizadas pelas instituições financeiras. A União poderá aumentar em até R$ 2 bilhões sua participação no Fundo Garantidor para Investimentos (FGI) e em até R$ 750 milhões sua participação no Fundo Garantidor de Operações (FGO).
Esses valores representam autorizações para subscrição de cotas, condicionadas à disponibilidade orçamentária e financeira. Portanto, não correspondem necessariamente a empréstimos que serão liberados imediatamente, mas a recursos destinados a ampliar a capacidade dos fundos de oferecer garantias às instituições que concederem crédito.
Os fundos garantidores funcionam como instrumentos de redução de risco. Quando uma empresa ou pessoa não possui patrimônio suficiente para apresentar como garantia bancária, o fundo pode cobrir parte da operação. O mecanismo tende a permitir que os bancos atendam tomadores que, sem essa proteção, enfrentariam maior dificuldade para obter financiamento ou teriam acesso apenas a crédito mais caro.
FGI receberá até R$ 2 bilhões para operações do Peac
O aporte de até R$ 2 bilhões no FGI será destinado à cobertura de operações contratadas pelo Programa Emergencial de Acesso a Crédito na modalidade de garantia, o Peac-FGI. O fundo é administrado pelo Banco Nacional de Desenvolvimento Econômico e Social e atua como complemento das garantias apresentadas pelos tomadores.
O Peac-FGI pode atender microempreendedores individuais, microempresas e empresas de pequeno e médio porte, além de determinadas associações, fundações, cooperativas e transportadores autônomos, observadas as regras de cada linha de financiamento. A garantia não substitui a análise de crédito realizada pelos bancos, mas reduz o risco financeiro associado à operação.
Na prática, o aumento do patrimônio disponível para garantias pode permitir que as instituições participantes ampliem suas carteiras de crédito. O impacto efetivo, entretanto, dependerá da regulamentação, da distribuição dos recursos entre as linhas habilitadas, da adesão dos bancos e da demanda apresentada por empresas e empreendedores.
FGO terá mais R$ 750 milhões para cobrir operações
A medida provisória também autoriza o aumento de até R$ 750 milhões da participação da União no Fundo Garantidor de Operações, administrado pelo Banco do Brasil. O FGO cobre parte do risco de empréstimos concedidos a microempreendedores individuais, microempresas, empresas de pequeno porte e profissionais liberais, conforme as regras de cada programa.
Entre as políticas apoiadas pelo fundo está o Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte (Pronampe). Nas operações do Pronampe, os bancos utilizam recursos próprios, enquanto o FGO funciona como garantia para parte do risco da carteira, facilitando a contratação de crédito sem a necessidade de vinculação de bens em determinadas situações.
O FGO também mantém programas de garantia associados ao Procred 360, ao Novo Desenrola Brasil e a outras linhas federais. A MP não determina que os R$ 750 milhões sejam aplicados exclusivamente em uma única modalidade, cabendo ao Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte disciplinar a participação adicional da União.
Desenrola Adimplentes poderá combinar recursos públicos e bancários
Outra alteração relevante permite que os recursos destinados pela União ao Desenrola Adimplentes sejam combinados não apenas com recursos do Banco do Brasil e da Caixa Econômica Federal, mas também com capital das instituições financeiras habilitadas pelos dois bancos públicos.
A mudança procura ampliar a capacidade financeira da política pública e aumentar o número de instituições aptas a oferecer as novas operações. A MP nº 1.373/2026, que criou o programa em 29 de junho, já havia autorizado a União a destinar até R$ 3 bilhões para uma linha de crédito reembolsável administrada pelo Ministério da Fazenda, tendo Banco do Brasil e Caixa como agentes financeiros.
Com a nova redação, bancos habilitados poderão acrescentar recursos próprios aos valores públicos. As instituições participantes continuarão responsáveis pela análise e pelo risco das operações, embora possam solicitar cobertura do FGO dentro dos limites estabelecidos pelo programa.
Qual é a natureza do Desenrola Adimplentes
O Desenrola Adimplentes não é um programa de perdão de dívidas nem uma ação destinada prioritariamente a consumidores com longos períodos de inadimplência. Trata-se de uma política de substituição de dívidas existentes por uma nova operação de crédito, com juros e parcelas potencialmente menores.
O programa é direcionado a pessoas físicas que não possuem vínculo formal de emprego, não ocupam cargo, emprego ou função pública e não recebem aposentadoria ou pensão. O público-alvo é formado principalmente por trabalhadores informais e autônomos que mantiveram os pagamentos em dia ou apresentaram atraso não superior a 90 dias.
Podem ser incluídas operações de crédito pessoal sem consignação em folha, inclusive empréstimos resultantes da consolidação de outras dívidas. O contrato original deve ter pelo menos quatro prestações pagas e saldo devedor remanescente de até R$ 15 mil por instituição financeira.
Não são abrangidas dívidas de cartão de crédito, cheque especial, crédito rural ou operações protegidas por garantia real. Dessa forma, o programa possui regras distintas das aplicáveis ao Novo Desenrola Brasil voltado às famílias inadimplentes.
Condições da nova operação
A nova dívida contratada pelo beneficiário deve quitar integralmente a obrigação anterior e observar taxa nominal máxima de 1,99% ao mês. O prazo poderá ser equivalente ao período restante do contrato original, com possibilidade de extensão de até seis meses, conforme a quantidade de parcelas ainda não vencidas.
O valor da nova prestação deverá ser igual ou inferior a 90% da parcela anterior, enquanto o montante da operação poderá alcançar até 150% do saldo devedor remanescente. A prestação mínima foi estabelecida em R$ 50.
A adesão também implica o compromisso de não utilizar plataformas de apostas de quota fixa durante seis meses. O CPF do beneficiário poderá ser bloqueado nos sistemas das empresas de apostas durante esse período, conforme regulamentação do Ministério da Fazenda.
Novo Desenrola Brasil atende consumidores com dívidas mais antigas
O Novo Desenrola Brasil, também chamado de Desenrola Brasil 2.0, possui natureza diferente. Criado pela MP nº 1.355, de 4 de maio de 2026, o programa atende pessoas com renda mensal de até cinco salários mínimos e dívidas bancárias atrasadas entre 91 e 720 dias, desde que os contratos tenham sido celebrados até 31 de janeiro de 2026.
Podem ser renegociados débitos de cartão de crédito, cheque especial e crédito pessoal sem consignação. A dívida original pode receber desconto de 30% a 90%, conforme a modalidade e o período de atraso. O novo contrato admite taxa de juros de até 1,99% ao mês, prazo de até 48 prestações e limite de R$ 15 mil por beneficiário em cada instituição financeira.
Os interessados devem procurar diretamente o banco ou a instituição financeira onde possuem a dívida. Não existe obrigação de adesão para todas as instituições, embora bancos autorizados pelo Banco Central possam participar da renegociação. O serviço oficial está disponível no portal Novo Desenrola Brasil — Famílias.
Educação financeira terá prazo ampliado até agosto de 2027
A MP nº 1.382 também prorrogou até 31 de agosto de 2027 o prazo para execução das ações de educação financeira financiadas pelas instituições participantes do Novo Desenrola Brasil. A redação anterior previa a conclusão dessas atividades em período contado a partir da publicação da MP de maio.
As instituições devem destinar, a fundo perdido, pelo menos 1% dos valores garantidos pelo FGO a projetos de educação financeira. As iniciativas devem incentivar planejamento, uso responsável do crédito, redução da inadimplência estrutural e adoção de hábitos financeiros sustentáveis.
O prazo para realização das ações educativas não deve ser confundido com o período de contratação das renegociações. O Governo Federal havia anunciado separadamente a extensão do prazo de adesão ao Novo Desenrola Brasil até 31 de agosto de 2026, mantendo as condições financeiras originalmente previstas.
Balanços utilizam critérios diferentes
Segundo o balanço do Ministério da Fazenda citado até 23 de julho, o programa havia alcançado aproximadamente R$ 22 bilhões em dívidas renegociadas, distribuídos em cerca de 3,6 milhões de operações.
Em atualização divulgada posteriormente, a Agência Brasil informou que mais de 9 milhões de famílias haviam sido alcançadas pelas diferentes modalidades do Novo Desenrola: aproximadamente 2,5 milhões renegociaram débitos à vista, mais de 1,5 milhão optaram pelo parcelamento e cerca de 5 milhões tiveram registros de inadimplência retirados em razão de dívidas de até R$ 100.
Os indicadores não são diretamente equivalentes. O volume financeiro mede o valor das dívidas renegociadas; o número de operações contabiliza contratos; e a quantidade de famílias alcançadas pode incluir beneficiários atendidos por mecanismos de desnegativação sem pagamento imediato.
Medida também modifica o Minha Casa, Minha Vida
Embora o eixo de crédito e renegociação concentre a maior parte da repercussão econômica, a MP também promove alterações no Minha Casa, Minha Vida e no Fundo Garantidor da Habitação Popular.
A União foi autorizada a integralizar mais R$ 750 milhões em cotas do Fundo Garantidor da Habitação Popular, o FGHab. O fundo poderá garantir ou cobrir riscos relacionados a operações de crédito habitacional de programas federais, conforme regras conjuntas dos ministérios da Fazenda e das Cidades.
Considerados os aportes máximos previstos para FGI, FGO e FGHab, a medida reúne autorizações de até R$ 3,5 bilhões. Desse montante, R$ 2,75 bilhões estão diretamente associados aos dois fundos garantidores voltados às políticas de crédito empresarial e financeiro examinadas nesta reportagem.
Linha do tempo das medidas
- 04/05/2026: publicação da MP nº 1.355, que instituiu o Novo Desenrola Brasil e criou novas condições de renegociação para famílias, estudantes do Fies e pequenos negócios.
- 22/06/2026: o Congresso Nacional prorrogou por 60 dias a vigência da MP nº 1.355 enquanto o texto continuava em tramitação.
- 29/06/2026: publicação da MP nº 1.373, que criou o Desenrola Adimplentes e o Fies Empreendedor, com linhas voltadas a trabalhadores informais e beneficiários adimplentes do financiamento estudantil.
- 03/07/2026: o Conselho Monetário Nacional regulamentou condições financeiras e operacionais da linha do Desenrola Adimplentes.
- 28/07/2026: o Ministério da Fazenda anunciou a extensão do prazo de renegociação do Novo Desenrola Brasil até 31 de agosto de 2026.
- 01/08/2026: publicação da MP nº 1.382, com aportes adicionais no FGI e no FGO, combinação de recursos no Desenrola Adimplentes e ampliação do prazo das ações de educação financeira.
- 03/08/2026: entrada em aplicação da dispensa de comissão em determinadas garantias do Peac-FGI relacionadas às linhas previstas pela legislação federal.
- 31/08/2026: prazo anunciado para adesão às renegociações do Novo Desenrola Brasil voltadas às famílias.
- 31/08/2027: data-limite estabelecida para execução das ações de educação financeira financiadas pelas instituições participantes.
Tramitação no Congresso Nacional
A MP nº 1.382/2026 entrou em vigor na data da publicação e consta como em tramitação. O Congresso poderá manter, alterar ou rejeitar o texto durante a análise legislativa. Até a conclusão desse processo, as autorizações permanecem produzindo efeitos jurídicos, observadas as regulamentações complementares e a disponibilidade financeira do Governo Federal.
Insuficiência de garantias
A ampliação dos fundos garantidores procura enfrentar um dos principais obstáculos ao crédito no Brasil: a insuficiência de garantias apresentadas por trabalhadores informais, microempreendedores e empresas de menor porte. O mecanismo pode aumentar a disposição dos bancos para emprestar, mas o valor autorizado para os fundos não deve ser confundido com o montante final que chegará aos tomadores. A efetividade dependerá da capacidade de alavancagem das garantias, da adesão das instituições e das condições realmente oferecidas nos contratos.
A combinação de recursos públicos e privados amplia o alcance potencial do Desenrola Adimplentes, mas também exige acompanhamento sobre taxas, custos acessórios, critérios de aprovação e distribuição regional das operações. A fiscalização deverá observar, sobretudo, quantos beneficiários receberam crédito, qual foi a redução média das parcelas, quanto do patrimônio garantidor foi utilizado e qual será o nível de inadimplência das novas carteiras.
A medida conecta políticas de renegociação, incentivo à adimplência, financiamento empresarial e garantia habitacional. Os próximos passos dependerão da regulamentação dos ministérios responsáveis, da execução pelo Banco do Brasil, pela Caixa, pelo BNDES e pelas instituições habilitadas, além da análise do Congresso Nacional. A transparência dos balanços será determinante para verificar se as autorizações produzirão crédito mais acessível ou permanecerão concentradas na capacidade financeira dos fundos.



Deixe um comentário